Tecomen Holding: Đòn bẩy nợ tăng vọt, lợi nhuận bán niên sụt giảm hơn 61%
Sự gia tăng đột biến của khoản vay nợ ngân hàng và trái phiếu tạo áp lực đáng kể lên Tecomen Holding, khi lãi 6 tháng 2026 giảm sâu, hệ số chi trả lãi vay yếu.
Báo cáo thông tin định kỳ về tình hình tài chính bán niên 2026 vừa được Công ty Cổ phần Tecomen Holding gửi lên Sở Giao dịch Chứng khoán Hà Nội (HNX) cho thấy bức tranh kinh doanh kém sắc của doanh nghiệp sở hữu thương hiệu máy lọc nước Karofi.
Tính đến ngày 30/6/2026, doanh nghiệp ghi nhận lợi nhuận sau thuế hợp nhất đạt 30,82 tỷ đồng, giảm hơn 61,3% so với con số 79,62 tỷ đồng ghi nhận ở cùng kỳ năm 2025. Lợi nhuận trước thuế cũng sụt giảm từ 107,45 tỷ đồng xuống còn 51,62 tỷ đồng.
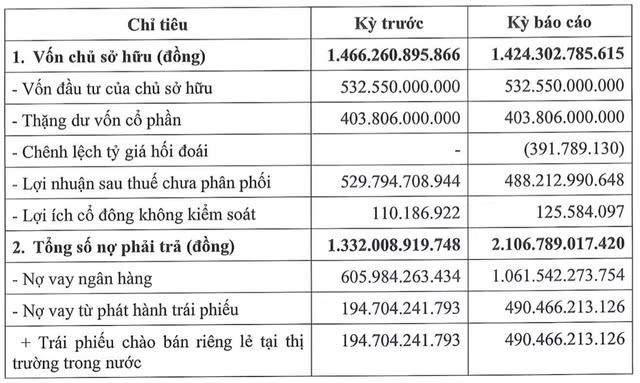
Đà trượt dốc của lợi nhuận kéo tụt các chỉ tiêu sinh lời cốt lõi. Cụ thể, tỷ suất lợi nhuận sau thuế trên tổng tài sản (ROA) giảm từ 2,85% xuống còn 0,87%. Tương tự, tỷ suất sinh lời trên vốn chủ sở hữu (ROE) rơi mạnh từ 5,43% xuống mức 2,16%. Lợi nhuận sau thuế chưa phân phối của doanh nghiệp tại thời điểm cuối quý II/2026 ghi nhận ở mức 488,21 tỷ đồng, giảm hơn 41,5 tỷ đồng so với kỳ trước, kéo quy mô vốn chủ sở hữu co hẹp nhẹ về 1.424,3 tỷ đồng.
Điểm đáng lưu tâm nhất trong báo cáo tài chính của Tecomen Holding nằm ở sự phình to nhanh chóng của đòn bẩy nợ. Tổng nợ phải trả của công ty tại ngày 30/6/2026 đã lên tới 2.106,79 tỷ đồng, tăng tới 58,2% so với kỳ trước (1.332,01 tỷ đồng). Tốc độ gia tăng nợ vượt xa quy mô tài sản đã đẩy tỷ lệ nợ phải trả trên vốn chủ sở hữu (D/E) từ 0,91 lần vọt lên 1,48 lần, đồng thời đưa hệ số nợ phải trả trên tổng tài sản vượt ngưỡng an toàn thông thường, chạm mức 0,60 lần.
Cơ cấu nợ tăng nhanh chủ yếu do công ty đẩy mạnh huy động vốn từ kênh tín dụng và thị trường trái phiếu. Dư nợ vay ngân hàng tăng vọt 75,2%, từ mức 605,98 tỷ đồng lên 1.061,54 tỷ đồng. Đáng chú ý, nợ vay từ phát hành trái phiếu doanh nghiệp riêng lẻ trong nước tăng gấp 2,5 lần, leo từ 194,7 tỷ đồng lên mức 490,47 tỷ đồng. Tỷ lệ dư nợ trái phiếu trên vốn chủ sở hữu qua đó nâng từ 0,13 lần lên 0,34 lần. Bên cạnh nợ vay tài chính, các khoản chi phí phải trả ngắn hạn và phải trả ngắn hạn khác cũng tăng mạnh lần lượt lên 133,53 tỷ đồng và 88,8 tỷ đồng.
Việc nợ vay phình to trong khi lợi nhuận lao dốc đang trực tiếp bào mòn “bộ đệm” an toàn tài chính của Tecomen. Hệ số thanh toán lãi vay (EBIT/Chi phí lãi vay) của doanh nghiệp đã rơi tự do từ mức 6,33 lần xuống chỉ còn 2,10 lần. Dù vẫn giữ được khả năng trang trải chi phí tài chính, biên độ an toàn đã bị thu hẹp đáng kể, khiến doanh nghiệp trở nên nhạy cảm hơn trước bất kỳ biến động nào về mặt bằng lãi suất hoặc sự đình trệ của dòng tiền kinh doanh.
Song song đó, sức ép thanh khoản ngắn hạn cũng bắt đầu xuất hiện dấu hiệu căng thẳng. Dù hệ số thanh toán ngắn hạn vẫn duy trì ở mức 1,32 lần, hệ số thanh toán nhanh (sau khi loại trừ hàng tồn kho) đã giảm từ 1,09 lần xuống 0,99 lần – trượt dưới ngưỡng cân bằng tiêu chuẩn. Điều này phản ánh nguồn tài sản có tính thanh khoản cao (tiền mặt và các khoản tương đương tiền, khoản phải thu) hiện không còn đủ để bù đắp toàn bộ nghĩa vụ nợ ngắn hạn đến hạn nếu thiếu đi sự chuyển hóa kịp thời từ hàng tồn kho.
Được biết, Tecomen Holding được thành lập vào tháng 9/2006, trụ sở chính tại số 12, lô TT1A, khu đô thị mới Tây Nam hồ Linh Đàm, phường Hoàng Liệt, TP.Hà Nội.
Ban đầu, doanh nghiệp có tên gọi Công ty CP Tecomen, sau đó đến tháng 3/2021, đổi tên thành Công ty CP Karofi Holding và chỉ sau đó không bao lâu tiếp tục đổi tên thành Công ty CP Tecomen Holding như hiện tại.
Lãi hơn 20,4 tỷ năm 2025 nhưng hơn 67% từ thu nhập khác, dòng tiền kinh doanh âm cùng kiểm toán ngoại trừ đặt Lâm nghiệp Bà Rịa - Vũng Tàu trước áp lực lớn
Dù báo cáo kết quả kinh doanh năm 2025 ghi nhận mức tăng trưởng lợi nhuận trước thuế vượt mốc 20 tỷ đồng, sức khỏe tài chính thực chất của Công ty TNHH MTV Lâm nghiệp Bà Rịa - Vũng Tàu (Bafoco) lại bộc lộ nhiều điểm nghẽn nghiêm trọng khi phần lớn lợi nhuận đến từ hoạt động khác, dòng tiền thuần từ kinh doanh âm kéo dài, cùng hàng loạt vấn đề ngoại trừ kiểm toán và vướng mắc đất đai chưa được tháo gỡ.
Báo cáo tài chính năm 2025 vừa được kiểm toán bởi Công ty TNHH Hãng kiểm toán AASC cho thấy bức tranh kinh doanh có sự phân hóa sâu sắc giữa những con số danh nghĩa và chất lượng lợi nhuận thực tế của Công ty TNHH MTV Lâm nghiệp Bà Rịa - Vũng Tàu.
Crystal Bay Việt Nam: Lợi nhuận đảo chiều, gánh nặng nợ vay phình to
BCTC bán niên 2026 của CTCP Crystal Bay Việt Nam ghi nhận từ thua lỗ sang có lãi hàng chục tỷ đồng, song đi kèm là nợ phải trả tăng gấp đôi.
Sở Giao dịch Chứng khoán Hà Nội (HNX) vừa tiếp nhận bản công bố thông tin định kỳ về tình hình tài chính bán niên năm 2026 của Công ty Cổ phần Crystal Bay Việt Nam theo quy định tại Thông tư 76/2024/TT-BTC của Bộ Tài chính. Bức tranh tài chính của doanh nghiệp du lịch và nghỉ dưỡng có trụ sở tại Khánh Hòa này thể hiện rõ hai gam màu đối lập: đà phục hồi lợi nhuận tích cực song song với áp lực đòn bẩy tài chính gia tăng đột biến.
Điểm sáng rõ nét nhất trong nửa đầu năm 2026 là kết quả kinh doanh đảo chiều ấn tượng. Nếu cùng kỳ năm trước doanh nghiệp còn chìm trong khó khăn với khoản lỗ sau thuế hơn 1,17 tỷ đồng, thì kết thúc 6 tháng đầu năm nay, Crystal Bay Việt Nam đã báo lãi sau thuế lên tới 52,84 tỷ đồng. Lợi nhuận trước thuế cũng ghi nhận bước nhảy vọt, đạt hơn 80,12 tỷ đồng.
Đệ Tam bị phạt nặng do giấu giao dịch liên quan: Gánh nặng nợ và vốn đọng
UBCKNN quyết định xử phạt CTCP Đệ Tam với tổng mức phạt 157,5 triệu đồng do liên tục chậm nộp BCTC và bỏ sót giao dịch với các bên liên quan
Ngày 11/09/2026, Thanh tra Chứng khoán Nhà nước đã ban hành Quyết định số 505/QĐ-XPHC xử phạt vi phạm hành chính đối với Công ty cổ phần Đệ Tam - DTA (trụ sở tại quận Tân Bình, TP.HCM).
Doanh nghiệp bị phạt 92,5 triệu đồng vì vi phạm thời hạn công bố thông tin đối với hàng loạt báo cáo trọng yếu gồm Báo cáo tài chính soát xét bán niên 2025, Báo cáo tài chính kiểm toán năm 2025, Báo cáo tài chính quý I/2026 và Báo cáo tài chính quý IV/2025.