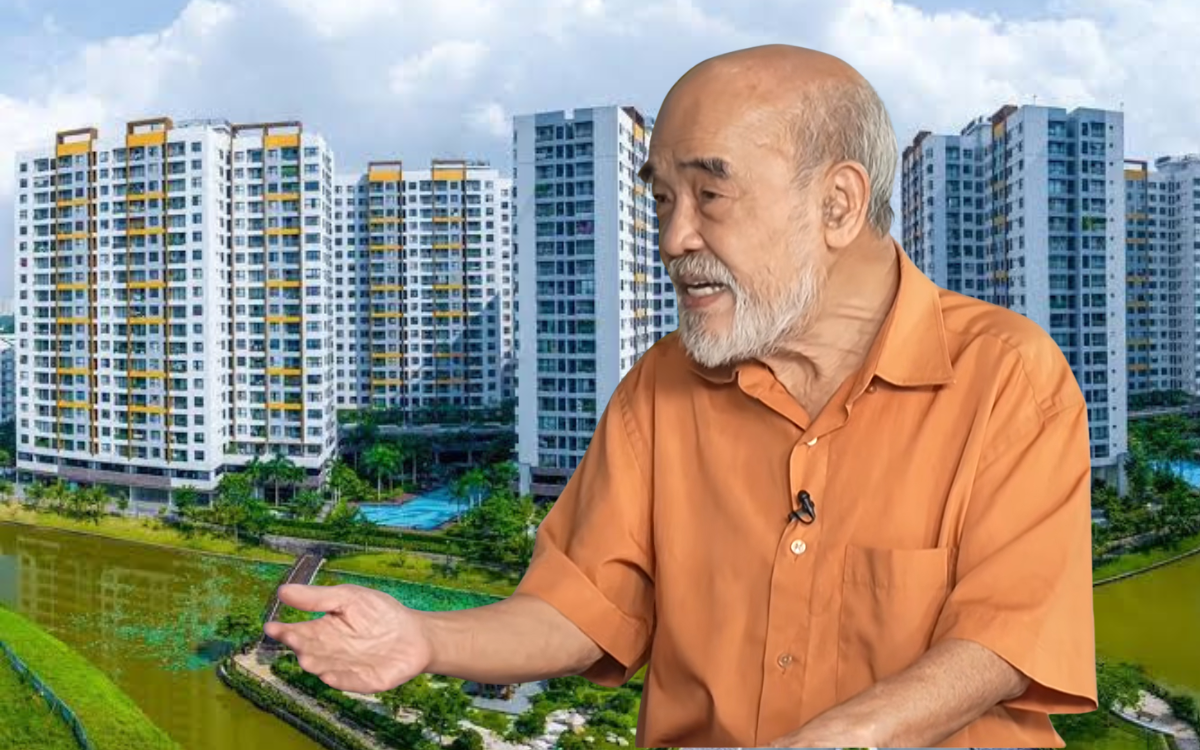
Ông Võ Công Bảo, Giám đốc Tư vấn đầu tư Công ty Chứng khoán LPS
Đừng để “món hời” đánh lạc hướng
Theo dữ liệu Batdongsan.com.vn, giá đất nền tại nhiều khu vực đang giảm mạnh so với đỉnh sốt, có nơi như TP Hòa Bình (cũ), Phú Thọ giảm trên 50%. Tại Hà Nội, giá đất nền Phú Cát giảm gần 20%, Tân Xã (cũ) giảm gần 30%, trong khi KĐT Cienco 5 Mê Linh còn 35- 45 triệu đồng/m², giảm hơn 35% so với đỉnh 60,2 triệu đồng/m² tháng 8/2025.
Không chỉ đất nền, giá rao bán tại nhiều chung cư bình dân Hà Nội cũng điều chỉnh 17- 35% so với các mức đỉnh. HH1, HH2, HH3 Linh Đàm hiện khoảng 32- 37 triệu đồng/m², giảm 16–20% so với cùng kỳ và hơn 35% so với đỉnh cuối 2025, đầu 2026; Xa La giảm gần 17%, Kim Văn - Kim Lũ gần 18% và Đại Thanh hơn 19% so với cuối năm ngoái.
Mặt bằng giá điều chỉnh đang mở ra thêm lựa chọn cho người mua, nhưng đồng thời đặt ra yêu cầu thận trọng hơn khi xuống tiền. Bởi theo chuyên gia, một trong những rủi ro phổ biến nhất khi mua nhà là quyết định theo cảm tính thay vì một quy trình thẩm định bài bản.
Chia sẻ tại Podcast Tài chính cá nhân chủ đề “Ba bước mua nhà để không bị 'hớ'” của VnExpress mới đây, ông Võ Công Bảo, Giám đốc Tư vấn đầu tư Công ty Chứng khoán LPS chia sẻ những sai lầm phổ biến thường mắc phải trong quá trình mua nhà,
Thứ nhất, mua bất động sản với giá cao hơn giá trị thực, tức “hớ” về giá. Thứ hai, mua nhà có vấn đề pháp lý, chẳng hạn đang tranh chấp hoặc chưa đủ điều kiện giao dịch.
Sai lầm thứ ba mới là vấn đề quan trọng nhưng ít được chú ý, dù lại rất phổ biến: mua một căn nhà không phù hợp với mục tiêu ban đầu.
“Chẳng hạn, trước đây tôi sống ở TP.HCM và mua một ngôi nhà cách trung tâm 20 km vì thấy giá rẻ. Căn nhà nằm ở khu vực vùng ven, có dư địa tăng giá nhờ hạ tầng và quy hoạch phát triển. Tuy nhiên, mục tiêu ban đầu là để con được học tại những trường gần thành phố. Như vậy, quyết định mua nhà đã đi lệch khỏi mục tiêu ban đầu. Mỗi ngày phải mất hơn 2 giờ di chuyển, tương đương hơn 700 giờ mỗi năm. Khoảng thời gian đó phải đánh đổi bằng sức khỏe, tiền bạc, trong khi mục tiêu ban đầu là được sống gần nơi làm việc, trường học, bệnh viện và các tiện ích xã hội lại không đạt được”, ông Bảo dẫn chứng.
Theo vị chuyên gia, giai đoạn nhiều người dễ mắc sai lầm nhất là khi thị trường bất động sản bùng nổ. Khi giao dịch diễn ra sôi động, khối lượng mua bán lớn, tâm lý mua theo cảm xúc cũng bị đẩy lên rất cao.
Ông Bảo cũng khuyến nghị quy trình áp dụng khi mua nhà. Đầu tiên, khi mua nhà, chúng ta phải xác định mục tiêu, trả lời câu hỏi: “Mua để làm gì?”. Thứ hai là xác định năng lực tài chính, trả lời hai câu hỏi: “Mình chi được tới bao nhiêu?” và “Mình có thể chịu đựng những rủi ro như thế nào?”. Thứ ba mới là bước lựa chọn sản phẩm.
Theo vị chuyên gia, bước xác định mục tiêu tác động khoảng 70- 80% đến thành công của một thương vụ, bởi nó giúp chúng ta đi đúng hướng khi phân tích các bước tiếp theo. Còn năng lực tài chính không trực tiếp tạo ra lợi nhuận nhưng là điều kiện sống còn.
“Ví dụ rõ nhất là giai đoạn Covid-19 tại Đà Nẵng năm 2020 - 2021. Nhiều nhà đầu tư bất động sản dòng tiền, căn hộ cho thuê bị đứt dòng tiền. Sau này, khi trao đổi với họ, mới nhận ra nhiều người chưa từng tính đến kịch bản này. Vì vậy, khi mua bất động sản, chúng ta phải đặt ra các kịch bản rủi ro như biến động chính trị thế giới, dịch bệnh, thiên tai hoặc những yếu tố chủ quan của chính mình. Chẳng hạn, mất khả năng lao động, bị giảm lương hoặc mất việc đều là những tình huống có thể xảy ra trong tương lai”, ông nói.
Một mũi tên, đừng ngắm quá nhiều đích
Theo ông Bảo, có 5 nhóm mục tiêu chính, tương ứng với 5 nhóm tài sản: tài sản để ở, tài sản tạo dòng tiền, tài sản tăng giá trị, tài sản thừa kế và tài sản đầu tư theo chu kỳ. Mỗi mục tiêu đòi hỏi một bộ tiêu chí khác nhau.
Với nhà ở, vị trí và khả năng nâng cao chất lượng sống, tiết kiệm thời gian là ưu tiên. Với tài sản cho thuê, cần quan tâm lợi suất, tỷ lệ lấp đầy, khách thuê và chi phí vận hành. Nếu kỳ vọng tăng giá, quy hoạch và hạ tầng là yếu tố then chốt. Tài sản thừa kế cần ưu tiên pháp lý, vị trí và khả năng giữ giá dài hạn; còn đầu tư theo chu kỳ đòi hỏi theo dõi lãi suất, tín dụng và chu kỳ bất động sản.
Vị chuyên gia chỉ ra một trong những lý do khiến người mua đi xa mục tiêu ban đầu là họ muốn quá nhiều thứ, muốn “một mũi tên trúng hai, ba đích”: vừa muốn nhà rẻ, vừa muốn gần trung tâm, vừa muốn tăng giá, lại muốn khi cần có thể cho thuê ngay. Tuy nhiên, các mục tiêu này có thể đòi hỏi những tiêu chí trái ngược nhau.
Một căn nhà để ở cho gia đình có thể cần gần trường học, gần bệnh viện, có không gian sống thoải mái, nhưng chưa chắc đã tăng giá mạnh. Ngược lại, chưa chắc ngôi nhà đó có xung quanh nhiều khu công nghiệp, trường học, văn phòng để có thể cho thuê với giá tốt.
Khi cố tối ưu tất cả mục tiêu trong một căn nhà, chúng ta phải trả hai cái giá. Thứ nhất, chúng ta phải trả thêm tiền để có những đặc tính không phục vụ trực tiếp cho mục tiêu ban đầu. Thứ hai, chúng ta phải thỏa hiệp, tức là chấp nhận mỗi mục tiêu chỉ đạt được một phần và không có mục tiêu nào được đáp ứng trọn vẹn. Vì vậy, người mua buộc phải hi sinh mục tiêu nào đó.
Đo sức trước khi xuống tiền
Đối với việc vay nợ mua nhà trong bối cảnh lãi suất cao, ông Võ Công Bảo cho rằng người mua cần tính đồng thời giá bất động sản, tiền mặt, thu nhập, chi phí sinh hoạt, khoản vay và các kịch bản lãi suất.
Chẳng hạn, một gia đình mua bất động sản 3,8 tỷ đồng, có 2 tỷ đồng tiền mặt, thu nhập 35 triệu đồng và chi phí sinh hoạt 15 triệu đồng mỗi tháng. Ngoài giá nhà, cần tính các khoản như lệ phí trước bạ, công chứng, thẩm định, bảo hiểm khoản vay, khoảng 15-30 triệu đồng, cùng chi phí sửa chữa dự kiến 100 triệu đồng và quỹ dự phòng ít nhất 6 tháng chi phí sinh hoạt.
Ông Bảo khuyến nghị lấy mức vay 70% giá trị bất động sản để tính theo hướng thận trọng, dù một số ngân hàng có thể cho vay 80-85%. Sau khi trừ các khoản dự phòng và chi phí, số tiền thực tế có thể dùng để mua nhà trong ví dụ trên chỉ còn khoảng 1 tỷ đồng, thay vì 2 tỷ đồng ban đầu.
Theo ông, tỷ lệ vay 30-50% là tương đối an toàn, trong khi mức 50-70% có rủi ro cao hơn. Người mua cũng cần kiểm tra dòng tiền trong kịch bản lãi suất thả nổi tăng thêm 3-4%; nếu dòng tiền sau khi trừ toàn bộ nghĩa vụ tài chính bị âm, khoản vay vượt quá khả năng chi trả.
Ngoài khoản vay, người mua cũng phải tính các chi phí ẩn như bảo hiểm, lệ phí trước bạ, thuế, phí quản lý, sửa chữa, khấu hao và bảo trì. Đây là những khoản thường bị bỏ qua nhưng có thể bào mòn đáng kể lợi nhuận, đặc biệt với bất động sản cho thuê. Các khoản vay cũ và dư nợ tín dụng cũng phải được cộng vào tổng nghĩa vụ nợ.
Theo ông Võ Công Bảo, nếu khoản vay mua nhà là X và các khoản nợ khác là Y thì tổng nghĩa vụ nợ Z cần được tính trên tổng thu nhập, với nguyên tắc duy trì dưới 30%. Chẳng hạn, người có thu nhập 50 triệu đồng/tháng nên giữ tổng nghĩa vụ trả nợ ở mức khoảng 10-15 triệu đồng trở xuống.
Bên cạnh đó, quỹ dự phòng nên đủ cho 6-12 tháng và phải bao gồm cả khoản trả nợ, không chỉ chi phí sinh hoạt. Khi xây dựng phương án vay, người mua cũng nên tính theo kịch bản lãi suất thả nổi ở mức cao để ngay cả trong tình huống khó khăn, nghĩa vụ trả nợ vẫn nằm trong ngưỡng có thể kiểm soát.