Ảnh minh họa
Thuế tỉnh Thái Nguyên đã có Công văn 8823/TNG-QLDN1 ngày 22/09/2026 về việc rà soát, kê khai việc sử dụng hóa đơn.
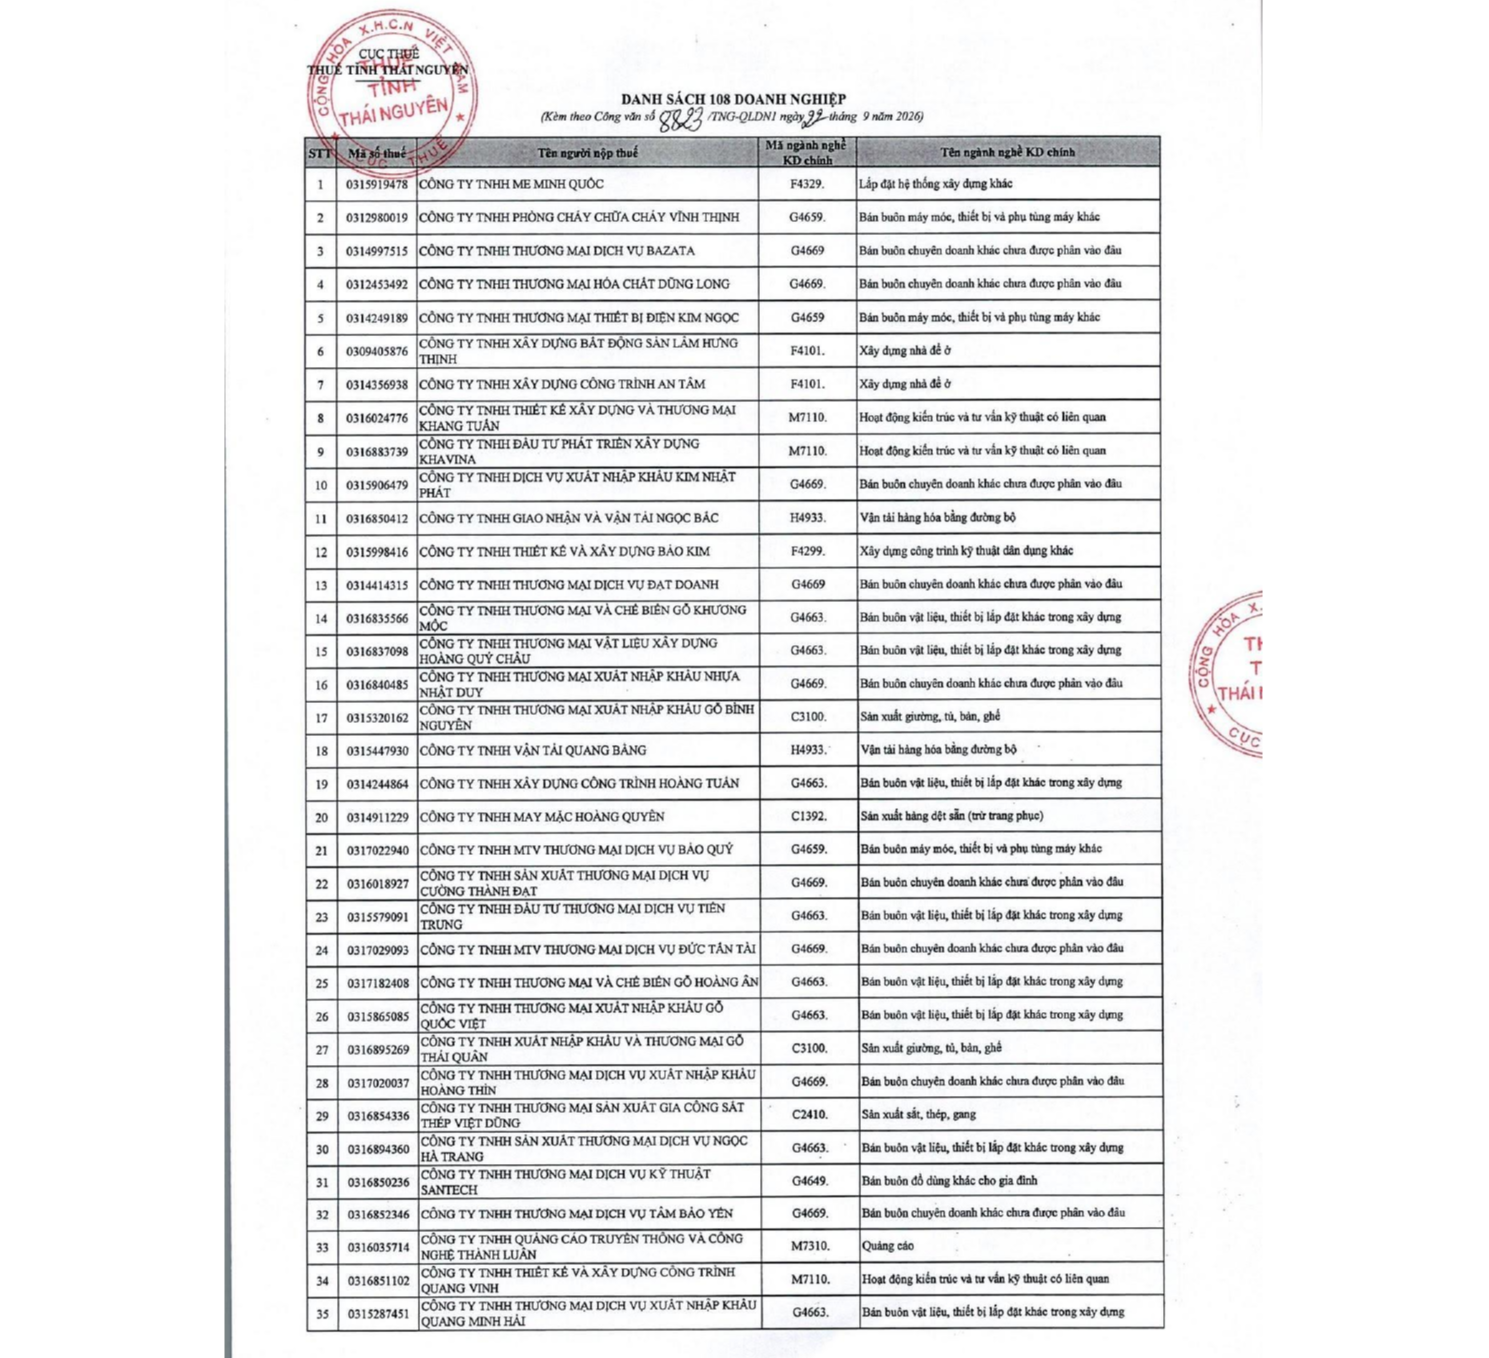
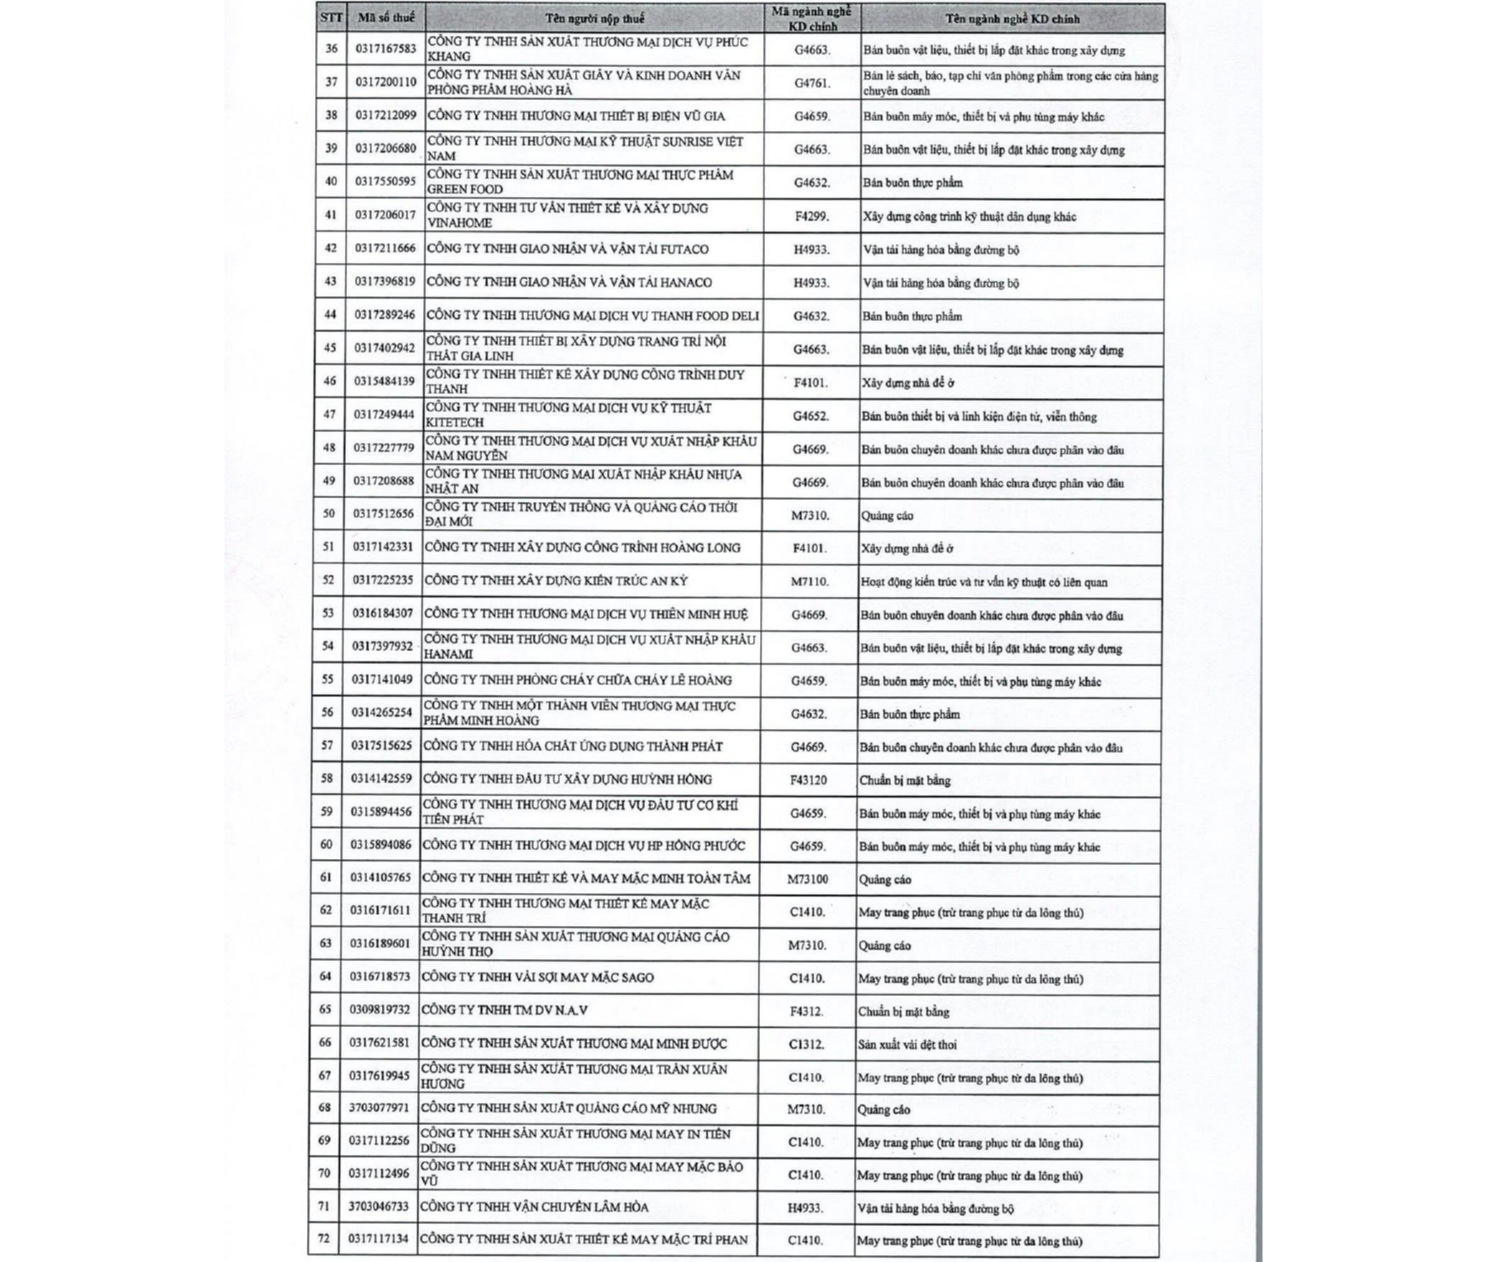
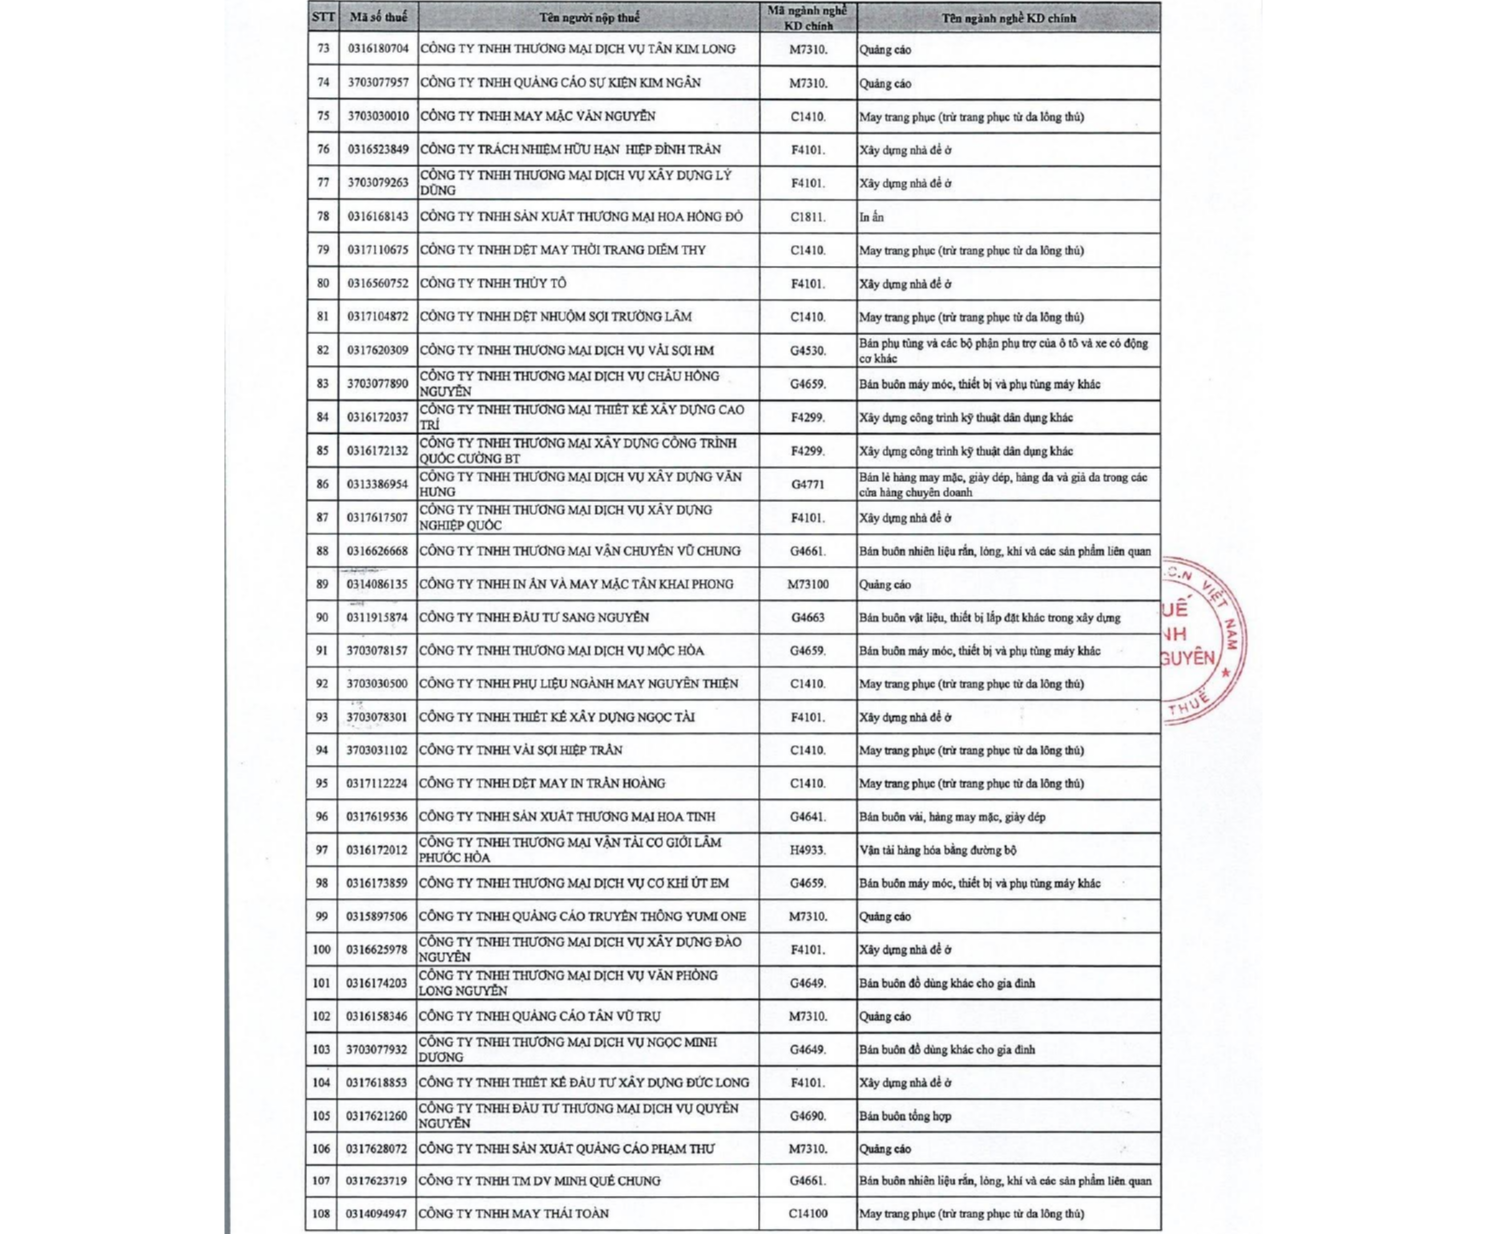
Theo đó, thực hiện chỉ đạo của Cục Thuế tại Công văn 6570/CT-KTr ngày 07/9/2026 về việc rà soát, xử lý hoá đơn không hợp pháp của 108 doanh nghiệp (có danh sách kèm theo), Thuế tỉnh Thái Nguyên đề nghị các doanh nghiệp, tổ chức thực hiện rà soát về việc mua, bán hàng hóa, dịch vụ của 108 doanh nghiệp theo danh sách đính kèm.
Cơ quan thuế cho biết trường hợp nếu có phát sinh giao dịch mua, bán hàng hóa, dịch vụ liên quan tới 108 doanh nghiệp trên, các doanh nghiệp, tổ chức phải giải trình bằng văn bản và cung cấp toàn bộ hồ sơ, tài liệu liên quan đến việc mua, bán hàng hóa, dịch vụ (gồm: Hợp đồng mua, bán hàng hoá, dịch vụ; hoá đơn GTGT; biên bản giao nhận hàng hoá; phiếu xuất kho/ nhập kho; chứng từ vận chuyển; chứng từ thanh toán; tình hình kê khai thuế GTGT; giá trị hoá đơn hạch toán vào doanh thu, chi phí tính thuế TNDN ...).
Trường hợp không có phát sinh giao dịch mua, bán hàng hóa, dịch vụ liên quan tới 108 doanh nghiệp trên, đề nghị doanh nghiệp, tổ chức cam kết và chịu trách nhiệm trước pháp luật về nội dung đã cam kết.
Văn bản giải trình, hồ sơ, tài liệu của các doanh nghiệp, tổ chức gửi về Thuế tỉnh Thái Nguyên trước ngày 05/10/2026.
Quá thời hạn nêu trên, nếu các doanh nghiệp, tổ chức không có phản hồi thì được xem là đơn vị không phát sinh giao dịch mua, bán hàng hóa và không sử dụng hoá đơn của 108 doanh nghiệp theo danh sách đính kèm. Các đơn vị hoàn toàn chịu trách nhiệm trước pháp luật nếu sau này cơ quan có thẩm quyền tiến hành kiểm tra, thanh tra và phát hiện có sai phạm.
Danh sách 108 doanh nghiệp xử lý hóa đơn không hợp pháp theo Công văn 8823 :
Trường hợp nào được xem là sử dụng hóa đơn không hợp pháp?
Khoản 7 Điều 3 Nghị định 254/2026/NĐ-CP quy định 7 trường hợp được xem là sử dụng hóa đơn không hợp pháp, sử dụng chứng từ không hợp pháp bao gồm:
(1) Sử dụng hóa đơn, chứng từ giả;
(2) Sử dụng hóa đơn, chứng từ chưa có giá trị sử dụng, hết giá trị sử dụng;
(3) Sử dụng hóa đơn bị ngừng sử dụng trong thời gian bị cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn, trừ trường hợp được phép sử dụng theo thông báo của cơ quan thuế;
(4) Sử dụng hóa đơn điện tử không đăng ký sử dụng với cơ quan thuế;
(5) Sử dụng hóa đơn điện tử chưa có mã của cơ quan thuế đối với trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế;
(6) Sử dụng hóa đơn mua hàng hóa, dịch vụ có ngày lập trên hóa đơn từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền;
(7) Sử dụng hóa đơn, chứng từ mua hàng hóa, dịch vụ có ngày lập trên hóa đơn, chứng từ trước ngày xác định bên lập hóa đơn, chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền hoặc chưa có thông báo của cơ quan thuế về việc bên lập hóa đơn, chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan có thẩm quyền nhưng cơ quan thuế hoặc cơ quan công an hoặc các cơ quan chức năng khác đã có kết luận đó là hóa đơn, chứng từ không hợp pháp.