Từ ngày 16/11, Ngân hàng TMCP Sài Gòn (SCB) chính thức áp dụng biểu lãi suất huy động mới, với mức lãi suất 0%/năm đối với nhiều sản phẩm tiền gửi tiết kiệm dành cho khách hàng cá nhân.
Theo biểu lãi suất được công bố, sản phẩm tiết kiệm trực tuyến tại SCB áp dụng mức 0%/năm ở các kỳ hạn từ 31 ngày đến 36 tháng, đối với các phương thức lĩnh lãi trước, hàng tháng và cuối kỳ.
Tương tự, sản phẩm tiền gửi tiết kiệm có kỳ hạn thông thường dành cho khách hàng cá nhân gửi mới cũng được niêm yết lãi suất 0%/năm ở các kỳ hạn từ 1 đến 36 tháng.
Đây là lần điều chỉnh mạnh thứ hai của SCB trong vòng một tháng. Trước đó, ngân hàng áp dụng lãi suất tiết kiệm trực tuyến khoảng 0,1–0,7%/năm tùy kỳ hạn và phương thức lĩnh lãi.
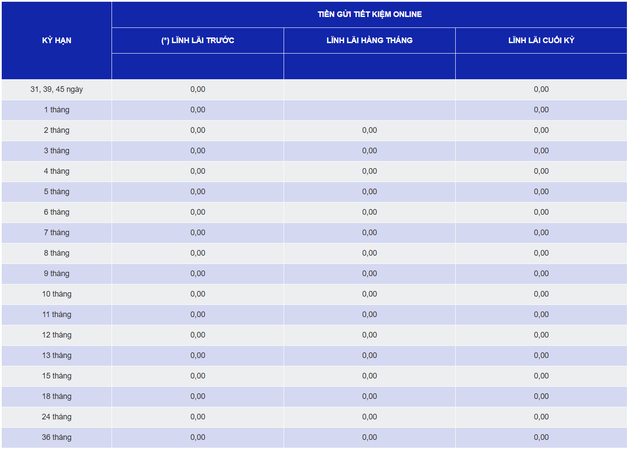
Biểu lãi suất huy động online niêm yết tại SCB
Diễn biến tại SCB mang tính đặc thù, trong bối cảnh ngân hàng này đang thuộc diện kiểm soát đặc biệt của Ngân hàng Nhà nước từ năm 2022 và thực hiện quá trình tái cơ cấu.
Tuy nhiên, thị trường lãi suất huy động nói chung cũng tiếp tục ghi nhận những điều chỉnh mới tại các ngân hàng lớn, đặc biệt ở nhóm kỳ hạn trung và dài hạn.
Mới đây, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) đã điều chỉnh giảm lãi suất huy động ở nhiều kỳ hạn, với mức giảm mạnh nhất lên tới 0,4 điểm phần trăm.
Theo biểu lãi suất cập nhật ngày 14/11, đối với hình thức gửi tiết kiệm tại quầy, VPBank giảm lãi suất kỳ hạn 15 tháng và 18 tháng từ 6,9%/năm xuống 6,5%/năm. Kỳ hạn 24 tháng cũng giảm 0,2 điểm phần trăm, còn 6,7%/năm.
Ở kênh tiết kiệm trực tuyến, lãi suất kỳ hạn 15 tháng và 18 tháng được điều chỉnh từ 7,4%/năm xuống 7,1%/năm. Kỳ hạn 24 tháng giảm từ 7,1%/năm xuống 6,9%/năm, trong khi kỳ hạn 1–2 tháng giảm nhẹ 0,1 điểm phần trăm xuống 4,65%/năm.
Sau điều chỉnh, mức lãi suất trực tuyến cao nhất dành cho khách hàng cá nhân gửi dưới 1 tỷ đồng tại VPBank còn 7,1%/năm, áp dụng cho kỳ hạn 15 tháng và 18 tháng. Với hình thức gửi tại quầy, mức cao nhất là 6,7%/năm ở kỳ hạn 24 tháng.
Động thái của VPBank thu hút sự chú ý khi đây là ngân hàng tư nhân có quy mô tổng tài sản lớn nhất hệ thống. Tính đến cuối tháng 9/2026, tổng tài sản hợp nhất của ngân hàng đã vượt 1,6 triệu tỷ đồng, tăng 27,8% so với cuối năm trước.
Không riêng VPBank, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) cũng vừa điều chỉnh giảm lãi suất tiết kiệm trực tuyến ở một số kỳ hạn.
Cụ thể, BIDV giảm 0,2 điểm phần trăm đối với các kỳ hạn từ 15 đến 18 tháng, đưa lãi suất xuống còn 6,6%/năm. Sau điều chỉnh, mức lãi suất này ngang bằng với các kỳ hạn từ 6 đến 11 tháng.
Trong khi đó, các kỳ hạn còn lại được giữ nguyên. BIDV hiện niêm yết lãi suất trực tuyến 4,75%/năm đối với kỳ hạn 1–5 tháng; 6,6%/năm đối với kỳ hạn 6–11 tháng và 15–18 tháng. Mức cao nhất 6,8%/năm được duy trì tại các kỳ hạn 12–13 tháng và 24–36 tháng.
Đáng chú ý, BIDV hiện là ngân hàng có quy mô tiền gửi khách hàng lớn nhất hệ thống, với số dư hơn 2,36 triệu tỷ đồng tính đến cuối tháng 9/2026, tăng 6,2% so với cuối năm 2025.
Lãi suất tiết kiệm trực tuyến ngày 16/11/2026
| NGÂN HÀNG | 3 THÁNG | 6 THÁNG | 9 THÁNG | 12 THÁNG | 18 THÁNG |
|---|---|---|---|---|---|
| MBV | 4,75 | 6,5 | 7 | 7 | 7 |
| PGBANK | 4,75 | 6,9 | 6,9 | 7 | 6,8 |
| SACOMBANK | 4,75 | 6,7 | 6,7 | 7 | 7 |
| VCBNEO | 4,75 | 7 | 7 | 7 | 7 |
| VIB | 4,45 | 5,7 | 5,8 | 7 | 5,9 |
| BVBANK | 4,75 | 6,7 | 6,7 | 6,9 | 6,7 |
| AGRIBANK | 4,75 | 6,6 | 6,6 | 6,8 | 6,8 |
| BIDV | 4,75 | 6,6 | 6,6 | 6,8 | 6,6 |
| VIETCOMBANK | 4,75 | 6,6 | 6,6 | 6,8 | 6,8 |
| VIETINBANK | 4,75 | 6,6 | 6,6 | 6,8 | 6,8 |
| LPBANK | 4,55 | 6,5 | 6,4 | 6,7 | 6,55 |
| SAIGONBANK | 4,75 | 6,4 | 6,1 | 6,7 | 6,5 |
| VPBANK | 4,65 | 6,6 | 6,6 | 6,7 | 7,1 |
| BAC A BANK | 4,75 | 6,55 | 6,55 | 6,6 | 6,45 |
| OCB | 4,75 | 6,2 | 6,2 | 6,5 | 6,2 |
| MSB | 4,75 | 5,8 | 5,8 | 6,3 | 6,1 |
| TECHCOMBANK | 4,55 | 6,05 | 6,05 | 6,25 | 5,35 |
| NAM A BANK | 4,75 | 5,9 | 6,1 | 6,1 | 6,3 |
| VIKKI BANK | 4,7 | 6 | 6 | 6,1 | 6,1 |
| BAOVIETBANK | 4,75 | 5,9 | 5,9 | 6 | 6 |
| SHB | 4,65 | 5,7 | 5,9 | 6 | 6,1 |
| MB | 4,7 | 5,3 | 5,3 | 5,85 | 5,85 |
| NCB | 4,75 | 5,6 | 5,6 | 5,8 | 6,1 |
| ABBANK | 3,8 | 5,75 | 5,75 | 5,75 | 5,3 |
| TPBANK | 4,75 | 5,45 | 5,55 | 5,75 | 5,75 |
| VIET A BANK | 4,75 | 5,5 | 5,5 | 5,6 | 5,7 |
| VIETBANK | 4,6 | 5,4 | 5,5 | 5,6 | 5,9 |
| HDBANK | 4,3 | 5 | 4,8 | 5,3 | 5,6 |
| ACB | 4,5 | 4,5 | 4,7 | 5,3 | - |
| PVCOMBANK | 4,5 | 4,8 | 4,8 | 5,1 | 5,8 |
| GPBANK | 3,7 | 4,75 | 4,85 | 5,05 | 5,05 |
| KIENLONGBANK | 4,2 | 5 | 4,7 | 5 | 4,65 |
| EXIMBANK | 4,7 | 4,9 | 4,9 | 4,8 | 5,3 |
| SEABANK | 3,95 | 4,15 | 4,35 | 4,5 | 4,75 |
| SCB | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
Việc cả VPBank và BIDV tiếp tục giảm lãi suất ở một số kỳ hạn dài cho thấy quá trình điều chỉnh mặt bằng huy động vẫn đang diễn ra tại các ngân hàng lớn, ngay cả sau đợt giảm lãi suất trên diện rộng vào cuối tháng 10.
Theo thông tin được Ngân hàng Nhà nước công bố, tính đến cuối tháng 10, cả 46/46 ngân hàng thương mại đã giảm lãi suất tiền gửi niêm yết từ 0,5 đến 0,7 điểm phần trăm đối với các kỳ hạn từ 6 tháng trở lên.
Đáng chú ý, việc giảm lãi suất niêm yết đã bước đầu phản ánh vào chi phí vốn thực tế. Trong giai đoạn cuối tháng 10/2026, lãi suất tiền gửi phát sinh mới bình quân giảm khoảng 0,4 điểm phần trăm so với giữa tháng. Cùng thời gian, lãi suất cho vay phát sinh mới giảm khoảng 0,2–0,5 điểm phần trăm.
Bên cạnh đó, hơn 20 ngân hàng đã công bố các chương trình tín dụng ưu đãi với mức giảm lãi suất từ 1,5 đến 2 điểm phần trăm. Một số ngân hàng lớn như Vietcombank, Agribank và MB cũng triển khai giảm lãi suất đối với cả các khoản vay hiện hữu và khoản vay mới.
Như vậy, sau làn sóng giảm lãi suất đồng loạt cuối tháng 10, thị trường huy động tiếp tục ghi nhận những điều chỉnh mới trong nửa đầu tháng 11. Tuy nhiên, diễn biến tại từng ngân hàng có sự khác biệt, từ việc SCB đưa lãi suất nhiều sản phẩm về 0%/năm đến việc VPBank và BIDV giảm có chọn lọc ở một số kỳ hạn dài.
Xu hướng giảm lãi suất huy động đang tạo thêm điều kiện để các ngân hàng tiết giảm chi phí vốn, qua đó hỗ trợ mục tiêu hạ lãi suất cho vay đối với doanh nghiệp và người dân. Dù vậy, mức độ và tốc độ giảm lãi suất trong thời gian tới vẫn phụ thuộc vào nhu cầu huy động vốn, tăng trưởng tín dụng và tình hình thanh khoản của từng ngân hàng.