Ngày 29/10/2026, Hội đồng quản trị MB thông qua phương án thành lập Ngân hàng TNHH Một thành viên MB Toàn cầu tại Trung tâm Tài chính quốc tế Việt Nam (VIFC), vốn điều lệ dự kiến 3.000 tỷ đồng hoặc ngoại tệ tương đương. Chỉ ít ngày sau, Techcombank chốt danh sách cổ đông vào ngày 3/11/2026 để lấy ý kiến bằng văn bản về việc lập một ngân hàng thương mại TNHH một thành viên tại VIFC, trong khi MSB gần đây cũng đã được cổ đông thông qua chủ trương tương tự.
Trước đó, trong mùa đại hội đồng cổ đông năm 2026, bảy ngân hàng gồm Vietcombank, MB, TPBank, LPBank, HDBank, SHB và Nam A Bank đều đã được cổ đông thông qua chủ trương thành lập ngân hàng con sở hữu 100% vốn tại VIFC.
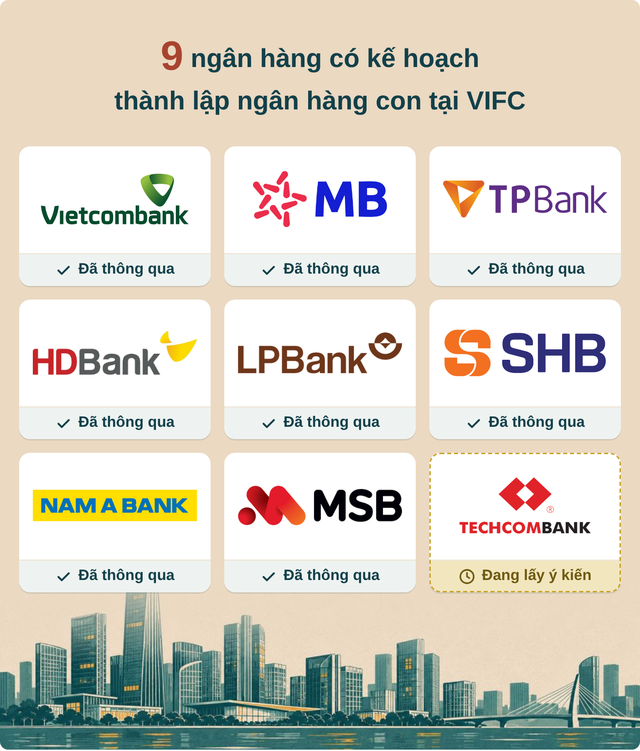
Như vậy, tính đến đầu tháng 11/2026, đã có 9 nhà băng thông qua hoặc đang xin ý kiến cổ đông về việc lập ngân hàng con tại VIFC. Phần lớn chọn mức vốn khởi điểm 3.000 tỷ đồng, tương đương vốn pháp định.
Theo Nghị quyết 222/2025/QH15 của Quốc hội và Nghị định 329/2025/NĐ-CP có hiệu lực từ ngày 18/12/2025, ngân hàng hiện diện tại VIFC dưới hình thức ngân hàng thương mại TNHH một thành viên hoặc chi nhánh ngân hàng nước ngoài. Với ngân hàng 100% vốn trong nước, chủ sở hữu phải là một ngân hàng thương mại trong nước.
Ngân hàng mẹ phải đáp ứng một số điều kiện, trong đó bắt buộc có giá trị thực vốn điều lệ tối thiểu gấp đôi mức vốn pháp định, tỷ lệ nợ xấu không quá 3%, được Ngân hàng Nhà nước xếp hạng A hoặc B, thuộc nhóm quy mô lớn và có lãi trên cả báo cáo tài chính riêng lẻ lẫn hợp nhất đã kiểm toán trong 5 năm liền kề. Vì vậy, sở hữu một ngân hàng con tại VIFC tự thân đã là một tấm "chứng chỉ" về sức khỏe tài chính và năng lực quản trị.
Mô hình pháp nhân độc lập cho phép ngân hàng con hạch toán riêng, xây dựng bộ máy và sản phẩm theo chuẩn quốc tế, đồng thời tách bạch rủi ro với hoạt động nội địa. Khác biệt lớn nhất nằm ở cơ chế ngoại hối: ngân hàng tại VIFC mở tài khoản thanh toán bằng ngoại tệ cho thành viên trung tâm, tổ chức và cá nhân không cư trú, giao dịch giữa các thành viên được thanh toán trực tiếp bằng ngoại tệ. Nói cách khác, đây gần như một ngân hàng quốc tế ngay trên lãnh thổ Việt Nam.
Phạm vi hoạt động được Nghị định 329 quy định chi tiết theo từng nhóm khách hàng, từ Điều 57 đến Điều 62, nhiều nhất là 21 hoạt động với cá nhân, tổ chức ngoài lãnh thổ Việt Nam. Danh mục này cho thấy ngân hàng con được thiết kế để phục vụ khách hàng và dòng tiền quốc tế.
Theo các ngân hàng, việc tham gia vào VIFC được kỳ vọng sẽ giúp họ tiếp cận nguồn vốn quốc tế, cũng như đa dạng hóa sản phẩm, dịch vụ tài chính phục vụ nhu cầu giao dịch xuyên biên giới của doanh nghiệp và cá nhân.
Trên thực tế, nhiều năm qua, ngân hàng Việt vươn ra quốc tế chủ yếu theo lối truyền thống là mở chi nhánh, ngân hàng con hay văn phòng đại diện ở nước ngoài, phần lớn tại các thị trường lân cận. Cách làm này đòi hỏi chi phí lớn, phải thích nghi với pháp luật sở tại và cạnh tranh trực diện với ngân hàng bản địa, trong khi quy mô hoạt động thường khiêm tốn so với kỳ vọng.
VIFC mở ra một hướng đi mới khi sân chơi quốc tế được đưa về ngay TP.HCM và Đà Nẵng. Nhà đầu tư nước ngoài, quỹ đầu tư, định chế tài chính và doanh nghiệp xuyên quốc gia khi tham gia trung tâm đều cần một ngân hàng làm đầu mối thanh toán, quản lý dòng tiền và thu xếp vốn, và ngân hàng Việt ở vị trí thuận lợi để đảm nhận vai trò đó vì hiểu thị trường, hiểu doanh nghiệp trong nước.
Tờ trình gửi cổ đông cho thấy rõ những gì các nhà băng kỳ vọng. MSB đặt việc lập ngân hàng con vào bối cảnh mô hình kinh doanh truyền thống đang chịu sức ép từ hạn mức tăng trưởng tín dụng, chuẩn mực Basel III, IFRS 9 và biên lãi ròng thu hẹp. Với tệp khách hàng doanh nghiệp xuất nhập khẩu, logistics, hàng hải và chuỗi cung ứng FDI, MSB kỳ vọng chuyển mình từ "ngân hàng phục vụ nội địa" thành "mắt xích trung chuyển tài chính" trong chuỗi cung ứng toàn cầu của khách hàng.
Techcombank hướng tới nguồn vốn ngoại tệ chi phí thấp hơn qua cho vay hợp vốn và trái phiếu quốc tế, kèm mô hình khởi tạo và phân phối khoản vay gắn với danh mục cho vay hạ tầng, hiện chiếm khoảng 7% tổng dư nợ.
HDBank xem ngân hàng con là kênh kết nối với các định chế tài chính, nhà đầu tư quốc tế, LPBank kỳ vọng huy động vốn trung và dài hạn với chi phí tối ưu. Trong khi đó, ngân hàng con của Vietcombank được thiết kế như một trung tâm dịch vụ tài chính quốc tế, ưu tiên thanh toán, giao dịch ngoại tệ và tài trợ thương mại, hướng tới các tổ chức tài chính, fintech, doanh nghiệp công nghệ và nhà đầu tư nước ngoài tại trung tâm.
TPBank cũng xác định ngân hàng con không hoạt động như một chi nhánh bán lẻ thông thường, mà tập trung vào thanh toán ngoại tệ và dịch vụ tài chính cho các thành viên trong hệ sinh thái VIFC.
Dư địa sản phẩm tại VIFC cũng rộng hơn nhiều so với hoạt động ngân hàng thương mại truyền thống. Ngoài thanh toán và tài trợ thương mại, ngân hàng có thể cùng các định chế quốc tế cho vay hợp vốn, bảo lãnh phát hành trái phiếu quốc tế, tư vấn mua bán sáp nhập xuyên biên giới hay quản lý tài sản cho nhà đầu tư toàn cầu.
Về dài hạn, khi thị trường nợ thứ cấp hình thành, ngân hàng có thể đưa các khoản vay lên nền tảng giao dịch để tạo thanh khoản, phân bổ rủi ro và quay vòng vốn, thay vì nắm giữ đến khi đáo hạn. Trong cuộc chơi này, lợi thế của ngân hàng Việt nằm ở sự am hiểu doanh nghiệp, môi trường pháp lý, khả năng định giá tài sản bảo đảm và giám sát dự án trong nước.
Dù nhiều kỳ vọng, chặng đường từ chủ trương đến hoạt động thực tế không hề đơn giản. Gần 9 tháng sau ngày ra mắt, đến 28/10/2026, Cơ quan điều hành VIFC tại TP.HCM mới công bố 10 thành viên chính thức đầu tiên, và tất cả đều là các công ty holding. Đến nay, trung tâm vẫn chưa có ngân hàng thành viên nào.
Bên cạnh thủ tục cấp phép, bài toán vốn cũng khiến các nhà băng phải cân nhắc. Mức vốn 3.000 tỷ đồng cho mỗi ngân hàng con là khoản đầu tư đáng kể khi các nhà băng vẫn phải cân đối vốn để đáp ứng yêu cầu an toàn, đồng thời giải trình với cổ đông về lợi nhuận kỳ vọng trong khi dữ liệu đánh giá hiệu quả tại một trung tâm mới vận hành còn hạn chế.
Tuy nhiên, quyết tâm đưa những ngân hàng đầu tiên vào trung tâm đang được đẩy nhanh. Phó Thủ tướng Nguyễn Văn Thắng, Chủ tịch Hội đồng điều hành Trung tâm Tài chính quốc tế Việt Nam mới đây tại khuôn khổ Diễn đàn Kinh tế Mùa thu 2026 đã nhấn mạnh, yêu cầu trung tâm phấn đấu có giao dịch thực tế và ngân hàng thành viên ngay trong tháng 11/2026.
Hiện trong số các nhà băng đã có chủ trương, đến thời điểm này MB là ngân hàng duy nhất tiến thêm một bước, khi Hội đồng quản trị ra nghị quyết thông qua phương án thành lập và ấn định tên gọi Ngân hàng TNHH Một thành viên MB Toàn cầu, với vốn điều lệ dự kiến 3.000 tỷ đồng hoặc ngoại tệ tương đương.
Ra đời từ năm 2021, FChoice là bảng bình chọn thường niên do CafeF tổ chức. Đây không chỉ là một cuộc bình chọn thông thường mà là "bản đồ thành tựu" phản chiếu những câu chuyện kinh doanh đột phá, có sức tác động sâu rộng đến nền kinh tế quốc gia. Năm 2026, FChoice Awards đã chính thức quay trở lại với thông điệp "Tăng trưởng vượt bậc – Ghi dấu toàn cầu" với 5 nhóm hạng mục lớn.
Cổng đề cử FChoice Awards 2026 đã chính thức mở. Hãy GỬI ĐỀ CỬ ngay hôm nay để những thành tựu xứng đáng được ghi dấu trên "bản đồ vinh danh".