Thu nhập cao nhưng vẫn "sạch ví" cuối tháng
Anh Xuân Bảng, 28 tuổi, làm IT tại một tập đoàn công nghệ ở Hà Nội, có thu nhập khoảng 60 triệu đồng/tháng, thậm chí có thời điểm lên tới 100 triệu đồng. Với độ tuổi này, mức thu nhập của anh thuộc nhóm đáng mơ ước đối với nhiều người trẻ.
Nhưng kiếm được nhiều tiền cũng đồng nghĩa với việc anh dần nâng cấp mức sống và chi tiêu ngày càng mạnh tay. Anh Bảng đi ô tô, mỗi tháng tốn khoảng 3-4 triệu đồng cho chi phí di chuyển. Một bữa ăn bình thường nếu đi một mình có thể hết 150.000 đồng, nhưng khi đi cùng bạn bè hoặc người thân, hóa đơn có thể lên tới 1-2 triệu đồng cho hai người.
"Những buổi gặp gỡ, ăn uống cùng bạn bè cũng thường tiêu tốn 600.000-1 triệu đồng/người. Thỉnh thoảng, lựa chọn những nhà hàng sang trọng với hóa đơn 5-6 triệu đồng, khoảng hai lần mỗi tháng", anh chia sẻ.
Không chỉ chi cho ăn uống, trải nghiệm, anh còn dành những khoản tiền lớn cho các món đồ phục vụ sở thích cá nhân. Laptop thường được lựa chọn ở mức giá 50-60 triệu đồng. Bộ ga gối có giá hơn 60-70 triệu đồng bởi anh quan niệm giường ngủ là nơi mình dành tới 8 tiếng mỗi ngày, nên xứng đáng được đầu tư.
Thu nhập càng tăng, anh càng tự tin mua những món đồ đắt tiền. Có chiếc áo hàng hiệu giá khoảng hàng chục triệu đồng nhưng chỉ mặc 2-3 lần.
Thế nhưng, phía sau mức thu nhập đáng mơ ước là một thực tế trái ngược. Trong hai năm đầu, anh gần như tiêu hết số tiền kiếm được mỗi tháng. Có những thời điểm đầu tháng, tài khoản ngân hàng chỉ còn khoảng vài triệu đồng, khiến anh cảm thấy bất an, lo lắng trước những khoản phát sinh ngoài dự kiến.
Nếu câu chuyện của anh Bảng phản ánh vòng xoáy nâng cấp lối sống, trường hợp của chị Thu Hiền lại cho thấy áp lực tài chính có thể đến từ trách nhiệm gia đình.
Hai vợ chồng chị Hiền có tổng thu nhập khoảng 100 triệu đồng/tháng, trong đó vợ kiếm 30 triệu đồng, chồng 70 triệu đồng. Nghe mức thu nhập này, nhiều người có thể nghĩ gia đình sẽ tiết kiệm được một khoản đáng kể. Nhưng thực tế, gia đình chị Hiền có tới 7 thành viên gồm hai vợ chồng, bố mẹ chồng, hai con nhỏ và một người cháu đang học đại học sống cùng.
Chi phí sinh hoạt vì thế không hề nhỏ. Ngoài tiền thuê nhà, điện nước, ăn uống, học hành và vaccine cho con, gia đình còn dành 4 triệu đồng mỗi tháng cho bảo hiểm sức khỏe và nhân thọ, 2 triệu đồng hỗ trợ em học đại học, 3 triệu đồng biếu ông bà ngoại. Mỗi tháng, chị Hiền cũng về quê thăm ông bà ngoại một lần, tốn khoảng 2-3 triệu đồng. Những khoản chi cho gym, cà phê, quần áo, các buổi ăn uống của chồng với đồng nghiệp hay sinh nhật trong công ty cũng góp phần khiến ngân sách gia đình tăng lên.
Tính tổng, chi tiêu mỗi tháng của gia đình vào khoảng 75 triệu đồng. Khoản còn lại khoảng 25 triệu đồng tưởng chừng khá lớn, nhưng khi đặt cạnh những kế hoạch dài hạn, số tiền này lại không quá dư dả.
Hiền dự tính cho con nhỏ học trường tư trong tương lai, với học phí khoảng 8 triệu đồng/tháng. Chưa kể nhu cầu mua sắm đồ đạc gia đình, du lịch, lễ Tết và những khoản phát sinh khác.
"Nghe thì nhiều người bảo thế thì tiết kiệm thoải mái, nhưng thực ra ngồi tính kỹ ra mới thấy không hề dễ thở như mình tưởng", chị Hiền chia sẻ.
Ở một góc độ khác, chị Kim Dung, 29 tuổi, làm truyền thông cho một tập đoàn với mức lương 45 triệu đồng/tháng, lại cho thấy sức hút của những trải nghiệm và nhu cầu hưởng thụ có thể khiến thu nhập nhanh chóng vơi đi.
Khi mức sống tăng theo thu nhập, những khoản chi tưởng nhỏ hoặc những nhu cầu ngày càng lớn có thể khiến người trẻ rơi vào vòng xoáy kiếm tiền - tiêu tiền - tiếp tục kiếm tiền.
Ngay từ khi mới ra trường, Dung đã có mức lương 25-30 triệu đồng/tháng, tạo điều kiện để hình thành thói quen chi tiêu khá thoải mái. Cuối tuần, cô thường dành thời gian mua sắm, đi chơi, cà phê và ăn uống cùng bạn bè. Những khoản chi nhỏ tưởng như không đáng kể nhưng cộng lại nhanh chóng khiến tiền trong tài khoản cạn dần.
Đặc biệt, du lịch là khoản chi lớn trong cuộc sống của Dung. Mỗi tháng, cô đều đi du lịch và không muốn một năm trôi qua mà thiếu chuyến đi nước ngoài. Với chị Dung, những trải nghiệm ấy là một phần không thể thiếu của cuộc sống, nhưng cũng khiến mức thu nhập 30-45 triệu đồng mỗi tháng trở nên không đáng kể so với nhu cầu chi tiêu.
Ba câu chuyện, ba hoàn cảnh khác nhau nhưng cùng phản ánh một tình trạng thu nhập cao chưa chắc đồng nghĩa với tích lũy tốt. Khi mức sống tăng theo thu nhập, những khoản chi tưởng nhỏ hoặc những nhu cầu ngày càng lớn có thể khiến người trẻ rơi vào vòng xoáy kiếm tiền - tiêu tiền - tiếp tục kiếm tiền, mà vẫn thiếu một nền tảng tài chính vững chắc.
Giáo dục tài chính: Kỹ năng cần thiết nhưng chưa được chú trọng
Thực tế này đặt ra câu hỏi về vai trò của giáo dục tài chính, đặc biệt trong bối cảnh người trẻ ngày càng có nhiều cơ hội kiếm tiền nhưng chưa chắc đã được trang bị đầy đủ kỹ năng quản lý thu nhập.
Cuối tháng 7 vừa qua, Thủ tướng Chính phủ đã ban hành Quyết định 1413 phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam gắn với thực hiện mục tiêu tăng trưởng ở mức cao, liên tục đến năm 2045.
Một trong những nhóm giải pháp được đề cập là nâng cao chất lượng nguồn nhân lực tài chính và phổ cập kiến thức tài chính. Chính phủ sẽ triển khai Chiến lược tài chính toàn diện, phổ cập kiến thức tài chính cho người dân, đồng thời đưa giáo dục tài chính vào giáo dục phổ thông.
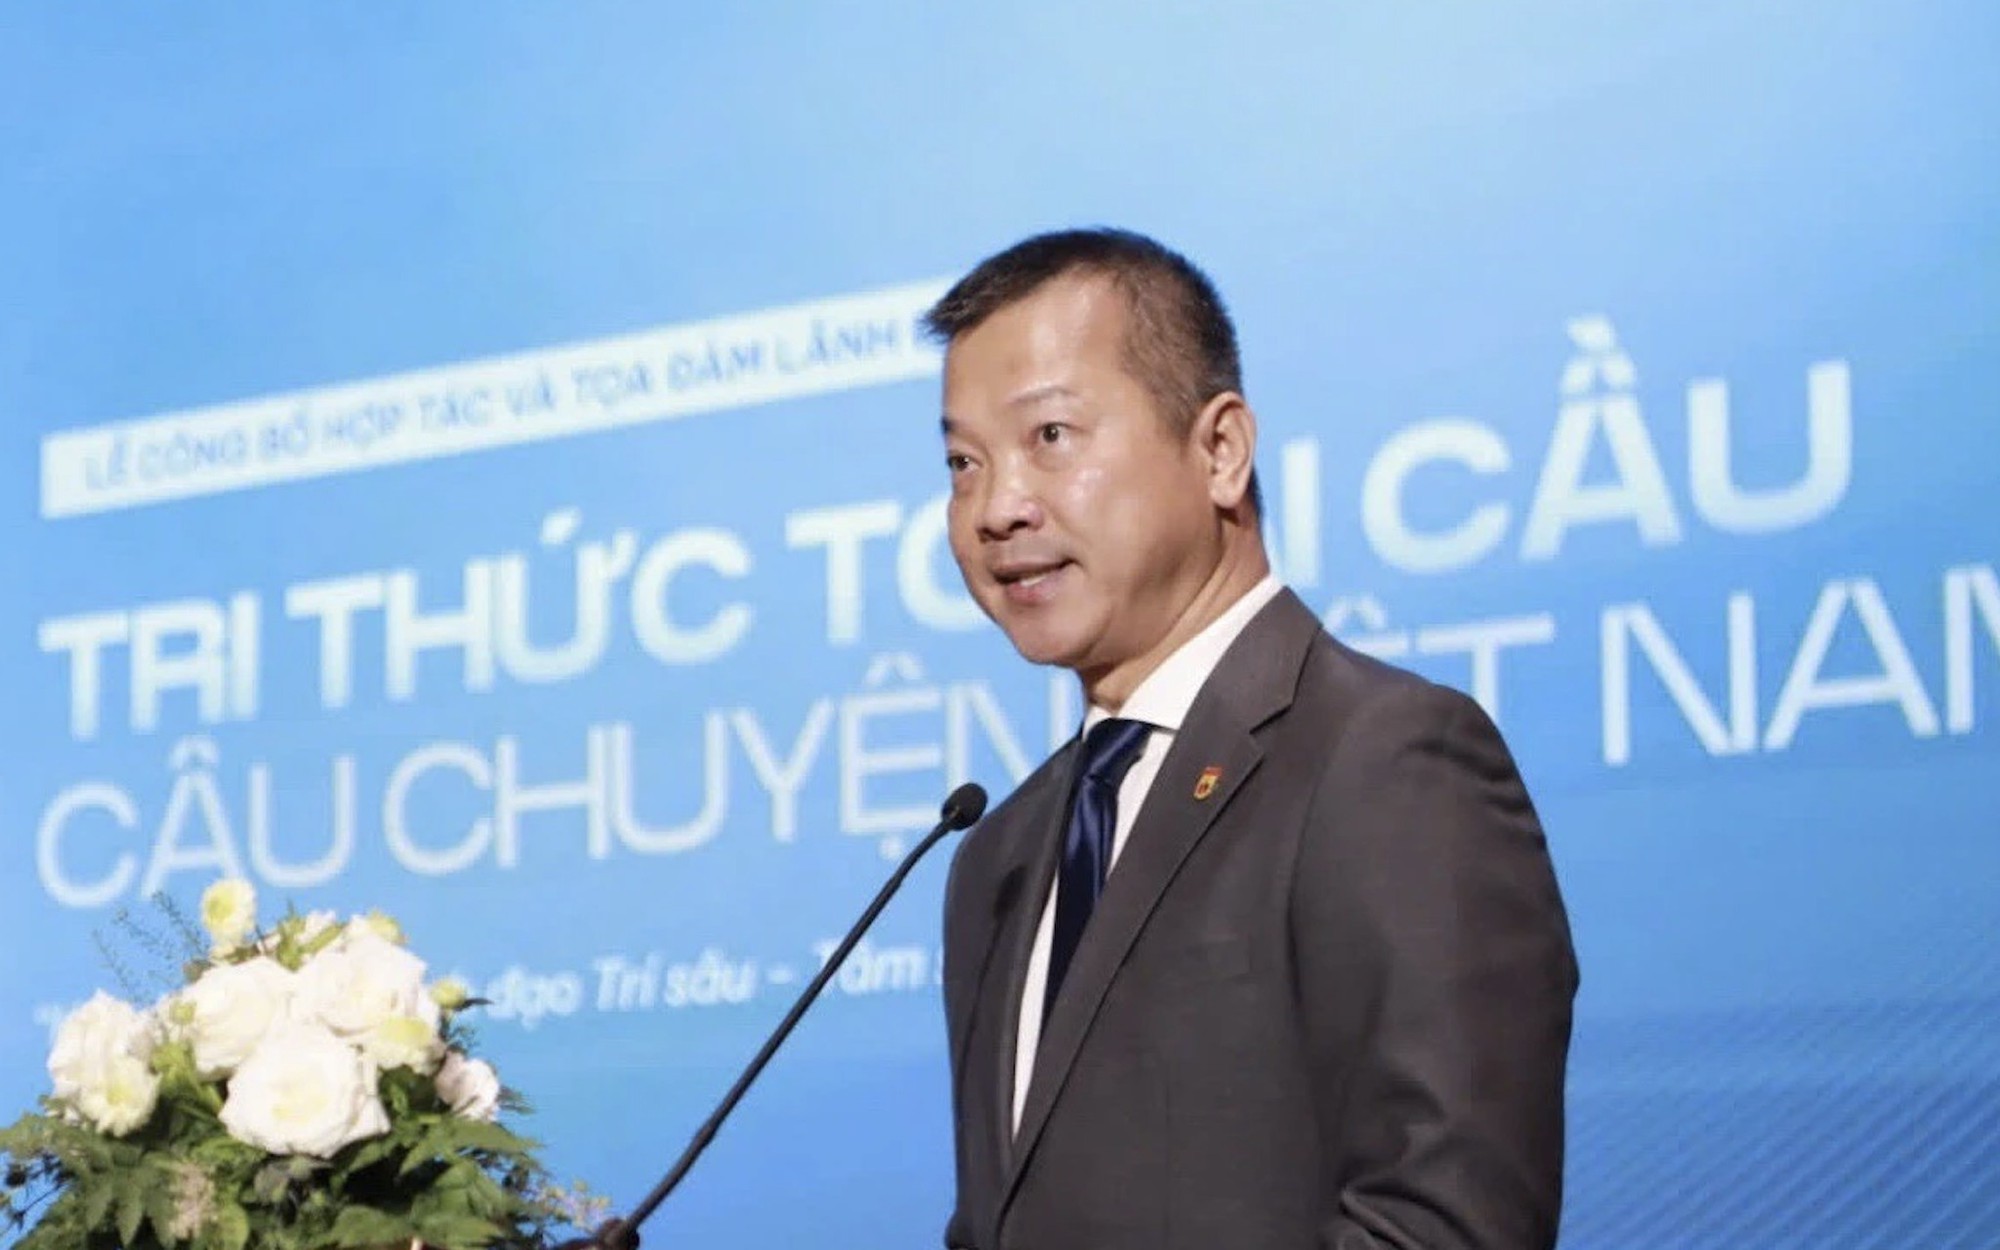
TS Lê Minh Nghĩa, Chủ tịch Hiệp hội Tư vấn tài chính Việt Nam (VFCA), cho rằng giáo dục phổ thông hiện chủ yếu tập trung vào kiến thức văn hóa và các môn học cơ bản. Trong khi STEM (khoa học, công nghệ, kỹ thuật và toán học) được chú trọng, yếu tố Fin (tài chính) vẫn chưa được quan tâm tương xứng.
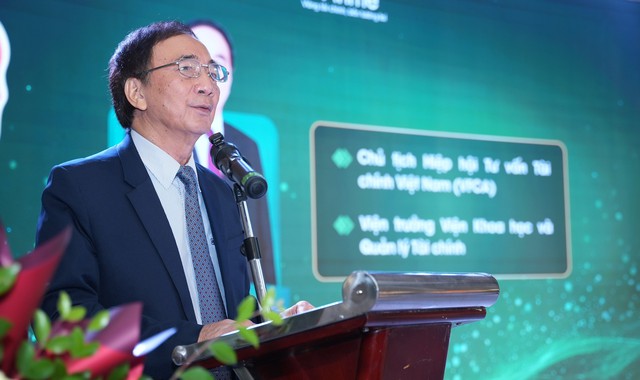
TS Lê Minh Nghĩa, Chủ tịch Hiệp hội Tư vấn tài chính Việt Nam (VFCA)
Theo ông Nghĩa, trong nền kinh tế thị trường ngày càng phát triển, hiểu biết về tài chính là kỹ năng thiết yếu. Nếu không biết quản lý tiền bạc, lập kế hoạch thu chi, mỗi người dễ gặp khó khăn trong cuộc sống và thiếu nền tảng để hoạch định tương lai.
Kinh nghiệm quốc tế cho thấy giáo dục tài chính cần được phổ biến từ sớm, ngay từ bậc tiểu học, THCS đến THPT. Học sinh cần từng bước được trang bị kỹ năng quản lý tiền, chi tiêu, tiết kiệm và lập kế hoạch tài chính cá nhân.
Tuy nhiên, tại Việt Nam, hoạt động này vẫn chủ yếu được triển khai riêng lẻ ở một số trường học, chưa trở thành xu hướng phổ biến hay được định hình thành chủ trương giáo dục thống nhất.
"Do đó, việc đưa giáo dục tài chính vào trường học là điều cần thiết", TS Lê Minh Nghĩa nhấn mạnh.
Đồng quan điểm, ông Nguyễn Cao Tú, đại diện ứng dụng quản lý tài chính cá nhân Finme nhận định, việc tiếp cận kiến thức tài chính càng sớm sẽ giúp mỗi người có thêm thời gian tích lũy kinh nghiệm, hình thành thói quen sử dụng tiền bạc hợp lý và chủ động nhận diện, phòng tránh các rủi ro. Đây cũng là nền tảng để mỗi người xây dựng sự ổn định tài chính trong tương lai.
Ông đặc biệt ủng hộ việc các bậc phụ huynh giáo dục tài chính cho con từ sớm, nhất là trước 12 tuổi, giai đoạn quan trọng trong quá trình hình thành nhân cách và thói quen.
"Trẻ cần được học cách hiểu giá trị đồng tiền, biết sử dụng tiền phù hợp với điều kiện kinh tế gia đình và hình thành tư duy tiết kiệm ngay từ nhỏ", ông nói.
Tuy nhiên, theo đại diện Finme, giáo dục tài chính không nên chỉ giới hạn trong trường học hay dành riêng cho trẻ em mà cần được phổ cập tới toàn dân, ở mọi lứa tuổi. Thực tế, không ít người trưởng thành có tài sản, có thu nhập nhưng chưa chắc đã biết cách quản lý, bảo toàn và gia tăng tài sản đó.
"Người ta vẫn thường nói 'không ai giàu ba họ, không ai khó ba đời'. Bởi nhiều gia đình có thể để lại tài sản cho con cháu, nhưng lại chưa trang bị cho thế hệ sau kiến thức và kỹ năng cần thiết để quản lý, bảo toàn và phát triển khối tài sản đó. Đây chính là khoảng trống trong giáo dục tài chính tại Việt Nam", ông Cao Tú chia sẻ.
Không chỉ kiếm tiền, cần biết giữ tiền và phát triển tài sản
Vì vậy, ông Tú cho rằng, mục tiêu của giáo dục tài chính không chỉ dừng lại ở việc giúp mỗi người kiếm được tiền mà còn phải biết quản lý, tích lũy và truyền lại kiến thức tài chính cho thế hệ sau.
"Mỗi cá nhân cần hình thành thói quen xây dựng quỹ tiết kiệm, quỹ dự phòng rủi ro và xác định các mục tiêu tài chính cụ thể, thay vì có thu nhập nhưng chi tiêu hết vào cuối tháng", ông nói.
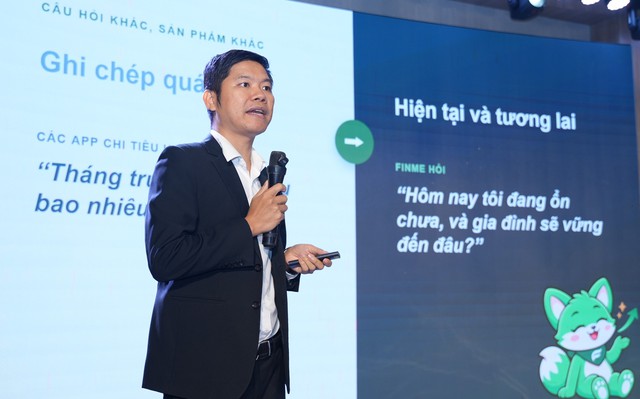
Ông Nguyễn Cao Tú, đại diện ứng dụng quản lý tài chính cá nhân Finme.
Theo ông Tú, Việt Nam đang hội tụ đủ các yếu tố "thiên thời, địa lợi, nhân hòa" để thúc đẩy phổ cập kiến thức tài chính đến đông đảo người dân thông qua các ứng dụng quản lý tài chính.
Thứ nhất, nhận thức về vai trò của giáo dục tài chính ngày càng được chú trọng. Chính phủ đang xây dựng Đề án phổ cập kiến thức tài chính cho người dân, trong đó có việc đưa nội dung này vào chương trình giáo dục phổ thông.
"Đây là cơ sở quan trọng để hình thành thói quen quản lý tài chính không chỉ trong trường học mà còn trong mỗi gia đình và cộng đồng doanh nghiệp", ông nói.
Thứ hai, sự phát triển của công nghệ, đặc biệt là trí tuệ nhân tạo (AI), đang mở ra cách tiếp cận mới trong quản lý tài chính cá nhân. Việc tích hợp AI vào các ứng dụng giúp đơn giản hóa thao tác, tự động nhập liệu và cá nhân hóa trải nghiệm theo nhu cầu của từng người dùng.
Tuy nhiên, theo ông Tú, để thay đổi thói quen của người dùng, chỉ mang lại sự tiện lợi trước mắt là chưa đủ. Các ứng dụng cần giúp người dùng nhận thấy giá trị lâu dài của việc quản lý tài chính, từ kiểm soát dòng tiền, hạn chế rủi ro đến xây dựng nền tảng tài chính ổn định cho tương lai.