Dù hơn 46 ngân hàng thương mại đã điều chỉnh giảm lãi suất, nhu cầu vốn của nền kinh tế vẫn rất lớn. Đại biểu Quốc hội Trần Hoàng Ngân cho rằng, bên cạnh điều hành chính sách tiền tệ linh hoạt, cần phát triển thị trường chứng khoán để tạo thêm nguồn vốn trung và dài hạn cho doanh nghiệp.
Lãi suất có xu hướng đi xuống là tín hiệu tích cực
Trong bối cảnh nhiều doanh nghiệp vẫn phản ánh khó khăn trong tiếp cận nguồn vốn, dù các ngân hàng liên tục điều chỉnh giảm lãi suất, vấn đề đặt ra là liệu mức giảm hiện nay đã đáp ứng được nhu cầu thực tế của nền kinh tế hay chưa.
Tại họp báo Chính phủ thường kỳ tháng 10/2026, Phó Thống đốc Ngân hàng Nhà nước cho biết hơn 46 tổ chức tín dụng đã điều chỉnh giảm lãi suất, mức giảm từ 0,5 điểm phần trăm, thậm chí có nơi lên tới 3–3,25 điểm phần trăm. Tuy nhiên, một số doanh nghiệp cho rằng tốc độ giảm vẫn còn chậm so với yêu cầu phục hồi và phát triển sản xuất, kinh doanh.
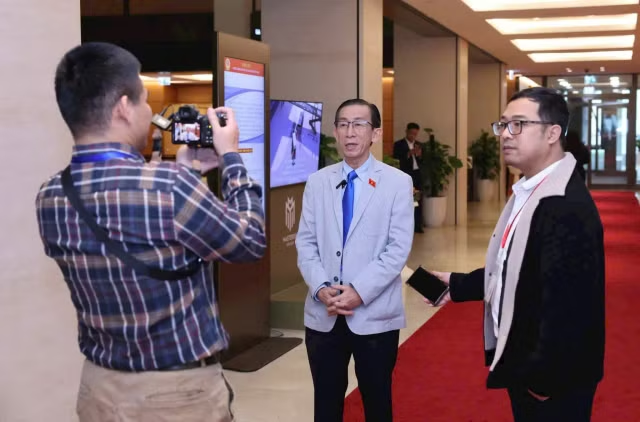
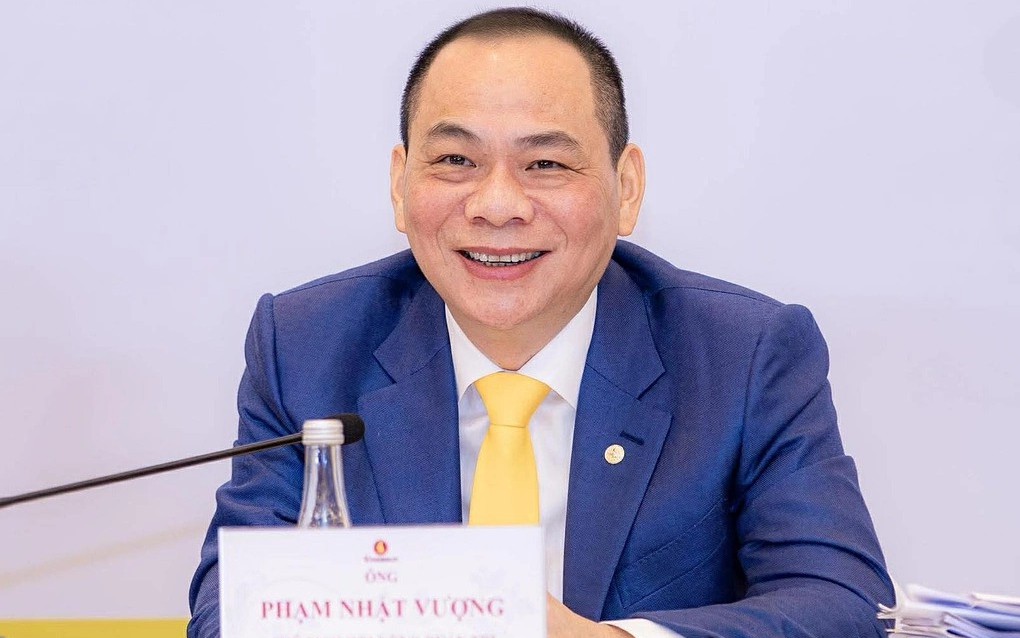
Trao đổi về vấn đề này, Đại biểu Quốc hội Trần Hoàng Ngân đánh giá: Ngân hàng Nhà nước đã triển khai chính sách tiền tệ linh hoạt, thận trọng trước bối cảnh thế giới có nhiều biến động, đồng thời có những động thái điều hành kịp thời.
Theo ông Ngân, Ngân hàng Nhà nước đang triển khai giải pháp kép, kết hợp giữa biện pháp hành chính và biện pháp kinh tế. Trong đó, biện pháp hành chính là tăng cường kiểm tra, giám sát nhằm bảo đảm các tổ chức tín dụng cạnh tranh lành mạnh, góp phần kéo giảm mặt bằng lãi suất chung.
Cùng với đó, các biện pháp kinh tế được thực hiện thông qua việc sử dụng công cụ chính sách tiền tệ trên thị trường mở, thị trường liên ngân hàng, các chính sách tái cấp vốn, tái chiết khấu để cung ứng vốn cho nền kinh tế thông qua hệ thống ngân hàng thương mại.
“Những giải pháp này góp phần giảm bớt tình trạng căng thẳng cung – cầu vốn. Vì vậy, mặt bằng lãi suất nhìn chung đã có xu hướng đứng lại và đi xuống. Đây là dấu hiệu rất tích cực”, ông Ngân nhận định.
Đại biểu Trần Hoàng Ngân cũng lưu ý, hiện nay, các ngân hàng trung ương trên thế giới hầu như chưa có tín hiệu giảm lãi suất do lạm phát toàn cầu vẫn ở mức cao. Trong bối cảnh đó, việc điều hành chính sách tiền tệ theo hướng chặt chẽ, linh hoạt là phù hợp.
Cần thêm nguồn vốn cho doanh nghiệp
Đề cập câu hỏi liệu mức giảm lãi suất hiện nay đã đáp ứng nhu cầu của doanh nghiệp hay chưa, ông Trần Hoàng Ngân cho rằng cần nhìn nhận từ thực tế nhu cầu vốn của nền kinh tế.
Theo đại biểu, nhu cầu vốn hiện nay rất lớn nên không thể kỳ vọng lãi suất giảm đột biến. Bài toán cần giải quyết không chỉ nằm ở việc giảm lãi suất cho vay mà còn ở cơ cấu, cấu trúc vốn của thị trường.
“Với nhu cầu vốn như vậy, lãi suất không thể nào giảm đột biến được”, ông Ngân nhấn mạnh.
Từ đó, đại biểu cho rằng cần có thêm những chính sách hỗ trợ để phát triển thị trường chứng khoán, phát huy vai trò là “bà đỡ”, là kênh cung cấp nguồn vốn trung và dài hạn cho các dự án đầu tư của doanh nghiệp.
Đáng chú ý, nguồn vốn này không chỉ phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp mà còn cần thiết đối với các dự án đầu tư kết cấu hạ tầng kinh tế - xã hội.
Theo ông Ngân, giải quyết được cấu trúc vốn của nền kinh tế mới có thể xử lý căn cơ bài toán thiếu vốn, thay vì chỉ trông chờ vào việc điều chỉnh giảm lãi suất ngân hàng.
Thực tế, trong tuần đầu tháng 11, nhiều ngân hàng tiếp tục điều chỉnh giảm lãi suất niêm yết. Theo báo cáo của Ngân hàng Nhà nước tại phiên họp Chính phủ thường kỳ ngày 4/11, toàn bộ 46 ngân hàng thương mại đã giảm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên tối thiểu 0,5 điểm phần trăm/năm.
Ở đầu ra tín dụng, lãi suất cho vay đối với các giao dịch mới bình quân đã giảm khoảng 0,2–0,5 điểm phần trăm. Tính đến đầu tháng 11, hơn 20 tổ chức tín dụng công bố các chương trình giảm lãi suất cho vay từ 1,5–2 điểm phần trăm/năm, một số đơn vị giảm tới 3–3,25 điểm phần trăm/năm. Tổng quy mô các gói cho vay giảm lãi suất được công bố đạt khoảng 463.500 tỷ đồng.
Những diễn biến này cho thấy nỗ lực giảm chi phí vốn đang được triển khai. Tuy nhiên, theo phân tích của Đại biểu Trần Hoàng Ngân, để đáp ứng nhu cầu vốn ngày càng lớn của nền kinh tế, cần triển khai đồng bộ các giải pháp, trong đó có việc phát triển các kênh huy động vốn trung và dài hạn.
Đối với lộ trình điều chỉnh lãi suất trong thời gian tới, khi được hỏi nên thực hiện theo từng đợt hay theo một mức cố định, ông Trần Hoàng Ngân nhấn mạnh quan điểm: “Nên linh hoạt”.