Vì sao dự án tiết kiệm năng lượng vẫn “kén vốn”?
Trong bối cảnh tăng trưởng xanh đã trở thành định hướng phát triển của nhiều nền kinh tế, đầu tư tiết kiệm năng lượng không còn là câu chuyện riêng của các doanh nghiệp tiên phong mà đang dần trở thành yêu cầu tất yếu đối với cộng đồng doanh nghiệp sản xuất. Tuy nhiên, thực tế cho thấy, không phải dự án tiết kiệm năng lượng nào cũng dễ dàng tiếp cận nguồn vốn tín dụng.
Đặc thù lớn nhất nằm ở dòng tiền của dự án. Khác với những khoản đầu tư tạo ra doanh thu mới ngay sau khi đi vào hoạt động, giá trị kinh tế của dự án tiết kiệm năng lượng chủ yếu được hình thành từ phần chi phí năng lượng tiết giảm trong tương lai. Vì vậy, nếu doanh nghiệp chưa có đủ số liệu tin cậy để chứng minh mức tiết kiệm và khả năng cải thiện dòng tiền, ngân hàng khó đánh giá chính xác hiệu quả đầu tư cũng như khả năng trả nợ.
Bên cạnh đó, nhiều dự án có suất đầu tư ban đầu tương đối lớn trong khi thời gian thu hồi vốn kéo dài tùy thuộc quy mô và công nghệ. Một trở ngại khác đến từ chất lượng hồ sơ dự án. Nhiều doanh nghiệp, đặc biệt là nhóm nhỏ và vừa, chưa có đầy đủ báo cáo kiểm toán năng lượng, các tài liệu đo lường và kiểm chứng (M&V) theo chuẩn mực phù hợp. Trong khi đó, tài sản hình thành từ một số dự án tiết kiệm năng lượng cũng không dễ định giá hoặc chưa thực sự phù hợp với phương thức thế chấp truyền thống.
Như vậy, bài toán khơi thông vốn cho các dự án tiết kiệm năng lượng không đơn thuần nằm ở việc có thêm nguồn vốn, mà trước hết là cần một phương pháp đánh giá phù hợp hơn với đặc thù của loại hình dự án này.
Cách tiếp cận thẩm định mới: Từ “tài sản bảo đảm” sang “hiệu quả dòng tiền”
Trước đặc thù của các dự án tiết kiệm năng lượng, BAC A BANK đang từng bước đổi mới cách tiếp cận thẩm định theo hướng đánh giá toàn diện hơn, tập trung vào hiệu quả tài chính, hiệu quả năng lượng - môi trường và năng lực triển khai của doanh nghiệp. Theo đó, Ngân hàng xem xét khả năng giảm chi phí vận hành, thời gian hoàn vốn, tác động đến dòng tiền và khả năng trả nợ; đồng thời đánh giá mức tiết kiệm năng lượng, khả năng giảm phát thải, tính phù hợp của công nghệ cũng như chất lượng hồ sơ kỹ thuật, phương án đầu tư và năng lực quản trị, tổ chức thực hiện dự án.
Song song với đổi mới phương pháp thẩm định, BAC A BANK cũng chú trọng chuẩn hóa tiêu chí xác định tín dụng xanh. Từ năm 2025, Ngân hàng cập nhật hướng dẫn nội bộ để đồng bộ với khung pháp lý quốc gia, trong đó tích hợp Danh mục phân loại xanh và áp dụng thống nhất trên toàn hệ thống.
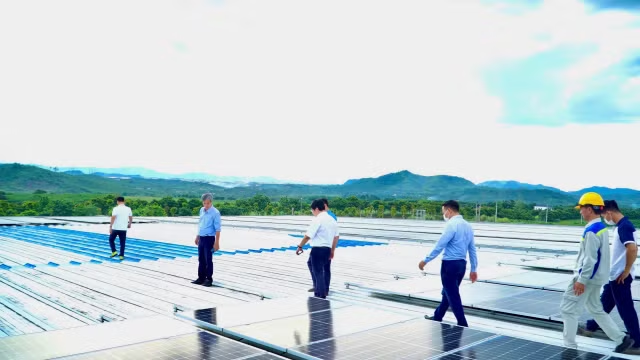
Trên nền tảng đó, phạm vi tài trợ của BAC A BANK được mở rộng, không giới hạn ở các dự án quy mô lớn, mà phù hợp với năng lực và nhu cầu của cả doanh nghiệp lớn lẫn doanh nghiệp nhỏ và vừa (SME). Các lĩnh vực được xem xét tài trợ bao gồm Trang bị thiết bị hiệu suất cao; Nâng cấp hệ thống nhiệt và hơi công nghiệp; Lắp đặt điện mặt trời áp mái và Giải pháp quản lý năng lượng và tài nguyên. Cách tiếp cận này cho phép dòng vốn xanh tiếp cận đa dạng hơn với các dự án đầu tư nâng cao hiệu quả sử dụng năng lượng, đồng thời mở rộng cơ hội chuyển đổi xanh cho nhiều nhóm doanh nghiệp sản xuất.
Bên cạnh các khoản tín dụng truyền thống, BAC A BANK đang triển khai ba mô hình tài chính gồm DPPA (hợp đồng mua bán điện trực tiếp), ESCO (công ty dịch vụ năng lượng) và tín dụng xanh ưu đãi. Trong đó, DPPA được áp dụng cho các mô hình doanh nghiệp có khả năng chủ động phát triển nguồn năng lượng và giải pháp giảm phát thải; ESCO được khuyến nghị cho nhóm SME, giúp doanh nghiệp giảm áp lực vốn đầu tư ban đầu thông qua cơ chế tài trợ chi phí lắp đặt, vận hành, bảo trì và chia sẻ phần lợi ích tiết kiệm; trong khi tín dụng xanh ưu đãi gắn điều kiện tín dụng với hiệu quả xanh của dự án theo nguyên tắc “càng xanh, lãi suất càng tốt”.
Đối với những dự án vẫn gặp khó khăn về tài sản bảo đảm hoặc cần nguồn vốn trung - dài hạn, cơ chế chia sẻ rủi ro được xem là một giải pháp quan trọng. BAC A BANK đang tích cực tham gia Quỹ Chia sẻ rủi ro (RSF) thuộc dự án VSUEE, qua đó được chia sẻ một phần rủi ro tín dụng dưới hình thức bảo lãnh, tạo thêm “vùng đệm an toàn” cho cả ngân hàng và chủ đầu tư, đồng thời giảm áp lực về tài sản bảo đảm. Ngân hàng cũng mở rộng tìm kiếm các nguồn vốn trung - dài hạn từ các tổ chức quốc tế như IFC, ADB, GCF… để tăng dư địa cho vay các dự án xanh.
Cách tiếp cận trên đã được kiểm chứng hiệu quả nhất định khi BAC A BANK những năm gần đây đã tham gia tài trợ cho nhiều hạng mục chuyển đổi xanh tại doanh nghiệp, từ thu hồi nhiệt dư, điện mặt trời áp mái đến phát điện sinh khối.
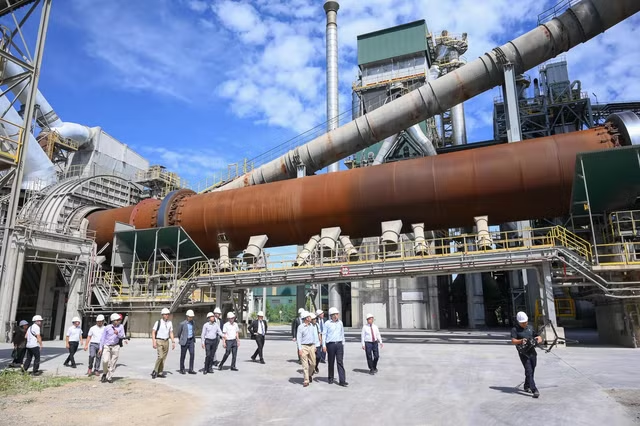
Điển hình, tại Nhà máy Xi măng Tân Thắng, việc tái sử dụng nhiệt lượng cho sản xuất giúp tiết kiệm tối đa khoảng 30% điện năng tiêu thụ hàng tháng; tại các nhà máy thuộc Tập đoàn TH, hệ thống điện mặt trời áp mái góp phần giảm phát thải CO₂ và tiết kiệm hơn 10% chi phí sử dụng điện; trong khi tại Nhà máy Mía đường NASU, việc tận dụng bã mía và phụ phẩm để phát điện giúp tiết kiệm khoảng 5-10% tổng điện năng tiêu thụ.
Những con số này cho thấy, khi được thiết kế phù hợp với đặc thù hoạt động, các dự án tiết kiệm năng lượng không chỉ tạo ra giá trị môi trường mà còn mang lại hiệu quả kinh tế có thể đo lường cho doanh nghiệp.
Với BAC A BANK, tín dụng xanh và tài trợ cho các dự án tiết kiệm năng lượng là định hướng phát triển dài hạn. Ngân hàng xác định vai trò không chỉ dừng ở cung ứng vốn mà còn là đối tác tư vấn, chia sẻ kinh nghiệm và cùng doanh nghiệp xây dựng những dự án hiệu quả, khả thi, bền vững. Khi doanh nghiệp chuẩn bị tốt dự án, hệ sinh thái hỗ trợ ngày càng hoàn thiện và các bên cùng chia sẻ mục tiêu, dòng vốn xanh có thể trở thành một động lực quan trọng thúc đẩy tăng trưởng xanh của nền kinh tế.
Tại BAC A BANK, định hướng phát triển tín dụng xanh đang từng bước được cụ thể hóa qua việc tập trung nguồn vốn vào các lĩnh vực có khả năng tạo tác động tích cực tới môi trường và nền kinh tế. Tính đến ngày 31/12/2025, dư nợ dành cho nông nghiệp xanh đạt 2.215 tỷ đồng, trong khi lĩnh vực năng lượng tái tạo và năng lượng sạch đạt 1.090 tỷ đồng.
Định hướng này cũng nhất quán với quan điểm chiến lược được bà Thái Hương, Phó chủ tịch HĐQT, Tổng giám đốc BAC A BANK nhấn mạnh: “Nông nghiệp sạch, công nghệ cao luôn là ưu tiên đầu tư hàng đầu, đồng thuận với định hướng phát triển kinh tế xanh của Chính phủ và Ngân hàng Nhà nước”.