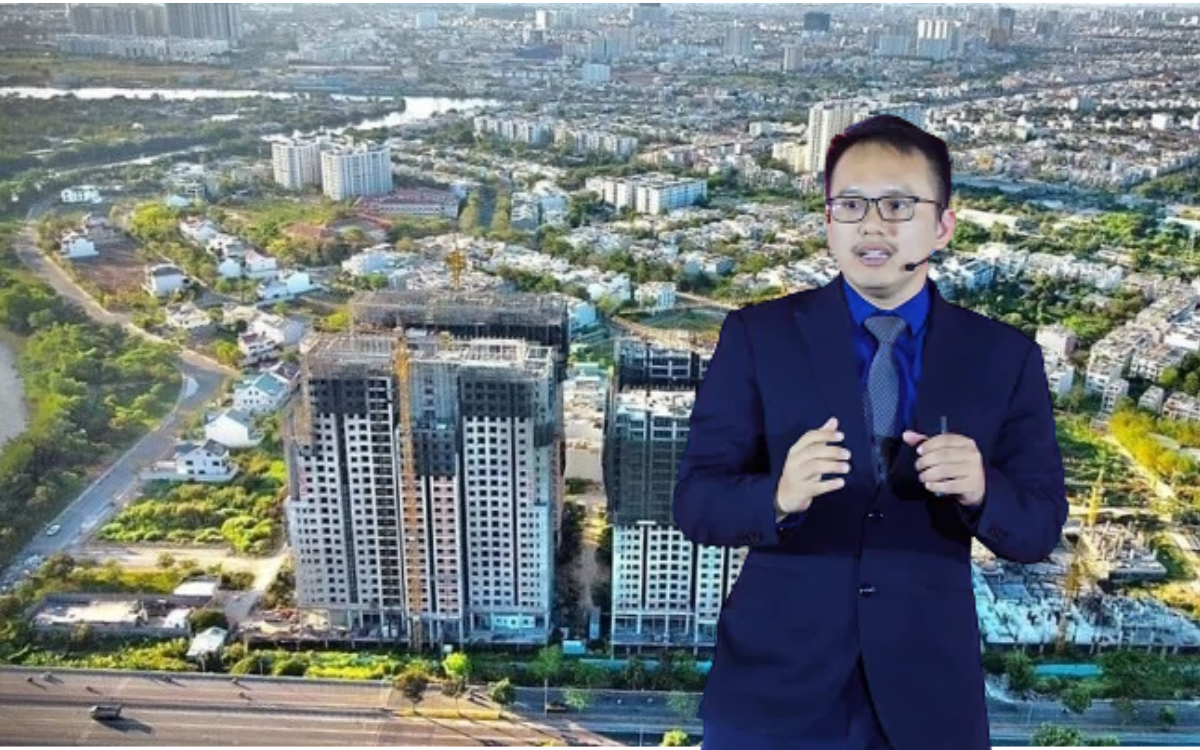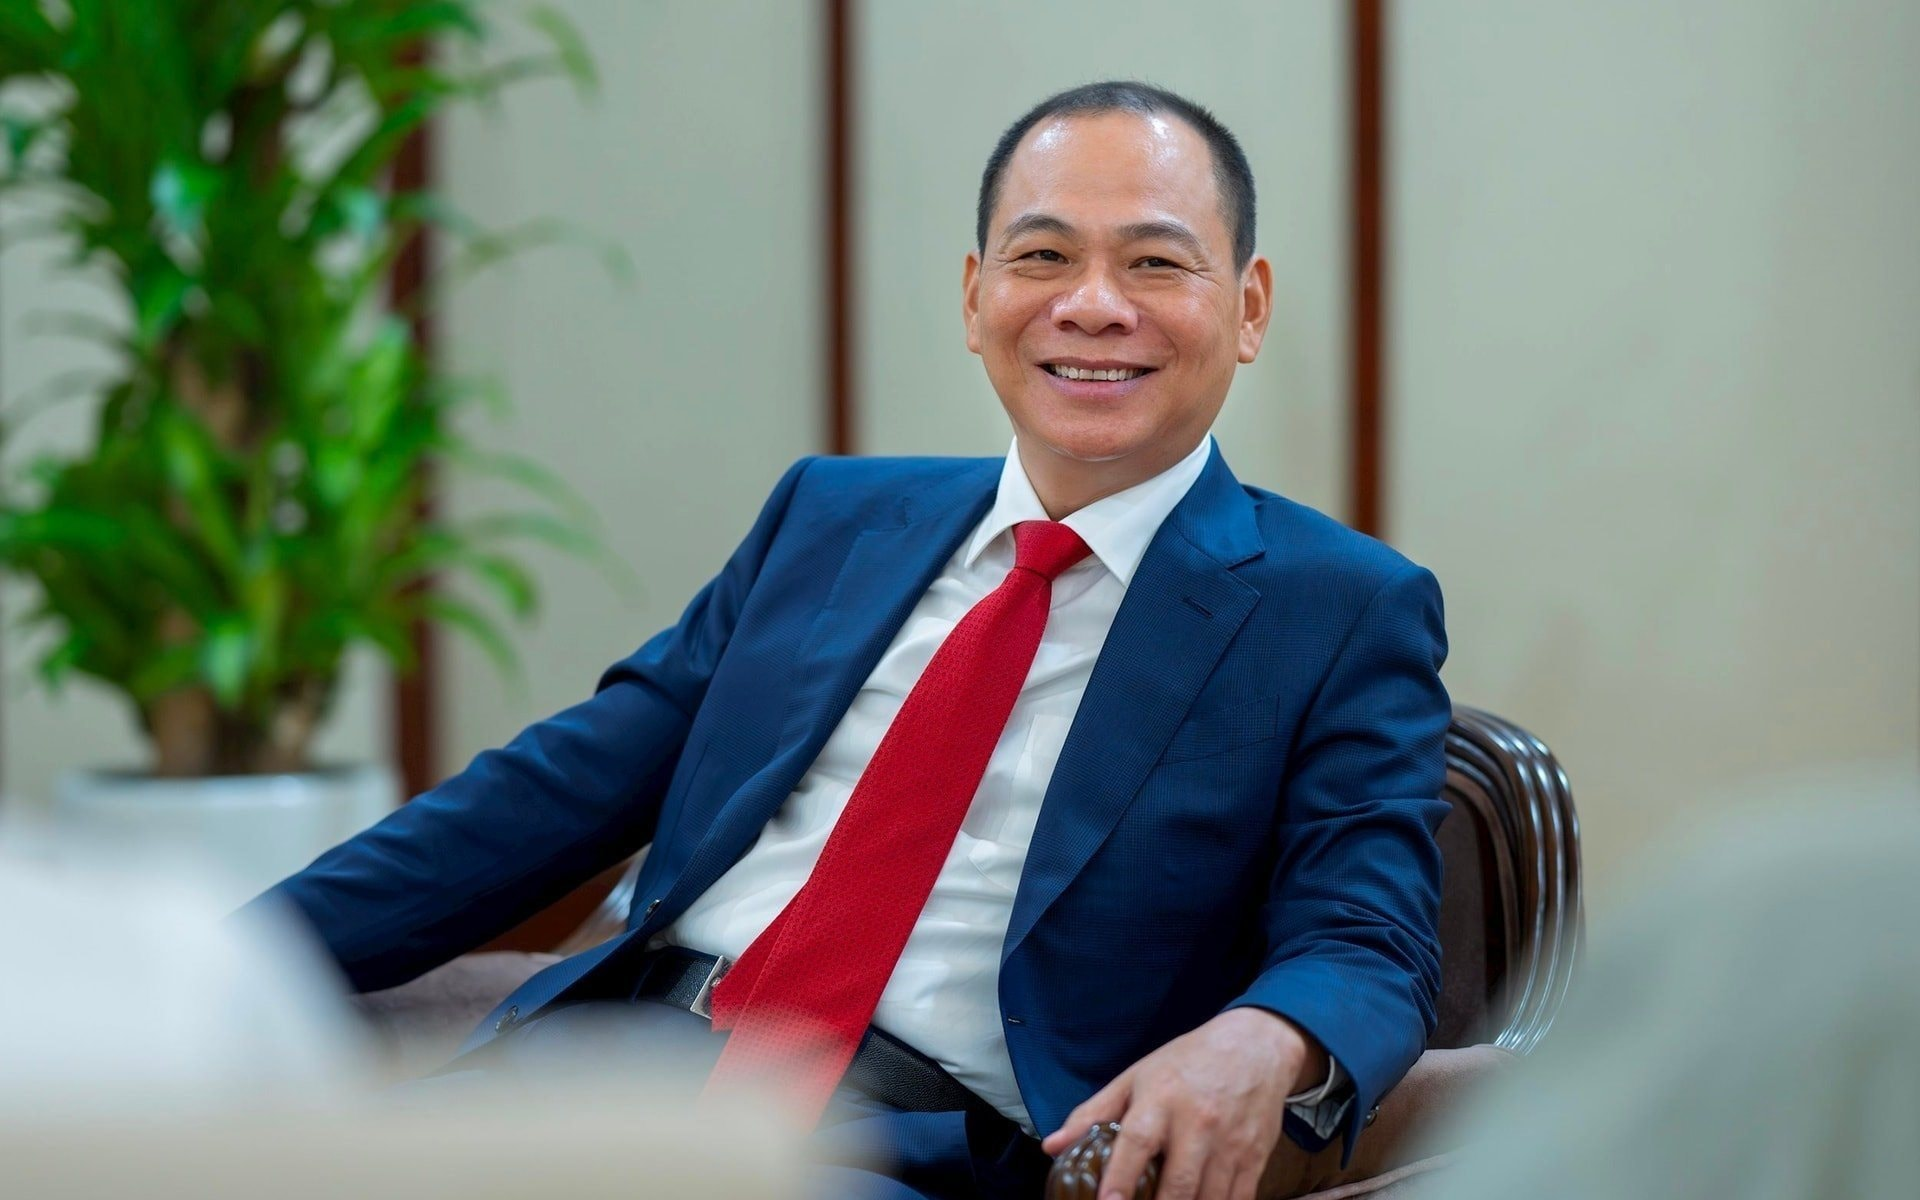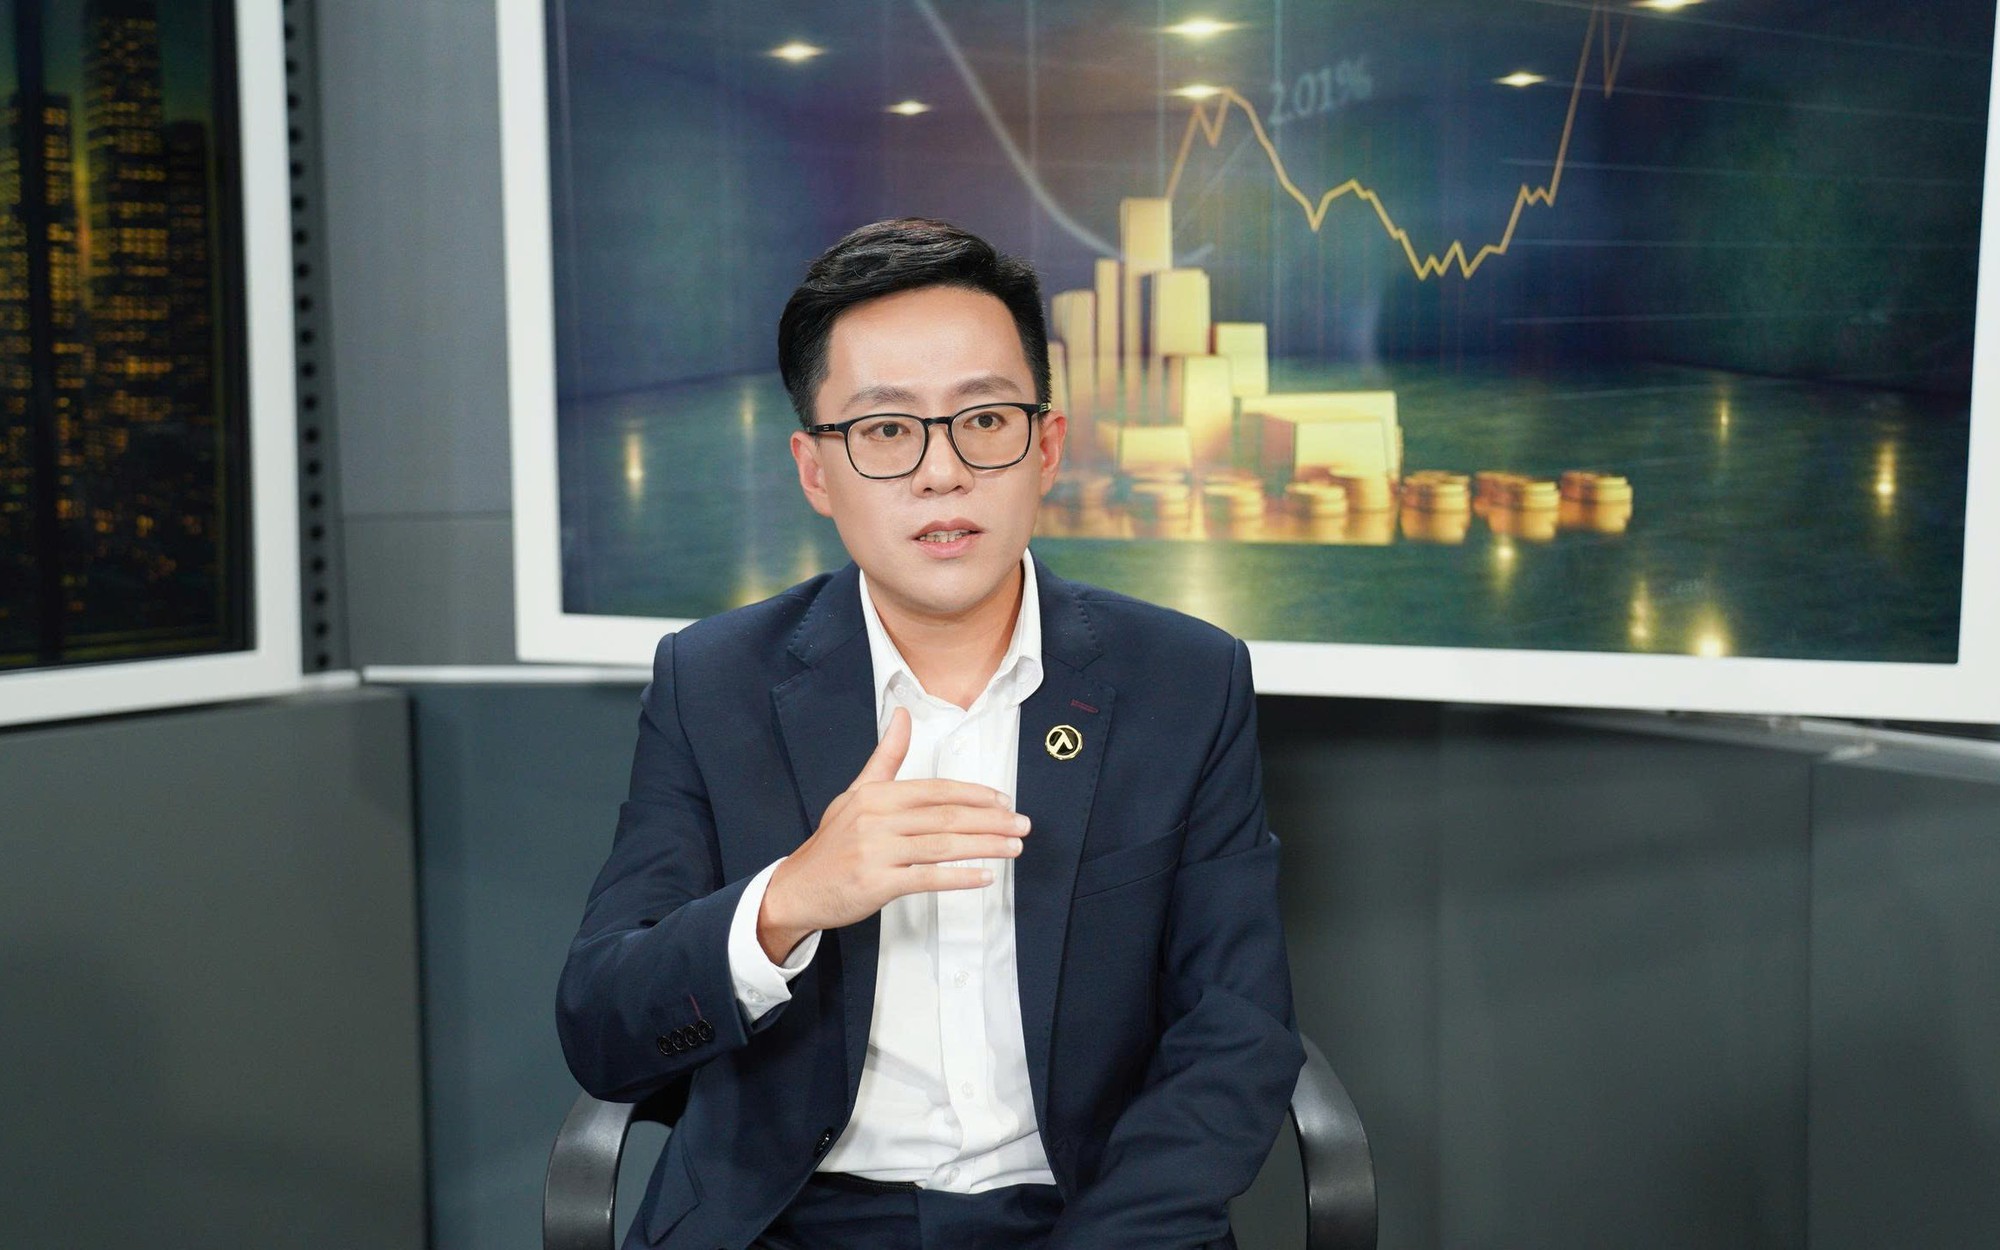
Ông Phạm Đức Toản, Tổng Giám đốc EZ Property.
Pháp lý quyết định 60% khả năng thanh khoản
Theo báo cáo thị trường bất động sản nhà ở quý III và 9 tháng đầu năm 2026 của DXS-FERI, giá bán sơ cấp và thứ cấp tại phần lớn phân khúc, khu vực đã điều chỉnh, với mức giảm phổ biến 5-20% so với quý trước.
Cùng ghi nhận xu hướng này, Batdongsan.com.vn cho biết giá rao bán nhà đất trên cả nước giảm dần qua từng quý. Từ mức bình quân 101 triệu đồng/m² vào cuối năm 2025, giá giảm còn 86 triệu đồng/m² trong quý III/2026, tương ứng giảm khoảng 15% trong 9 tháng.
Trong bối cảnh lãi suất cao, dù giá nhà đã giảm nhưng không ít người vẫn không thể bán được nhà do thiếu người mua.
Chia sẻ tại podcast Tài chính cá nhân của VnExpress với chủ đề “ 4 yếu tố quyết định nhà đất có dễ bán lại”, ông Phạm Đức Toản, Tổng Giám đốc của Công ty Cổ phần Đầu tư và Phát triển Bất động sản EZ Việt Nam ( EZ Property) nhấn mạnh muốn bán bất động sản thuận lợi, trước tiên phải xét đến tính pháp lý. Sản phẩm cần có pháp lý đầy đủ, chẳng hạn giấy chứng nhận quyền sử dụng đất (sổ đỏ), các phê duyệt về quy hoạch của cơ quan nhà nước, thủ tục đầu tư hạ tầng và nghĩa vụ tài chính về đất đai, thuế đã hoàn thành.
Ông cho biết, trước năm 2020, có rất nhiều dự án chưa hoàn thiện pháp lý, chỉ giao dịch bằng hợp đồng mua bán hoặc hợp đồng góp vốn. Những sản phẩm như vậy gần như không có khả năng thanh khoản.
Yếu tố thứ hai là hạ tầng và vị trí. Khi thị trường thuận lợi, gần như bất động sản nào cũng có thể bán được, kể cả đất rừng sản xuất tại Sóc Sơn, khu Đồng Đò, đất lâm trường ở Lương Sơn (Hòa Bình) hay khu vực Tiến Xuân (Thạch Thất).
Tuy nhiên, khi thị trường khó khăn, những sản phẩm này thường mất thanh khoản đầu tiên vì người mua không biết có thể khai thác, sử dụng vào mục đích gì. Không thể xây nhà, cũng khó triển khai các hoạt động kinh doanh hay khai thác khác. Do đó, bất động sản thiếu pháp lý hoặc không có hạ tầng hoàn chỉnh sẽ ngày càng khó bán.
Yếu tố tiếp theo là sản phẩm phải có thị trường và nhu cầu thực tế. Chẳng hạn, khi một khu công nghiệp được quy hoạch và công bố thông tin, các nhóm kinh doanh bất động sản có thể đổ về khu dân cư lân cận để mua đất thổ cư, phân lô, làm đường, hoàn thiện sổ đỏ rồi bán lại. Họ đưa ra nhiều thông tin về triển vọng khu công nghiệp, chẳng hạn lượng lớn công nhân sẽ đến làm việc, nhu cầu xây nhà cho thuê sẽ tăng cao.
Tuy nhiên, theo ông nếu khu vực đó thực tế không có nhu cầu, dù chủ đất rao bán giá rẻ, thậm chí cắt lỗ sâu, vẫn không tìm được người mua. Nguyên nhân là sản phẩm không có thị trường tiêu thụ.
Một vấn đề khác cần lưu ý là quy hoạch. Vị chuyên gia cho biết, vừa qua, Hà Nội đã thông qua tầm nhìn quy hoạch 100 năm, trong đó nhiều khu dân cư có thể thuộc diện tái thiết hoặc chỉnh trang. Việc mở rộng các tuyến đường cũng có thể ảnh hưởng trực tiếp đến giá trị và khả năng giao dịch của bất động sản.
Chẳng hạn, một số tuyến đường như Quốc lộ 1, Giải Phóng, Ngọc Hồi, Thái Hà, Hoàng Hoa Thám hay Đội Cấn nằm trong các phương án mở rộng. Những căn nhà mặt phố thuộc diện bị ảnh hưởng bởi quy hoạch, thậm chí bị cắt xén diện tích, cũng có thể gặp khó khăn về thanh khoản.
“Pháp lý chiếm khoảng 60%, bởi đây là yếu tố quan trọng nhất đối với bất động sản. Khi tài sản không có pháp lý đầy đủ, người sở hữu muốn bán cho ai cũng khó. Vị trí chiếm khoảng 20%. 20% còn lại thuộc về hai yếu tố là thị trường và quy hoạch”, ông Toản nêu quan điểm.
Những rủi ro pháp lý người mua dễ bỏ qua
Dù là yếu tố hàng đầu khi mua bất động sản, rủi ro pháp lý vẫn thường bị người mua xem nhẹ. Theo ông Phạm Đức Toản, có hai tình huống cần đặc biệt lưu ý.
Thứ nhất, bất động sản đang có tranh chấp hoặc được giao dịch với nhiều người. Nếu chỉ làm việc qua môi giới mà không trực tiếp xác minh với chủ sở hữu, người mua khó nắm đầy đủ tình trạng pháp lý. Thậm chí, có trường hợp người đứng tên trên giấy tờ đã ký giao dịch với một người nhưng trước đó lại thỏa thuận hoặc bán cùng tài sản cho hai, ba người khác.
Ông Toản dẫn chứng một vụ việc tại Đà Nẵng: người mua đã thanh toán đầy đủ cho đơn vị đấu giá sau khi tài sản được tòa án đưa ra đấu giá, nhưng vẫn không nhận được nhà do chủ cũ đang sinh sống tại đó và từ chối bàn giao.
Thứ hai là các giao dịch liên quan đến bất động sản đang thế chấp ngân hàng. Thay vì chờ ngân hàng phát mãi hoặc khởi kiện để xử lý tài sản, nhà đầu tư có thể thỏa thuận ba bên, theo đó trả nợ thay chủ nhà để giải chấp, sau đó thực hiện chuyển nhượng cho bên mua. Tuy nhiên, phương thức này tiềm ẩn rủi ro nếu người mua chuyển tiền trả nợ vào tài khoản bên bán khi chưa ký hợp đồng chuyển nhượng.
Theo ông Toản, sau khi nhận tiền và lấy lại giấy chứng nhận quyền sử dụng đất, người bán thiếu thiện chí có thể trì hoãn hoặc gây khó khăn, thậm chí không thực hiện cam kết chuyển nhượng.
Để hạn chế rủi ro pháp lý, ông Toản khuyến nghị người mua chỉ giao tiền tại phòng công chứng, khi hai bên thực hiện thủ tục công chứng và đã thống nhất rõ việc bàn giao tài sản ngay tại thời điểm giao dịch.
Bên cạnh đó, cần rà soát kỹ các điều khoản trong hợp đồng, nhất là hợp đồng đặt cọc. Người mua nên tham vấn đơn vị có chuyên môn pháp lý phù hợp với loại hình bất động sản để bảo vệ quyền lợi và phòng ngừa rủi ro.
Một bước khác là tìm hiểu kỹ về chủ sở hữu và tình trạng tài sản. Ngoài việc trực tiếp xem nhà, người mua có thể hỏi thăm hàng xóm, tìm hiểu thông tin từ chính quyền địa phương để phát hiện những tranh chấp hoặc bất thường có thể chưa được thể hiện trên giấy tờ. Lịch sử tín dụng và các thông tin liên quan đến chủ nhà cũng có thể được xác minh thêm thông qua người quen hoặc đối tác.
Tuy nhiên ông Toản cho rằng những bước tưởng chừng đơn giản nhất, chẳng hạn như kiểm tra kỹ thông tin trước khi đặt cọc và quá tin tưởng vào người bán lại khiến người mua thường bỏ qua nhất.
“Do đó khi gặp một bất động sản có giá rẻ hơn thị trường một cách bất thường, người mua cần đặt câu hỏi tại sao tài sản lại có mức giá thấp như vậy. Phải tìm hiểu ngược lại xem đằng sau mức giá đó có vấn đề gì hay không, thay vì vội vàng xuống tiền vì nghĩ mình mua được món hời”, ông nhấn mạnh.