Lãi suất đồng USD cao, dòng tiền tìm kiếm cơ hội khác
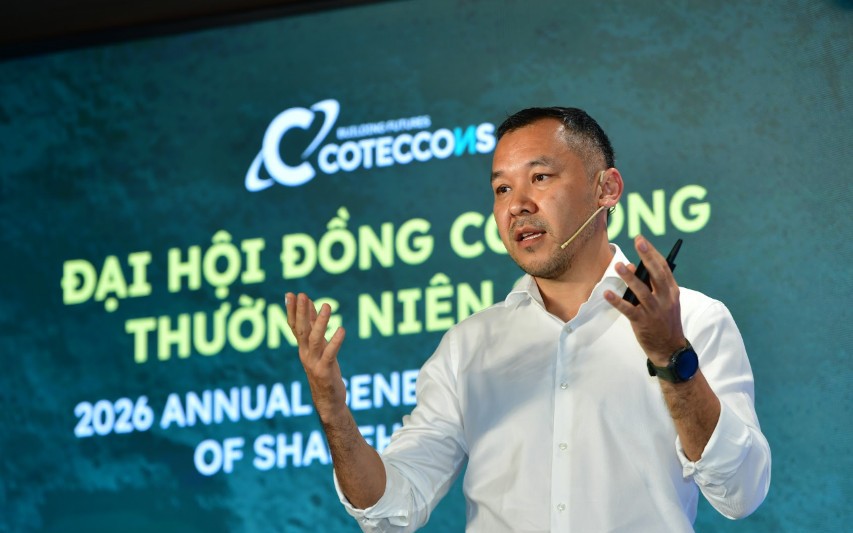
Tại ĐHĐCĐ Coteccons thường niên năm 2026 diễn ra sáng 20/10, ông Nguyễn Quang Thuân, Chủ tịch HĐQT kiêm Tổng giám đốc FiinGroup, cùng ông Johan Nyvene, Chủ tịch HĐQT Chứng khoán TP.HCM (HSC), đã chia sẻ góc nhìn về thị trường vốn Việt Nam sau khi được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi.
Một trong những vấn đề được đặt ra là vì sao thị trường đã đón nhận thông tin nâng hạng nhưng nhà đầu tư nước ngoài vẫn bán ròng, trong khi thanh khoản có dấu hiệu suy giảm.
Theo ông Thuân, có 3 nguyên nhân chính lý giải diễn biến này.
Đầu tiên, ông Thuân cho rằng mặt bằng lãi suất đồng USD cao đang tạo sức ép lên dòng vốn đầu tư tại các thị trường mới nổi, trong đó có Việt Nam.
Theo vị chuyên gia, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 5 năm được ông đề cập ở mức 5,2-5,3%/năm. Trong khi đó, nhiều quỹ đầu tư cổ phiếu tại Việt Nam đang ghi nhận kết quả thua lỗ. Đây không chỉ là vấn đề riêng của Việt Nam mà còn xuất hiện tại các thị trường mới nổi khác, khi nhà đầu tư có thêm lựa chọn về tài sản và tỷ suất sinh lời kỳ vọng.
Ông Johan Nyvene cũng cho rằng quyết định phân bổ vốn phụ thuộc đáng kể vào tâm lý nhà đầu tư và bài toán lợi nhuận tương ứng với rủi ro.
Theo ông, khi đánh giá một thị trường, nhà đầu tư quốc tế không chỉ nhìn vào triển vọng tăng trưởng mà còn cân nhắc rủi ro quốc gia, rủi ro doanh nghiệp và mức sinh lời có thể đạt được.
Vị Chủ tịch HSC nhận định nhà đầu tư có thể kỳ vọng tỷ suất sinh lời đối với cổ phiếu Việt Nam ở mức 12-15% để bù đắp các rủi ro. Đây là góc nhìn của ông về mức sinh lời cần thiết, không phải tỷ suất sinh lời bảo đảm cho thị trường.
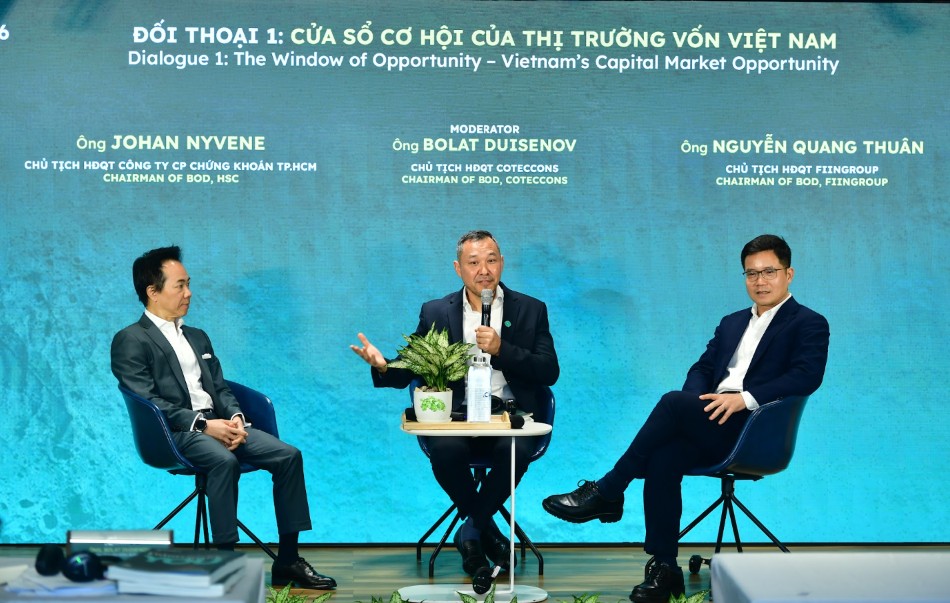
Các chuyên gia tham dự đối thoại "cửa sổ cơ hội thị trường vốn Việt Nam" tại ĐHĐCĐ Coteccons thường niên năm 2026. Ảnh: BTC
Nâng hạng không đồng nghĩa dòng tiền lập tức đổ vào
Nguyên nhân thứ hai, theo ông Thuân, nằm ở chính đặc điểm của dòng vốn đầu tư.
Ông cho biết cần phân biệt giữa các quỹ thụ động, đầu tư theo chỉ số và các quỹ chủ động. Việc nâng hạng có ý nghĩa đặc biệt đối với nhóm quỹ thụ động, vốn phân bổ danh mục theo các chỉ số tham chiếu. Trong khi đó, dòng tiền đang rút khỏi Việt Nam chủ yếu đến từ các quỹ chủ động có chiến lược đầu tư riêng.
Vì vậy, việc FTSE Russell nâng hạng Việt Nam chưa thể ngay lập tức đảo chiều dòng vốn. Các quỹ vẫn cần thời gian đánh giá thị trường, lựa chọn cổ phiếu và quyết định tỷ trọng phân bổ.
Ông Thuân cho rằng nâng hạng là một cơ hội mới đối với thị trường vốn Việt Nam, nhưng để thu hút dòng tiền lớn hơn, thị trường vẫn cần tiếp tục cải cách về chính sách, cải thiện môi trường đầu tư và nâng cao chất lượng doanh nghiệp cũng như sản phẩm trên thị trường.
Theo ông, không thể kỳ vọng dòng vốn quốc tế sẽ lập tức chảy vào chỉ sau một quyết định nâng hạng.
Đáng chú ý, ông Thuân cho biết từ đầu năm đến thời điểm ông phát biểu, đặc biệt sau khi Việt Nam chính thức được nâng hạng vào ngày 21/9, thị trường ghi nhận dòng tiền rút ra khoảng 24.000 tỷ đồng. Theo ông, nếu bóc tách các giao dịch liên quan đến Masan Consumer, quy mô dòng tiền còn lại vào khoảng nửa tỷ USD.
Vị chuyên gia cũng đề cập đến việc một số quỹ bán ra cổ phiếu chịu ảnh hưởng bởi xu hướng trí tuệ nhân tạo (AI), trong khi một số trường hợp khác liên quan đến vấn đề quản trị doanh nghiệp. Theo ông, các quỹ thụ động còn lại vẫn duy trì vị thế.
Ông Thuân kỳ vọng dòng vốn đầu tư theo chỉ số sẽ tham gia mạnh hơn trong thời gian tới, nhưng nhấn mạnh việc huy động thêm vốn và phân bổ vào thị trường cần có thời gian.
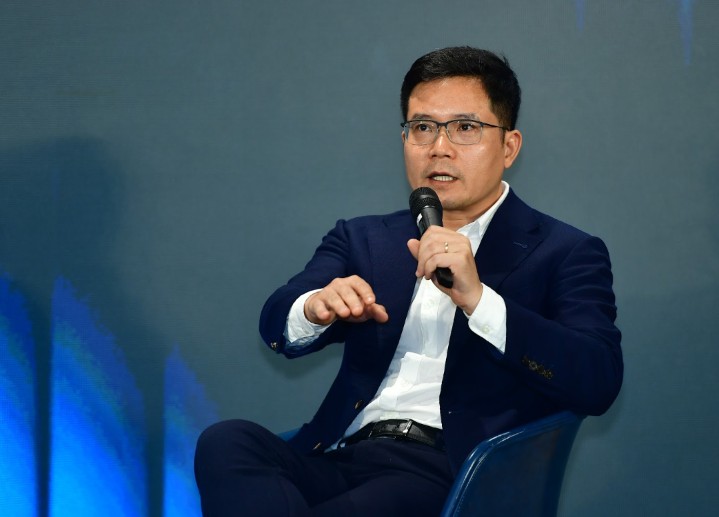
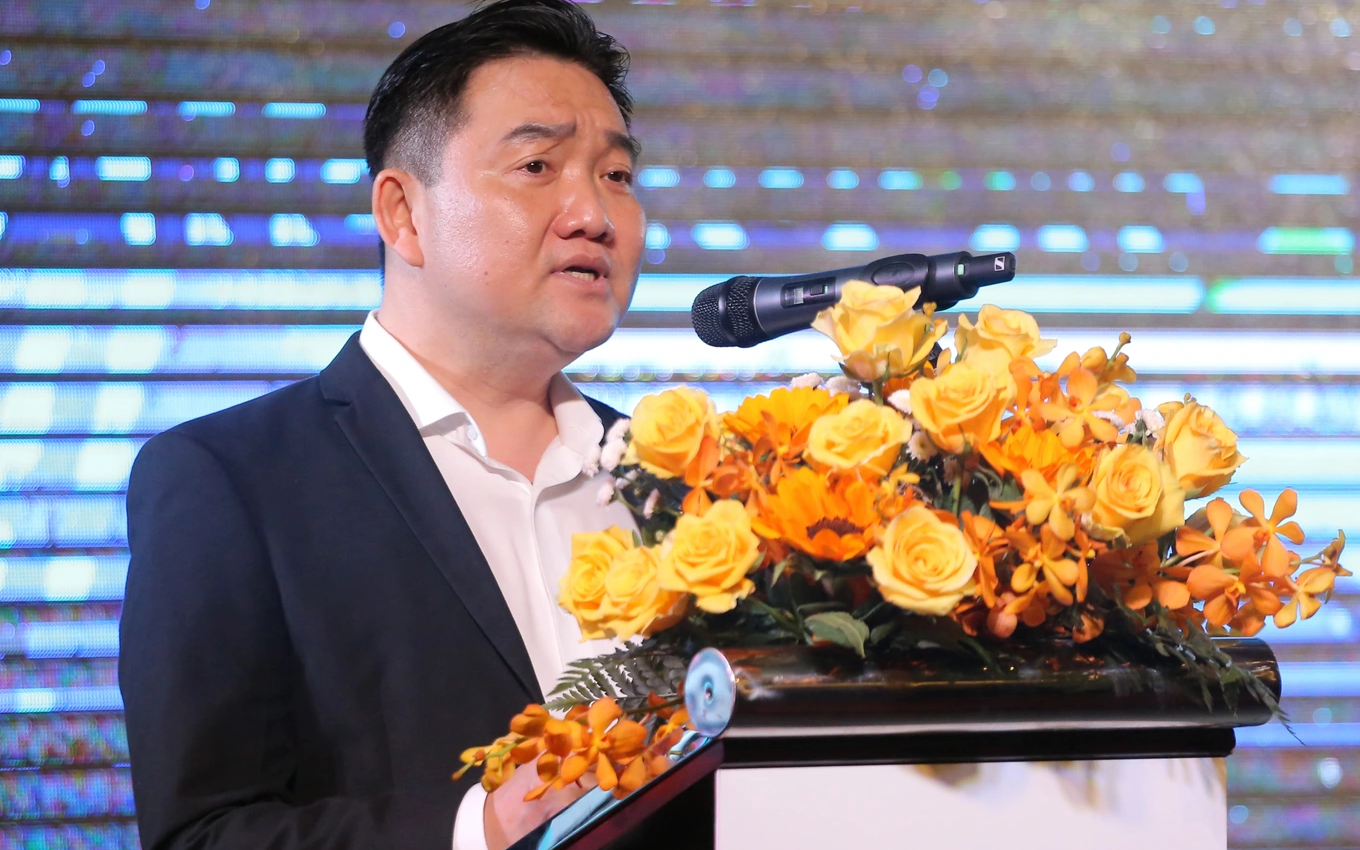
Ông Nguyễn Quang Thuân, Chủ tịch HĐQT kiêm Tổng giám đốc FiinGroup. Ảnh: BTC
Muốn hút vốn ngoại, Việt Nam cần thêm hàng hóa chất lượng
Bên cạnh yếu tố lãi suất và đặc điểm dòng vốn, hai chuyên gia cho rằng thị trường chứng khoán Việt Nam vẫn có những hạn chế về nguồn cung cổ phiếu và khả năng tiếp cận của nhà đầu tư nước ngoài.
Ông Thuân đề cập đến giới hạn sở hữu nước ngoài (FOL) như một trong những rào cản cần tiếp tục tháo gỡ. Theo ông, các quỹ đầu tư kỳ vọng doanh nghiệp niêm yết có thể nới tỷ lệ sở hữu nước ngoài khi đáp ứng quy định pháp luật và được cổ đông thông qua.
Ngoài ra, lượng cổ phiếu tự do chuyển nhượng (free float) cũng cần đủ lớn để các quỹ có thể mua bán và tái cơ cấu danh mục với quy mô phù hợp.
Ở góc độ nguồn cung, ông Johan Nyvene chỉ ra rằng các nhóm có vốn hóa lớn trên thị trường chứng khoán Việt Nam hiện tập trung vào ngân hàng, chứng khoán và bất động sản.
Trong khi đó, dòng vốn quốc tế thời gian qua có xu hướng tìm đến các lĩnh vực công nghệ, AI, tự động hóa và robot tại Mỹ, Hàn Quốc cùng một số thị trường khác.
Theo ông Johan, Việt Nam chưa có đủ cổ phiếu thuộc các lĩnh vực này với sức hấp dẫn tương xứng để thu hút dòng vốn quốc tế. Sự thiếu hụt những doanh nghiệp công nghệ có khả năng tạo đột phá cũng khiến thị trường khó cạnh tranh trong cuộc đua thu hút vốn toàn cầu.