Phát hành trái phiếu giảm 26%, lãi suất ngân hàng vượt đỉnh năm 2022
Theo báo cáo của S&I Ratings vừa công bố, thị trường trái phiếu doanh nghiệp ghi nhận 153 đợt phát hành thành công trong quý III/2026, với tổng giá trị 179.400 tỷ đồng, giảm 26% so với quý II. Dù vậy, giá trị phát hành vẫn tăng 7,8% so với cùng kỳ năm trước.
Diễn biến này nối tiếp chu kỳ phát hành thường thấy trong năm 2025, khi hoạt động huy động vốn tăng mạnh trong quý II rồi điều chỉnh trong quý III. Lũy kế 9 tháng đầu năm 2026, tổng giá trị trái phiếu doanh nghiệp phát hành đạt 464.100 tỷ đồng, tăng 6,7% so với cùng kỳ.
Đáng chú ý, trong khi thị trường chung giảm tốc, kênh phát hành trái phiếu ra công chúng lại ghi nhận mức cao kỷ lục. Quý III có 16 đợt phát hành thành công, tổng giá trị 31.600 tỷ đồng, tăng 55% so với cùng kỳ năm trước.
Các ngân hàng thương mại tiếp tục chiếm ưu thế với 8 đợt phát hành. Riêng Agribank huy động thành công 15.000 tỷ đồng. 8 đợt phát hành còn lại đến từ các doanh nghiệp thuộc lĩnh vực chứng khoán, tài chính và tiêu dùng, trong đó có ACBS, TCBS, F88, Masan MeatLife và Thuận Đức. Phần lớn các đợt này có quy mô dưới 1.000 tỷ đồng.
Tính chung 9 tháng, giá trị trái phiếu đáo hạn đạt 132.800 tỷ đồng, tăng 5,7% so với cùng kỳ; lượng trái phiếu được mua lại trước hạn đạt 228.600 tỷ đồng, giảm 4,5%. Giá trị phát hành ròng đạt 102.600 tỷ đồng, đưa quy mô trái phiếu doanh nghiệp đang lưu hành lên khoảng 1,54 triệu tỷ đồng, tăng 7,1% so với cuối năm 2025.
Theo S&I Ratings, tốc độ tăng trưởng của thị trường trái phiếu doanh nghiệp đang chậm hơn đáng kể so với tăng trưởng GDP 9% và tăng trưởng tín dụng 11,59% trong 9 tháng đầu năm 2026.
Một trong những nguyên nhân đáng chú ý là mặt bằng lãi suất tăng trong bối cảnh nhu cầu tín dụng cao, kéo theo chi phí huy động vốn của doanh nghiệp. Bên cạnh đó, các tổ chức phát hành cũng phải chuẩn bị đáp ứng những yêu cầu tuân thủ chặt chẽ hơn sau khi Nghị định 200/2026/NĐ-CP có hiệu lực từ ngày 5/6/2026.
Áp lực chi phí vốn thể hiện rõ qua diễn biến lãi suất phát hành. So với mức đáy năm 2025, lãi suất coupon trái phiếu đã tăng bình quân khoảng 2,5 điểm phần trăm, dù tốc độ tăng chậm lại trong quý III.
Đáng chú ý, lãi suất phát hành bình quân của nhóm ngân hàng trong quý III đạt 8,85%/năm, vượt mức bình quân 8,7%/năm của năm 2022. Một số lô trái phiếu có lãi suất trên 10%/năm, như trái phiếu Sacombank với lãi suất cố định 10%/năm và trái phiếu PVcomBank có lãi suất bình quân tương đương khoảng 10,4%/năm.
Trong khi đó, lãi suất phát hành của nhóm bất động sản và các doanh nghiệp thuộc lĩnh vực khác đã tăng lên khoảng 12,5-13%/năm, dù vẫn thấp hơn mức đỉnh 14-14,5%/năm ghi nhận trong giai đoạn 2022-2023.
Bất động sản giảm mạnh phát hành, áp lực đáo hạn tăng cao
Ở nhóm bất động sản, hoạt động phát hành trái phiếu đã hạ nhiệt sau khi tăng đột biến trong quý II. Số đợt phát hành thành công giảm từ 43 xuống còn 21 đợt trong quý III, trong khi tổng giá trị phát hành giảm 55% so với quý trước.
Diễn biến này chịu ảnh hưởng lớn từ hoạt động huy động vốn của các doanh nghiệp quy mô lớn. Giá trị phát hành của nhóm Vingroup giảm từ 61.000 tỷ đồng trong quý II xuống 16.000 tỷ đồng trong quý III. Ngược lại, nhóm Masterise duy trì lượng phát hành ở mức 23.500 tỷ đồng.
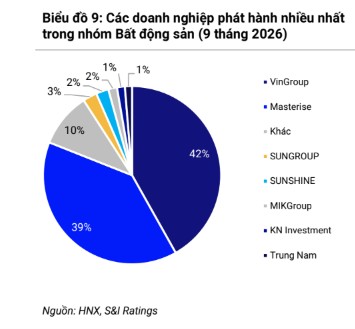
Theo S&I Ratings, hai nhóm doanh nghiệp này thường chiếm tới 80% tổng giá trị phát hành trái phiếu của nhóm bất động sản, do đó có tác động đáng kể đến biến động chung của toàn ngành.
Dù giảm mạnh so với quý trước, phát hành trái phiếu bất động sản vẫn tăng 27% so với cùng kỳ trong quý III. Lũy kế 9 tháng đầu năm, giá trị phát hành của nhóm tăng tới 121% so với cùng kỳ năm trước.
Nhu cầu vốn lớn để triển khai các dự án tiếp tục là động lực huy động vốn của doanh nghiệp bất động sản. Tuy nhiên, mặt bằng lãi suất cao cũng làm tăng chi phí tài chính, trong khi khả năng triển khai dự án và dòng tiền của doanh nghiệp có thể chịu thêm sức ép.
Áp lực đáng chú ý hơn nằm ở nghĩa vụ trả nợ trong thời gian tới. Riêng quý IV/2026, tổng giá trị trái phiếu doanh nghiệp đến hạn thanh toán ước khoảng 93.000 tỷ đồng, mức cao nhất trong năm. Trong đó, nhóm bất động sản chiếm khoảng 46.900 tỷ đồng, tương đương gần một nửa tổng giá trị đáo hạn toàn thị trường.
Sang năm 2027, áp lực này dự kiến tiếp tục gia tăng. S&I Ratings ước tính tổng giá trị trái phiếu doanh nghiệp đáo hạn có thể đạt khoảng 276.000 tỷ đồng, tăng 22% so với năm 2026. Riêng nhóm bất động sản dự kiến có 156.000 tỷ đồng trái phiếu đến hạn, chiếm khoảng 57% tổng giá trị đáo hạn toàn thị trường.
Trong bối cảnh đó, phát hành trái phiếu mới không chỉ phục vụ nhu cầu vốn cho các dự án mà còn đóng vai trò quan trọng trong việc cơ cấu lại nợ hiện hữu. Tuy nhiên, khi chi phí vốn duy trì ở mức cao, khả năng huy động vốn với mức lãi suất phù hợp sẽ là bài toán đáng chú ý đối với những doanh nghiệp có đòn bẩy tài chính lớn hoặc nhu cầu tái cấp vốn cao.