Đằng sau lợi nhuận của Dowaco: Tỷ giá và bài toán tối ưu chi phí vốn [Kỳ 1]
BCTC bán niên 2026 của Cấp nước Đồng Nai ghi nhận lợi nhuận tăng 50% có biến số tỷ giá ngoại tệ đóng góp đáng kể.
Báo cáo tài chính hợp nhất giữa niên độ năm 2026 đã được soát xét bởi Công ty TNHH Kiểm toán & Tư vấn RSM Việt Nam của CTCP Cấp nước Đồng Nai (Dowaco; mã chứng khoán: DNW) ghi nhận lợi nhuận sau thuế thu nhập doanh nghiệp đạt 183,38 tỷ đồng, tăng trưởng đột biến 49,8% so với mức 122,42 tỷ đồng của cùng kỳ năm 2025. Riêng lợi nhuận công ty mẹ tăng tới 54,71%.
Nhìn thoáng qua, đây là con số phản ánh một chu kỳ kinh doanh khởi sắc ngoạn mục trong bối cảnh nền kinh tế đối mặt nhiều biến động. Dẫu vậy, khi bóc tách chi tiết từng cấu phần cấu thành nên kết quả kinh doanh lại có sự hoài nghi về chất lượng tăng trưởng thực chất.
Trái ngược hoàn toàn với mức bứt phá xấp xỉ 50% của lợi nhuận sau thuế, hoạt động sản xuất kinh doanh nước sạch cốt lõi của công ty lại diễn biến tương đối ảm đạm. Doanh thu thuần về bán hàng và cung cấp dịch vụ trong 6 tháng đầu năm 2026 đạt 691,67 tỷ đồng, chỉ nhích nhẹ 5,51% so với mức 655,58 tỷ đồng cùng kỳ năm trước. Trong khi nguồn thu tăng chậm thì giá vốn hàng bán lại tăng tới 7,07%, leo lên mức 428,27 tỷ đồng. Tốc độ bào mòn của giá vốn đã khiến lợi nhuận gộp từ bán hàng và cung cấp dịch vụ chỉ tăng vỏn vẹn 3,05%, đạt 263,40 tỷ đồng. Điều này đồng nghĩa với việc hiệu quả sinh lời gộp từ từng mét khối nước thương phẩm đang có xu hướng thu hẹp trước áp lực trượt giá của nguyên vật liệu, hóa chất và chi phí vận hành trực tiếp.
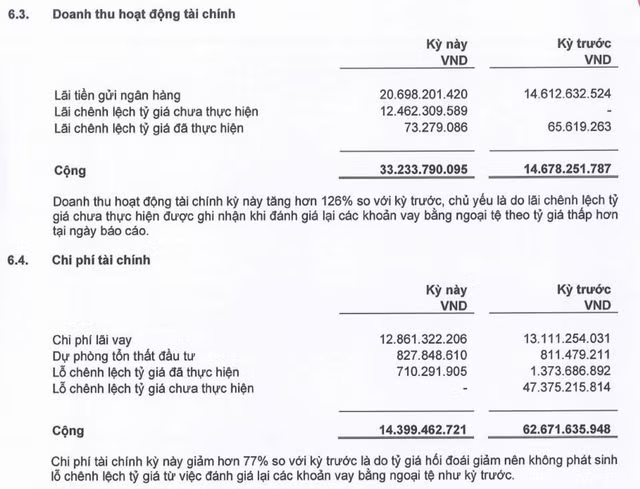
Động lực chính tạo nên cú đảo chiều ngoạn mục cho lợi nhuận kế toán trước thuế thêm 68,47 tỷ đồng thực chất nằm trọn ở các chỉ tiêu doanh thu và chi phí tài chính. Chi phí tài chính trong kỳ của DNW đã giảm sốc tới 77,02%, từ mức 62,67 tỷ đồng của 6 tháng đầu năm 2025 xuống chỉ còn 14,40 tỷ đồng. Nguyên nhân cốt lõi là trong nửa đầu năm 2025, công ty phải ghi nhận khoản lỗ chênh lệch tỷ giá hối đoái chưa thực hiện lên tới 47,38 tỷ đồng từ việc đánh giá lại các khoản mục nợ vay ngoại tệ ODA bằng đồng Yên Nhật và Đô la Mỹ. Bước sang kỳ kế toán năm 2026, khi tỷ giá ngoại tệ hạ nhiệt, khoản lỗ tỷ giá chưa thực hiện này hoàn toàn biến mất. Chưa dừng lại ở đó, doanh thu hoạt động tài chính còn tăng vọt 126,42%, đạt 33,23 tỷ đồng nhờ ghi nhận thêm 12,46 tỷ đồng lãi chênh lệch tỷ giá chưa thực hiện khi đánh giá lại số dư nợ vay ngoại tệ tại thời điểm ngày 30 tháng 6 năm 2026.
Khoản mục Doanh thu hoạt động tài chính và Chi phí tài chính
Tổng hợp hai tác động từ việc cắt giảm lỗ tỷ giá và ghi nhận thêm lãi tỷ giá kế toán đã tạo ra mức thặng dư danh nghĩa xấp xỉ 60 tỷ đồng cho lợi nhuận trước thuế. Nếu loại trừ biến số ngoại tệ thuần túy mang tính kỹ thuật kế toán chu kỳ này, bức tranh lợi nhuận từ hoạt động kinh doanh cốt lõi của DNW gần như đi ngang và phụ thuộc nặng nề vào may rủi của thị trường tiền tệ quốc tế. Một khi tỷ giá đồng Yên Nhật hoặc Đô la Mỹ đảo chiều tăng trở lại trong nửa cuối năm, lợi nhuận của doanh nghiệp sẽ ngay lập tức bị bào mòn tương tự như những gì từng xảy ra trong năm tài chính 2025.
Bên cạnh câu chuyện chất lượng lợi nhuận, cấu trúc bảng cân đối kế toán của DNW còn bộc lộ một nghịch lý lớn trong công tác quản trị dòng tiền và chi phí sử dụng vốn. Tính đến ngày 30/6/2026, DNW sở hữu lượng tiền và các khoản tương đương tiền 118,03 tỷ đồng, kết hợp cùng 692,72 tỷ đồng đầu tư tài chính ngắn hạn là các khoản tiền gửi có kỳ hạn dưới 12 tháng tại các ngân hàng thương mại. Tổng lượng tiền mặt và tiền gửi thanh khoản cao của doanh nghiệp đạt con số 810,75 tỷ đồng, chiếm hơn 23% tổng tài sản.
Thế nhưng, song song với việc nắm giữ cả kho tiền gửi nhàn rỗi, DNW lại duy trì tổng dư nợ vay và nợ thuê tài chính lên tới 642,12 tỷ đồng, bao gồm 166,17 tỷ đồng vay ngắn hạn và 475,95 tỷ đồng vay dài hạn. Đáng chú ý, thuyết minh chi tiết các hợp đồng tín dụng chỉ rõ doanh nghiệp đang duy trì nhiều khoản vay thương mại nội tệ với lãi suất cao hơn đáng kể so với lãi suất tiền gửi ngân hàng. Cụ thể, DNW đang vay nợ tại Quỹ Đầu tư Phát triển địa phương với tổng dư nợ trên 300,99 tỷ đồng chịu lãi suất cố định 7,0%/năm. Tại Ngân hàng TMCP Ngoại thương Việt Nam chi nhánh Đồng Nai, dư nợ vay thương mại còn 21,15 tỷ đồng nhưng phải chịu mức lãi suất thả nổi lên tới 8,6% đến 8,9%/năm. Tại Shinhan Bank chi nhánh Biên Hòa, các khoản vay cũng neo mức lãi suất từ 6,76% đến 7,46%/năm.
Sự chênh lệch giữa lãi suất đi vay và lãi suất cho vay đã khiến công ty phải gánh khoản chi phí lãi vay lên đến 12,86 tỷ đồng chỉ trong 6 tháng đầu năm 2026, sau khi đã tiêu tốn hơn 27,18 tỷ đồng tiền lãi trong cả năm 2025. Trong khi đó, các khoản tiền gửi hàng trăm tỷ đồng của công ty tại hệ thống ngân hàng chỉ hưởng mức lãi suất phổ biến từ 4,5% đến 6,1%/năm. Việc duy trì song song một khối tiền gửi khổng lồ mang lại lợi suất thấp, đồng thời tiếp tục gánh chịu các khoản vay thương mại lãi suất cao là biểu hiện rõ nét của tình trạng chênh lệch lãi suất âm, gây lãng phí nguồn lực tài chính đáng kể cho doanh nghiệp và các cổ đông.
Báo Tri thức và Cuộc sống sẽ tiếp tục thông tin:
[Kỳ 2]: Điểm nghẽn tại Cấp nước Đồng Nai: Dự án nghìn tỷ đóng băng, áp lực từ khung giá nước 12 năm
Đồng Nai giao hơn 1 ha đất làm dự án cấp nước Khu liên hợp Becamex Bình Phước
UBND TP Đồng Nai quyết định cho Tổng Công ty Nước - Môi trường Bình Dương chuyển mục đích sử dụng hơn 10.300 m² đất để triển khai dự án hệ thống cấp nước.
Theo Quyết định số 2653/QĐ-UBND do Phó Chủ tịch UBND thành phố Đồng Nai Nguyễn Tuấn Anh ký ban hành, diện tích đất được phép chuyển mục đích sử dụng là 10.313 m² (đã trừ 3,1 m² nằm trong quy hoạch giao thông) tại phường Chơn Thành, thành phố Đồng Nai.
Khu đất này được chuyển sang làm đất công trình cấp nước, thoát nước nhằm phục vụ dự án Hệ thống cấp nước Khu liên hợp Công nghiệp và Đô thị Becamex Bình Phước và vùng lân cận. Thời hạn sử dụng đất kéo dài đến ngày 24/11/2065, đồng bộ với thời hạn hoạt động của dự án theo chủ trương đầu tư đã được phê duyệt.
Gói thầu cấp nước hơn 12 tỷ tại Đồng Nai: Lộ diện hai thái cực dự thầu
Vừa hoàn thành đóng mở thầu, gói thầu xây lắp mạng lưới cấp nước tại Đồng Nai gây chú ý bởi sự cách biệt giá và cuộc đối đầu năng lực giữa các doanh nghiệp.
Gói thầu số 3 thuộc dự án đấu nối mạng lưới cấp nước tại Đồng Nai vừa hoàn thành mở thầu, ghi nhận mức chào giá cách biệt rất lớn giữa hai nhà thầu tham gia.
Hệ thống mạng đấu thầu quốc gia vừa công bố biên bản mở thầu Gói thầu số 3 (xây lắp): Thi công xây dựng công trình thuộc dự án "Đấu nối tuyến ống D1200 Thiện Tân vào ống D1000 Nhơn Trạch". Dự án do Công ty Cổ phần Cấp nước Đồng Nai làm chủ đầu tư, địa điểm thực hiện tại Chi nhánh Cấp nước Thạnh Phú, Phường Trảng Dài, TP Đồng Nai. Gói thầu có giá 12.384.052.418 đồng, sử dụng nguồn vốn tự có của công ty và vốn vay thương mại.
Cận cảnh Liên danh An Phước - Bình Minh “gom” thầu xây lắp ngành nước Đồng Nai [Kỳ 1]
Với việc vượt qua các đối thủ nhờ điểm số kỹ thuật sát sao, Liên danh An Phước - Bình Minh đang trở thành cái tên đáng chú ý tại các dự án hệ thống cấp nước trên địa bàn tỉnh Đồng Nai.
Theo tài liệu thu thập của PV Báo Tri thức và Cuộc sống, chỉ trong thời gian ngắn đầu năm 2026, Công ty Cổ phần Cấp nước Đồng Nai đã liên tiếp ban hành các quyết định phê duyệt kết quả lựa chọn nhà thầu cho 02 dự án quan trọng, và cái tên được xướng lên ở vị trí cao nhất đều là Liên danh An Phước - Bình Minh.
Cụ thể, tại Gói thầu số 4 (xây lắp): Thi công xây dựng công trình thuộc dự án Hệ thống cấp nước xã An Viễn (mã TBMT: IB2500586462-00), ngày 09/02/2026, Giám đốc Công ty Cổ phần Cấp nước Đồng Nai Trần Văn Nguyên đã ký Quyết định số 83/QĐ-CN phê duyệt Liên danh Công ty TNHH Xây dựng An Phước và Công ty TNHH Xây dựng và Dịch vụ Vận tải Bình Minh trúng thầu. Giá trúng thầu được ghi nhận là 10.614.962.468 đồng (giá gói thầu 11.831.864.216 đồng), đạt tỷ lệ tiết kiệm khoảng 10,2% cho ngân sách doanh nghiệp.