VN-Index giảm vì nhóm trụ, thanh khoản HoSE xuống thấp

VIC, VHM và GAS gây sức ép lên chỉ số, song độ rộng HoSE vẫn nghiêng nhẹ về phía tăng trong phiên sáng 12/10/2026.

Cổ phiếu vốn hóa lớn kéo lùi VN-Index

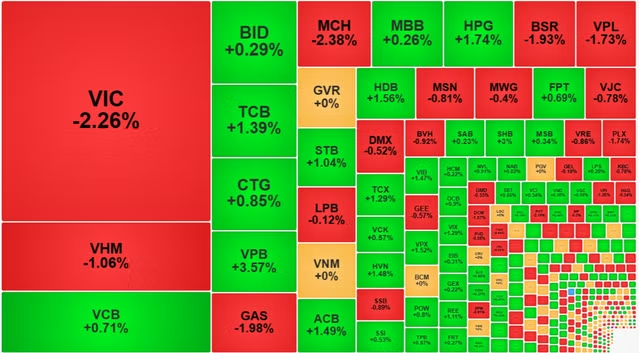
Kết phiên sáng 12/10/2026, VN-Index giảm 0,34%, tương đương 5,91 điểm, dù số mã tăng trên HoSE nhỉnh hơn số mã giảm. Áp lực chủ yếu đến từ một số cổ phiếu vốn hóa lớn, nổi bật là VIC, VHM và GAS.

VIC giảm 2,26%, lấy đi khoảng 8 điểm của chỉ số; VHM giảm 1,06%, GAS giảm 1,98%, MCH giảm 2,38% và BSR giảm 1,93%. Cả năm mã đều đóng cửa phiên sáng ở mức thấp nhất hoặc chỉ cao hơn một bước giá nhờ lực mua kỹ thuật. Trong bối cảnh đó, VN-Index chỉ hồi hơn 4 điểm so với đáy trong phiên.

Diễn biến ở nhóm blue-chip có phần tích cực hơn. VN30-Index phục hồi gần 10 điểm, tương đương 0,52%, vượt tham chiếu 0,19%, tương ứng 3,52 điểm. Độ rộng rổ này gồm 16 mã tăng và 12 mã giảm. VPB tăng 3,57%, SHB tăng 3%, HPG tăng 1,74%, HDB tăng 1,56%, ACB tăng 1,49%, VIB tăng 1,47% và TCX tăng 1,29%. Trong Top 10 vốn hóa, TCB là cổ phiếu trụ tăng mạnh, với mức tăng 1,39%.

Độ rộng tích cực nhưng dòng tiền tập trung
thumbnail-7886.jpg

HoSE ghi nhận 156 mã tăng và 147 mã giảm khi kết phiên sáng. Ngay cả tại thời điểm VN-Index chạm đáy, số mã tăng, giảm cũng không cách biệt lớn: 134 mã tăng so với 145 mã giảm. Trạng thái phân hóa cho thấy dòng tiền vẫn tìm đến những cổ phiếu có kỳ vọng riêng, trong khi nhà đầu tư điều chỉnh danh mục với áp lực khác nhau.

Trong số 156 mã tăng, có 65 mã tăng trên 1%, chiếm 44,1% tổng giá trị khớp lệnh toàn sàn. Tuy nhiên, hơn 95% thanh khoản của nhóm này tập trung ở 15 cổ phiếu sôi động nhất. VPB, TCB, HPG, SHB, HDB và ACB đều có giá trị khớp lệnh trên 100 tỷ đồng; STB, VIB và TCX cũng giao dịch khá cao. Ở nhóm midcap, VIX tăng 129%, CII tăng 3,35%, DXG tăng 2,56%, VCG tăng 2,93% và NT2 tăng 3,06%, mỗi mã có giao dịch vài chục tỷ đồng.

Chiều giảm cũng cho thấy hoạt động bán tập trung: 71 mã mất hơn 1%, chiếm 22,5% thanh khoản HoSE, trong đó 97% giá trị giao dịch dồn vào 16 mã có thanh khoản từ 10 tỷ đồng. VIC, BSR, MCH, VHM, VJC và GAS là những blue-chip giao dịch lớn. PNJ giảm 4,36%, PVT giảm 2,18%, PVP giảm 1,66% và DCL giảm 1,64%.

Thanh khoản co lại, khối ngoại bán ròng

Thanh khoản HoSE trong buổi sáng đạt khoảng 5.305 tỷ đồng, chưa tính giao dịch thỏa thuận, giảm 26% so với phiên sáng trước. Khối ngoại bán ròng 318,4 tỷ đồng, tập trung tại TCB (-63,2 tỷ), PNJ (-57,9 tỷ), VIX (-48,5 tỷ) và VIC (-45,6 tỷ). Ở chiều mua, HPG được mua ròng 76,9 tỷ đồng, còn VIB đạt 16,1 tỷ đồng.

VN-Index đã có phiên điều chỉnh thứ tư liên tiếp, nhưng mức giảm còn nhẹ và chịu ảnh hưởng lớn từ một số trụ. Độ rộng thị trường duy trì tương đối cân bằng, trong khi chỉ số vẫn vận động trong vùng hỗ trợ kỹ thuật. Dù vậy, biên độ dao động mạnh và thanh khoản tập trung ở một nhóm nhỏ khiến việc lựa chọn cổ phiếu trở nên khó khăn hơn.

Chứng khoán tháng 10 từng xuất hiện những cú giảm sâu, nhóm cổ phiếu nào thường chịu áp lực lớn nhất?

Điều đáng lưu ý là một số năm thị trường chứng kiến những đợt điều chỉnh đặc biệt mạnh, khiến hiệu suất bình quân bị kéo xuống.

Theo thống kê của ông Nguyễn Thế Minh - Giám đốc Ngân hàng Đầu tư Chứng khoán An Bình (ABS), dữ liệu lịch sử cho thấy tháng 10 thường không phải giai đoạn thuận lợi của thị trường chứng khoán Việt Nam. Đáng chú ý, rủi ro không chỉ nằm ở mức sinh lời bình quân mà còn ở những năm thị trường xuất hiện các nhịp điều chỉnh sâu. 

Cụ thể, trong 26 năm từ 2000 đến 2025, VN-Index chỉ tăng điểm trong 12 tháng 10, tương ứng xác suất tăng khoảng 46%. Hiệu suất bình quân đạt âm 0,5%, trong khi mức trung vị là âm 0,3%.

SGI Capital: Một chỉ báo cần đặc biệt lưu ý trong BCTC quý 3, ngân hàng và BĐS có thể không còn "dẫn sóng" 5–10 năm tới

Theo SGI Capital, mặt bằng lãi suất cao kéo dài có thể tạo ra tác động kép lên thị trường chứng khoán, khi định giá cổ phiếu chịu sức ép trước khi lợi nhuận doanh nghiệp suy yếu. Đáng chú ý, quỹ cũng đưa ra cảnh báo về rủi ro ở những cổ phiếu có P/E thấp và khả năng thay đổi vai trò dẫn dắt của nhóm ngân hàng, bất động sản trong chu kỳ tăng trưởng dài hạn.


Trong báo cáo mới đây, SGI Capital nhận định diễn biến vĩ mô đáng chú ý nhất hiện nay là lợi suất trái phiếu chính phủ toàn cầu tăng mạnh lên mức cao nhất trong hơn hai thập kỷ, gây sức ép lên mặt bằng lãi suất chung. 

Một hiện tượng quen thuộc có thể tái diễn trên thị trường chứng khoán, MBS cảnh báo nhà đầu tư

Đối với thị trường chứng khoán, MBS cho rằng những yếu tố tích cực từ kinh tế vĩ mô chưa đủ để xóa bỏ áp lực điều chỉnh trong ngắn hạn, đặc biệt khi thị trường đang bước vào giai đoạn có tính mùa vụ kém thuận lợi.

Theo báo cáo nhận định thị trường của Chứng khoán MB (MBS), thị trường chứng khoán Việt Nam đang bước vào giai đoạn chịu tác động đan xen giữa những tín hiệu tích cực từ kinh tế vĩ mô và áp lực điều chỉnh mang tính chu kỳ. Trong khi các chính sách điều hành và cải cách thể chế tiếp tục tạo nền tảng hỗ trợ tăng trưởng dài hạn, những rủi ro về lạm phát, mặt bằng lãi suất cao và sự suy yếu của dòng tiền vẫn là trở ngại đối với diễn biến thị trường trong ngắn hạn.

MBS cho biết, trước nguy cơ lạm phát nhập khẩu và gián đoạn chuỗi cung ứng do biến động của thị trường năng lượng thế giới, Chính phủ đã chủ động triển khai nhiều giải pháp điều hành linh hoạt. Tại cuộc họp Ban Chỉ đạo điều hành giá ngày 9/10, các cơ quan quản lý tiếp tục đánh giá áp lực lên mặt bằng giá trong quý cuối năm, đặc biệt từ rủi ro năng lượng quốc tế, nhu cầu đẩy mạnh giải ngân đầu tư công và tiêu dùng dịp cuối năm.