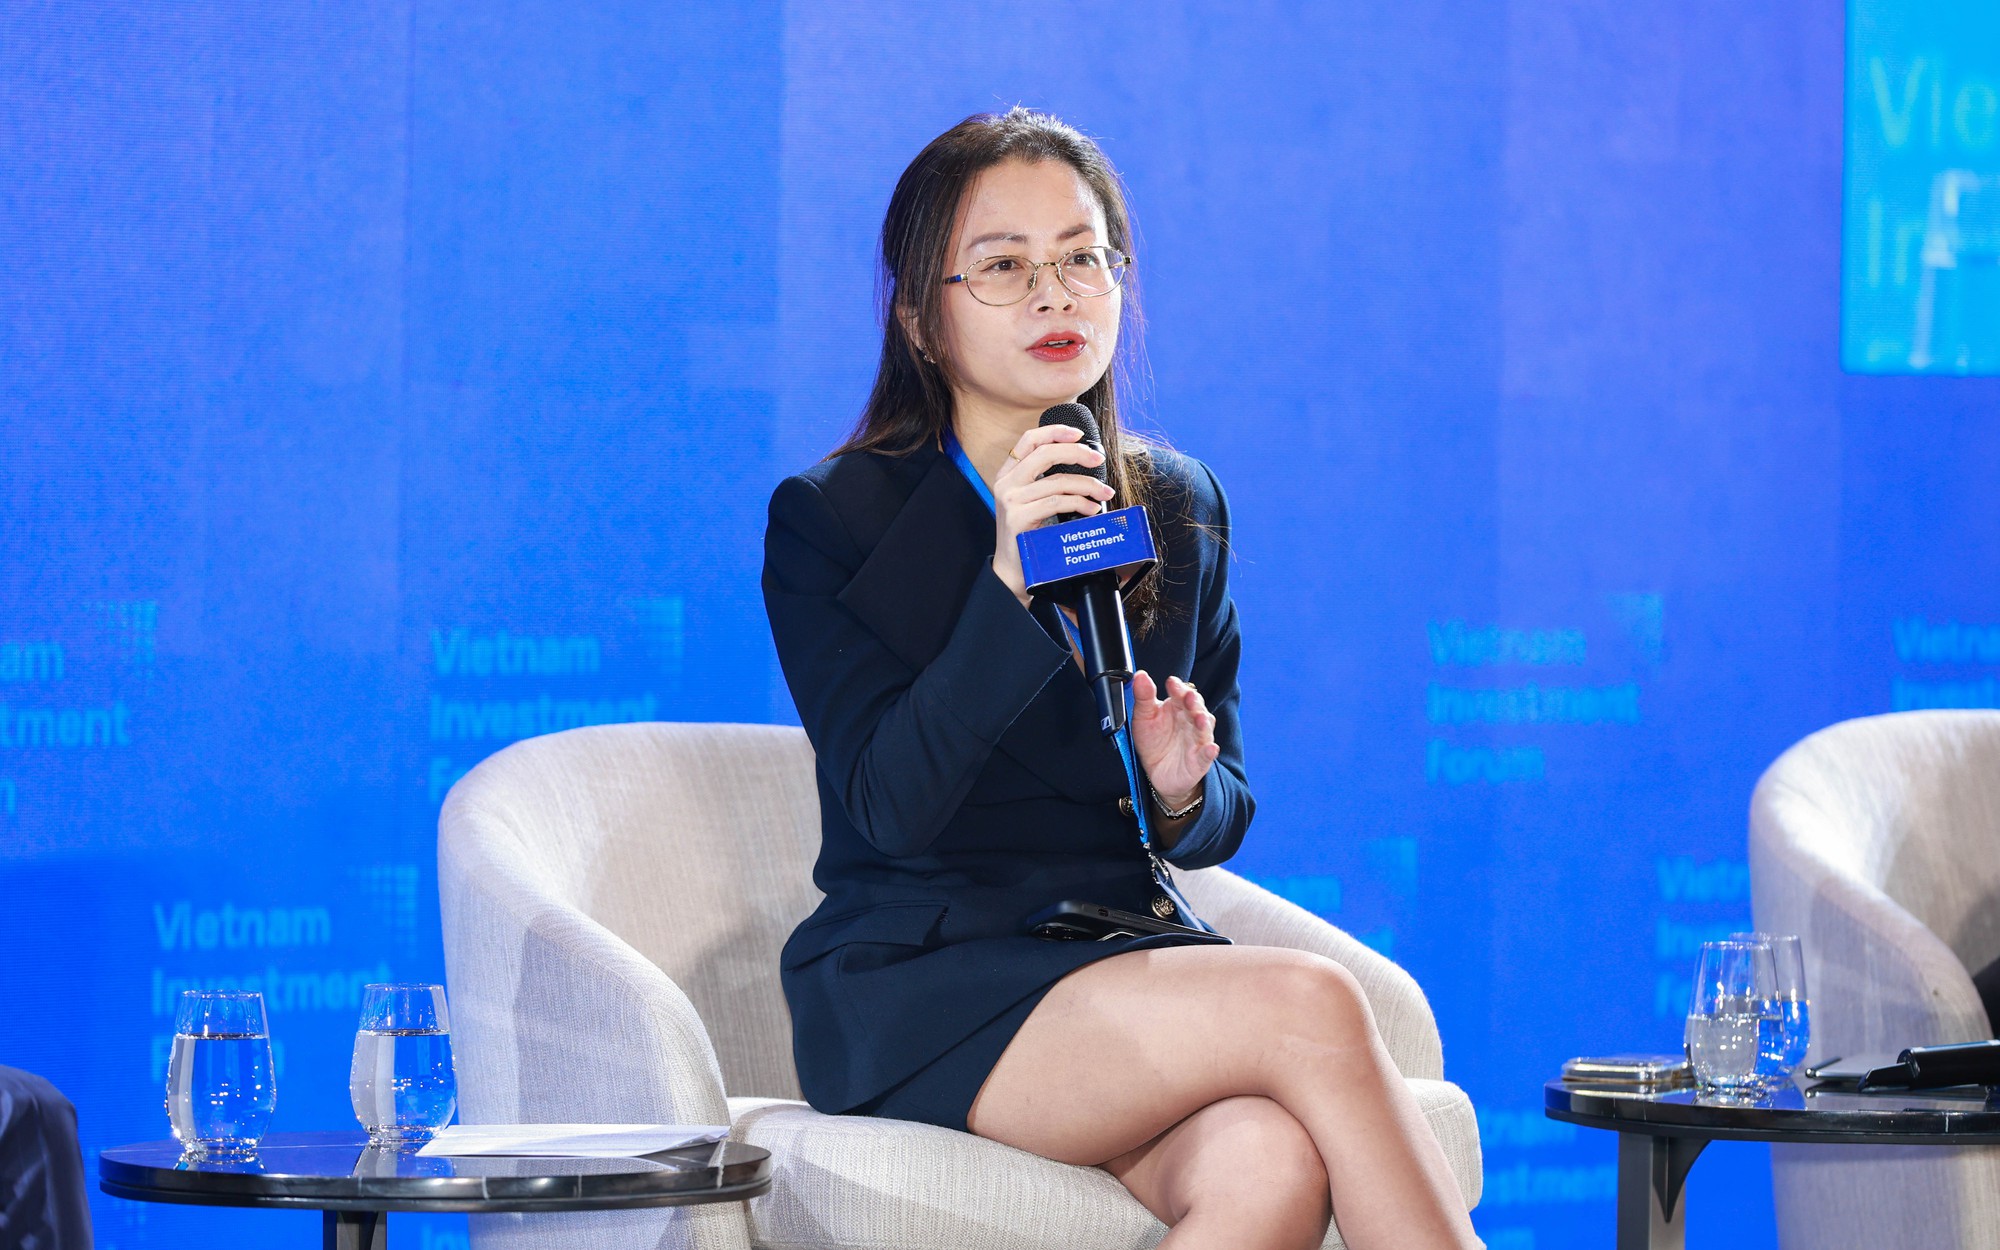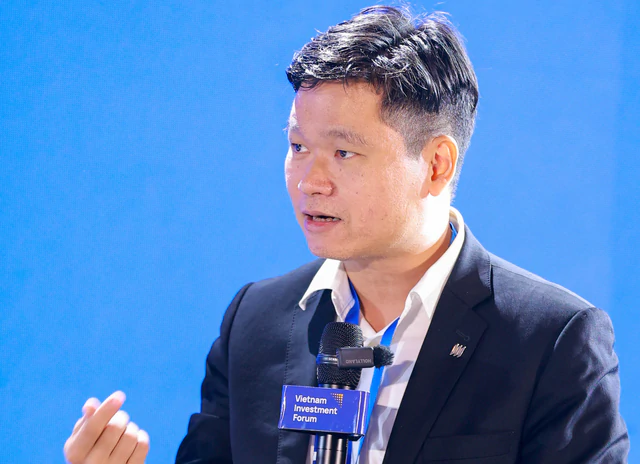
Ông Nguyễn Đức Hải, Giám đốc Đầu tư cấp cao, Công ty Quản lý quỹ Manulife Investment Việt Nam
Sáng 12/11 diễn ra phiên thảo luận “Bức tranh vĩ mô 2027 - Nguồn lực cho chu kỳ tăng trưởng mới” thuộc Diễn đàn Đầu tư Việt Nam 2027 - Vietnam Investment Forum 2027 (VIF 2027).
Tại sự kiện, các chuyên gia chia sẻ về tính cấp thiết của việc phát triển thị trường vốn trong bối cảnh hệ thống ngân hàng không thể gánh vác toàn bộ nguồn vốn cho tăng trưởng dài hạn.
Theo ông Nguyễn Đức Hải, Giám đốc Đầu tư cấp cao, Công ty Quản lý quỹ Manulife Investment Việt Nam, muốn thị trường vốn phát triển, chúng ta cần thu hút sự tham gia của các nhà đầu tư có nguồn vốn dài hạn, đặc biệt là nhà đầu tư tổ chức.
Ông nhắc lại một trong những bài học kinh điển của giai đoạn trước năm 2021 khi mục tiêu phát triển thị trường vốn nhưng lại phân phối trực tiếp quá nhiều sản phẩm cho nhà đầu tư cá nhân.
“Năm 2015, tôi từng phát biểu rằng nếu không kiểm soát tốt hoạt động đầu tư của nhà đầu tư cá nhân thì đây không chỉ là vấn đề tài chính mà còn có thể trở thành vấn đề xã hội. Và thực tế, những hệ lụy chúng ta phải đối mặt sau đó không đơn thuần là vấn đề tài chính mà đã trở thành vấn đề xã hội”, ông Hải nói.
Theo vị chuyên gia này, hiện nay cần thể chế hóa và chuyên nghiệp hóa lực lượng nhà đầu tư tham gia thị trường. Với những sản phẩm đòi hỏi mức độ nghiên cứu cao và đánh giá chuyên sâu, cần có các nhà đầu tư chuyên nghiệp tham gia.
Ông cho rằng cần tạo động lực để các trung gian tài chính như quỹ đầu tư, các đơn vị nhận ủy thác... đứng ra tập hợp những nguồn vốn nhỏ lẻ từ cá nhân. Qua đó, bảo đảm những người chuyên nghiệp tham gia vào một thị trường chuyên nghiệp.
“Việc sử dụng ngưỡng tài sản 2 - 3 tỷ đồng để xác định nhà đầu tư chuyên nghiệp, theo tôi, chưa thực sự hợp lý. Bởi người sở hữu tài sản 2 - 3 tỷ đồng không phải là hiếm nhưng số người có khả năng đọc, phân tích một bộ tài liệu dày hàng trăm trang với những điều khoản chi tiết lại không nhiều. Rõ ràng, chúng ta đang để những người chưa đủ năng lực tham gia vào những thị trường có mức độ rủi ro cao. Nếu tiếp tục buông lỏng vấn đề này, những hệ lụy tương tự có thể lặp lại”, ông Hải cho hay.
Phân tích của chuyên gia diễn ra trong bối cảnh nhà đầu tư cá nhân vẫn chiếm khoảng 80% giá trị giao dịch, nhưng không ít người còn chạy theo những biến động ngắn hạn, tin đồn hay tâm lý đám đông. Khi quyết định đầu tư chưa gắn với giá trị doanh nghiệp và mục tiêu dài hạn, thị trường dễ biến động mạnh hơn mức cần thiết.
Bên cạnh đó, đầu tư thông qua các định chế chuyên nghiệp vẫn chưa trở thành một thói quen phổ biến. Dữ liệu từ VSDC cho thấy cả nước mới có hơn 700.000 nhà đầu tư sở hữu chứng chỉ quỹ, trong khi số tài khoản chứng khoán đã vượt 14 triệu. Tổng tài sản do ngành quản lý quỹ quản lý mới tương đương khoảng 6% GDP, so với hơn 56% ở Malaysia và 84% ở Hàn Quốc, theo FiinGroup. Những con số này cho thấy chúng ta còn nhiều dư địa để phát triển văn hóa đầu tư dài hạn, với sự đồng hành của các tổ chức chuyên nghiệp.
Vì vậy, chuyên gia cho rằng cần cải tổ thị trường theo hướng thu hút mạnh hơn sự tham gia của các nhà đầu tư nước ngoài và nhà đầu tư tổ chức.
Bên cạnh đó, cần minh bạch hóa các chế tài xử lý. Những doanh nghiệp hoạt động đúng đắn cần được khuyến khích, trong khi các trường hợp sai phạm, có dấu hiệu lừa dối nhà đầu tư phải bị xử lý nghiêm. Tuy nhiên, việc xử lý nghiêm cũng cần tránh tình trạng đẩy toàn bộ trách nhiệm thanh tra xuống UBND cấp tỉnh như hiện nay.
“Chẳng hạn, đối với hoạt động thanh tra việc sử dụng vốn từ phát hành trái phiếu, khi trao đổi với các doanh nghiệp, tôi nhận thấy họ có tâm lý e ngại rất lớn. Doanh nghiệp lo rằng sau khi phát hành, chưa chắc đã huy động được vốn, trong khi mức lãi suất có thể không thấp hơn đáng kể so với vay ngân hàng. Những lo ngại này khiến chi phí tuân thủ trở thành một gánh nặng đáng kể”, ông Hải nhấn mạnh.
Vì vậy, vị chuyên gia cho rằng cần có sự thay đổi từ cả phía cung và phía cầu, nhằm tạo niềm tin để các nhà đầu tư an tâm hơn khi tham gia thị trường. Việc quản lý không thể buông lỏng như trong giai đoạn trước nhưng ngược lại, cũng không nên siết chặt quá mức, khiến chi phí tuân thủ của doanh nghiệp tăng cao hoặc phát sinh những rủi ro liên quan đến hình sự hóa, ảnh hưởng đến khả năng tham gia thị trường của doanh nghiệp.