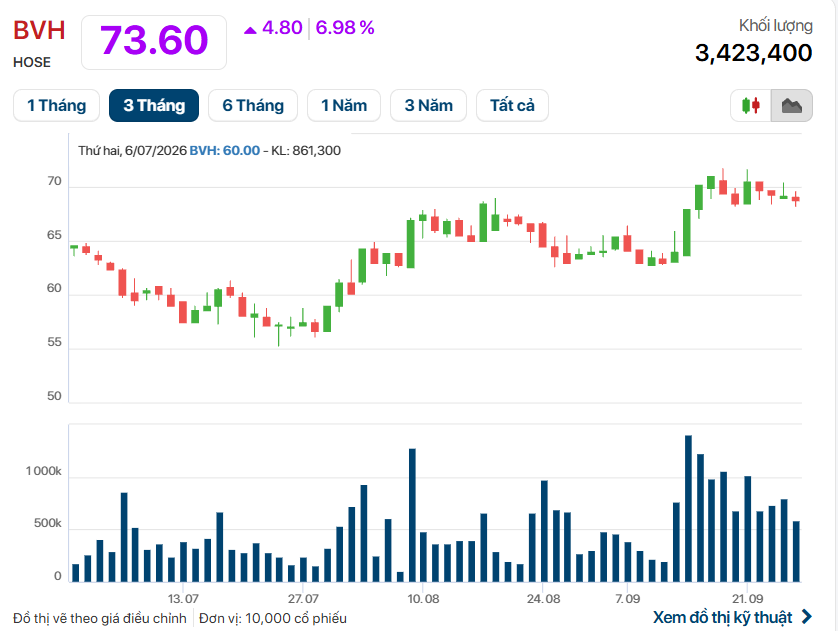
Kết phiên 28/9, cổ phiếu Tập đoàn Bảo Việt (HoSE: BVH) tăng hết biên độ 6,98% lên 73.600 đồng/cổ phiếu. Khối lượng giao dịch đạt khoảng 3,4 triệu đơn vị, cao hơn rõ rệt so với phần lớn các phiên gần đây. Tại mức giá này, vốn hóa thị trường của Bảo Việt đạt hơn 54.600 tỷ đồng, tương đương 2,1 tỷ USD.
Một trong những điểm đáng chú ý của Bảo Việt nằm ở quy mô tài sản tài chính rất lớn. Tính đến cuối tháng 6/2026, tổng tài sản hợp nhất đạt gần 315.683 tỷ đồng, trong đó các khoản đầu tư tài chính đạt khoảng 297.244 tỷ đồng, tương đương khoảng 94% tổng tài sản.
Riêng tiền gửi ngân hàng đạt khoảng 166.709 tỷ đồng. Trong đó, tiền gửi ngắn hạn hơn 115.600 tỷ đồng, còn tiền gửi dài hạn hơn 51.000 tỷ đồng.
So với đầu năm, tiền gửi dài hạn tăng mạnh từ khoảng 27.443 tỷ đồng lên hơn 51.041 tỷ đồng. Theo thuyết minh báo cáo sau soát xét, tiền gửi ngắn hạn có lãi suất cao nhất tới 8,9%/năm, còn tiền gửi dài hạn có mức lãi suất lên tới 9,6%/năm.
Bên cạnh đó, Bảo Việt còn sở hữu khoảng 117.600 tỷ đồng trái phiếu dài hạn, gồm hơn 72.700 tỷ đồng trái phiếu Chính phủ và gần 44.900 tỷ đồng trái phiếu doanh nghiệp. Các khoản đầu tư này có thời hạn từ 3-30 năm, với lãi suất lên tới 10%/năm.
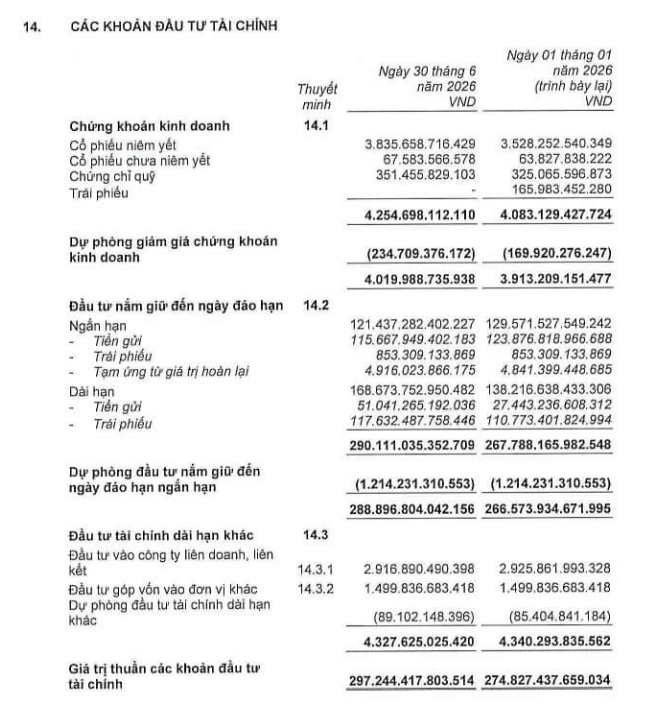
BVH đang sở hữu “kho” tài sản sinh lãi rất lớn, với gần 167.000 tỷ đồng tiền gửi ngân hàng và khoảng 117.600 tỷ đồng trái phiếu dài hạn.
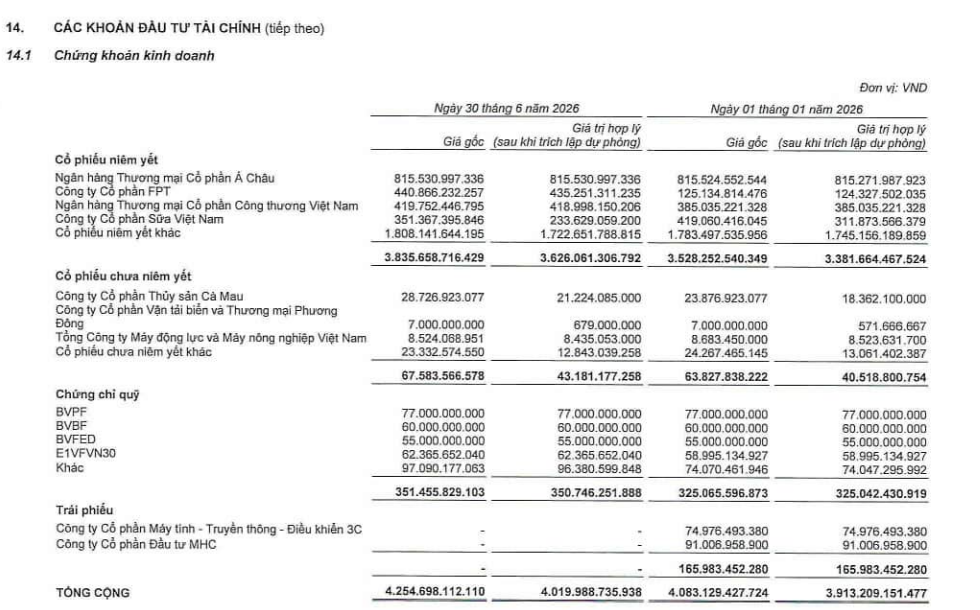
Ở phần tài sản rủi ro cao hơn, danh mục cổ phiếu niêm yết của Bảo Việt có giá gốc khoảng 3.836 tỷ đồng. Những khoản đầu tư lớn gồm ACB khoảng 815,5 tỷ đồng, FPT gần 440,9 tỷ đồng, VietinBank khoảng 419,8 tỷ đồng và Vinamilk hơn 351 tỷ đồng. Quy mô này khá nhỏ nếu đặt cạnh gần 300.000 tỷ đồng tài sản tài chính của tập đoàn.
Quy mô tài sản sinh lãi lớn đang đóng góp đáng kể vào kết quả kinh doanh. Trong 6 tháng đầu năm, doanh thu hoạt động tài chính đạt khoảng 8.462 tỷ đồng. Riêng lãi tiền gửi đạt gần 4.927 tỷ đồng, tăng hơn 42% so với cùng kỳ; lãi từ trái phiếu, kỳ phiếu và tín phiếu đạt gần 2.868 tỷ đồng. Hai khoản này cộng lại mang về gần 7.800 tỷ đồng.
Theo báo cáo cập nhật ngày 25/8 của Vietcap, lợi suất tiền gửi của Bảo Việt trong quý II/2026 đạt khoảng 6,3%, tăng 56 điểm cơ bản so với quý trước. Vietcap cho rằng lợi suất đầu tư của BVH có thể tiếp tục duy trì ở mức cao trong nửa cuối năm 2026 và năm 2027; đồng thời dự báo lợi suất đầu tư ròng tăng từ 4,4% năm 2025 lên 4,6% năm 2026 và 5,1% năm 2027.
Kết thúc nửa đầu năm, Bảo Việt ghi nhận lợi nhuận trước thuế 2.289 tỷ đồng, tăng hơn 34% so với cùng kỳ; lợi nhuận sau thuế đạt 1.863 tỷ đồng, tăng gần 34%. Trong văn bản giải trình sau soát xét, doanh nghiệp cho biết tăng trưởng chủ yếu nhờ cơ cấu danh mục đầu tư linh hoạt và tận dụng diễn biến của thị trường tài chính, thị trường vốn.
Vietcap dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của BVH năm 2026 có thể tăng 45,9%, tiếp tục tăng 35,1% trong năm 2027. Với lượng tiền gửi và trái phiếu rất lớn, diễn biến của mặt bằng lãi suất tiếp tục là một trong những yếu tố đáng chú ý đối với cổ phiếu BVH.