Nhu cầu vốn đầu tư của Việt Nam trong giai đoạn 2026–2030 được dự báo ở mức rất lớn, trong khi nhiều dự án hạ tầng, năng lượng và chuyển đổi xanh có thời gian hoàn vốn kéo dài. Trong bối cảnh đó, việc phát triển các nhà đầu tư tổ chức dài hạn như quỹ hưu trí, song song với hệ thống xếp hạng tín nhiệm đủ chiều sâu, được xem là hai mắt xích quan trọng để mở rộng nguồn vốn cho nền kinh tế.
Thông điệp này được nhấn mạnh trong phần phát biểu khai mạc hội nghị "Mở khóa dòng vốn dài hạn: Vai trò của Quỹ hưu trí và Xếp hạng tín nhiệm" diễn ra chiều 17/9 tại Hà Nội. Sự kiện có sự tham gia của SSI Asset Management (SSIAM), S&I Ratings, NICE Investors Service cùng đại diện cơ quan quản lý và các định chế tài chính.
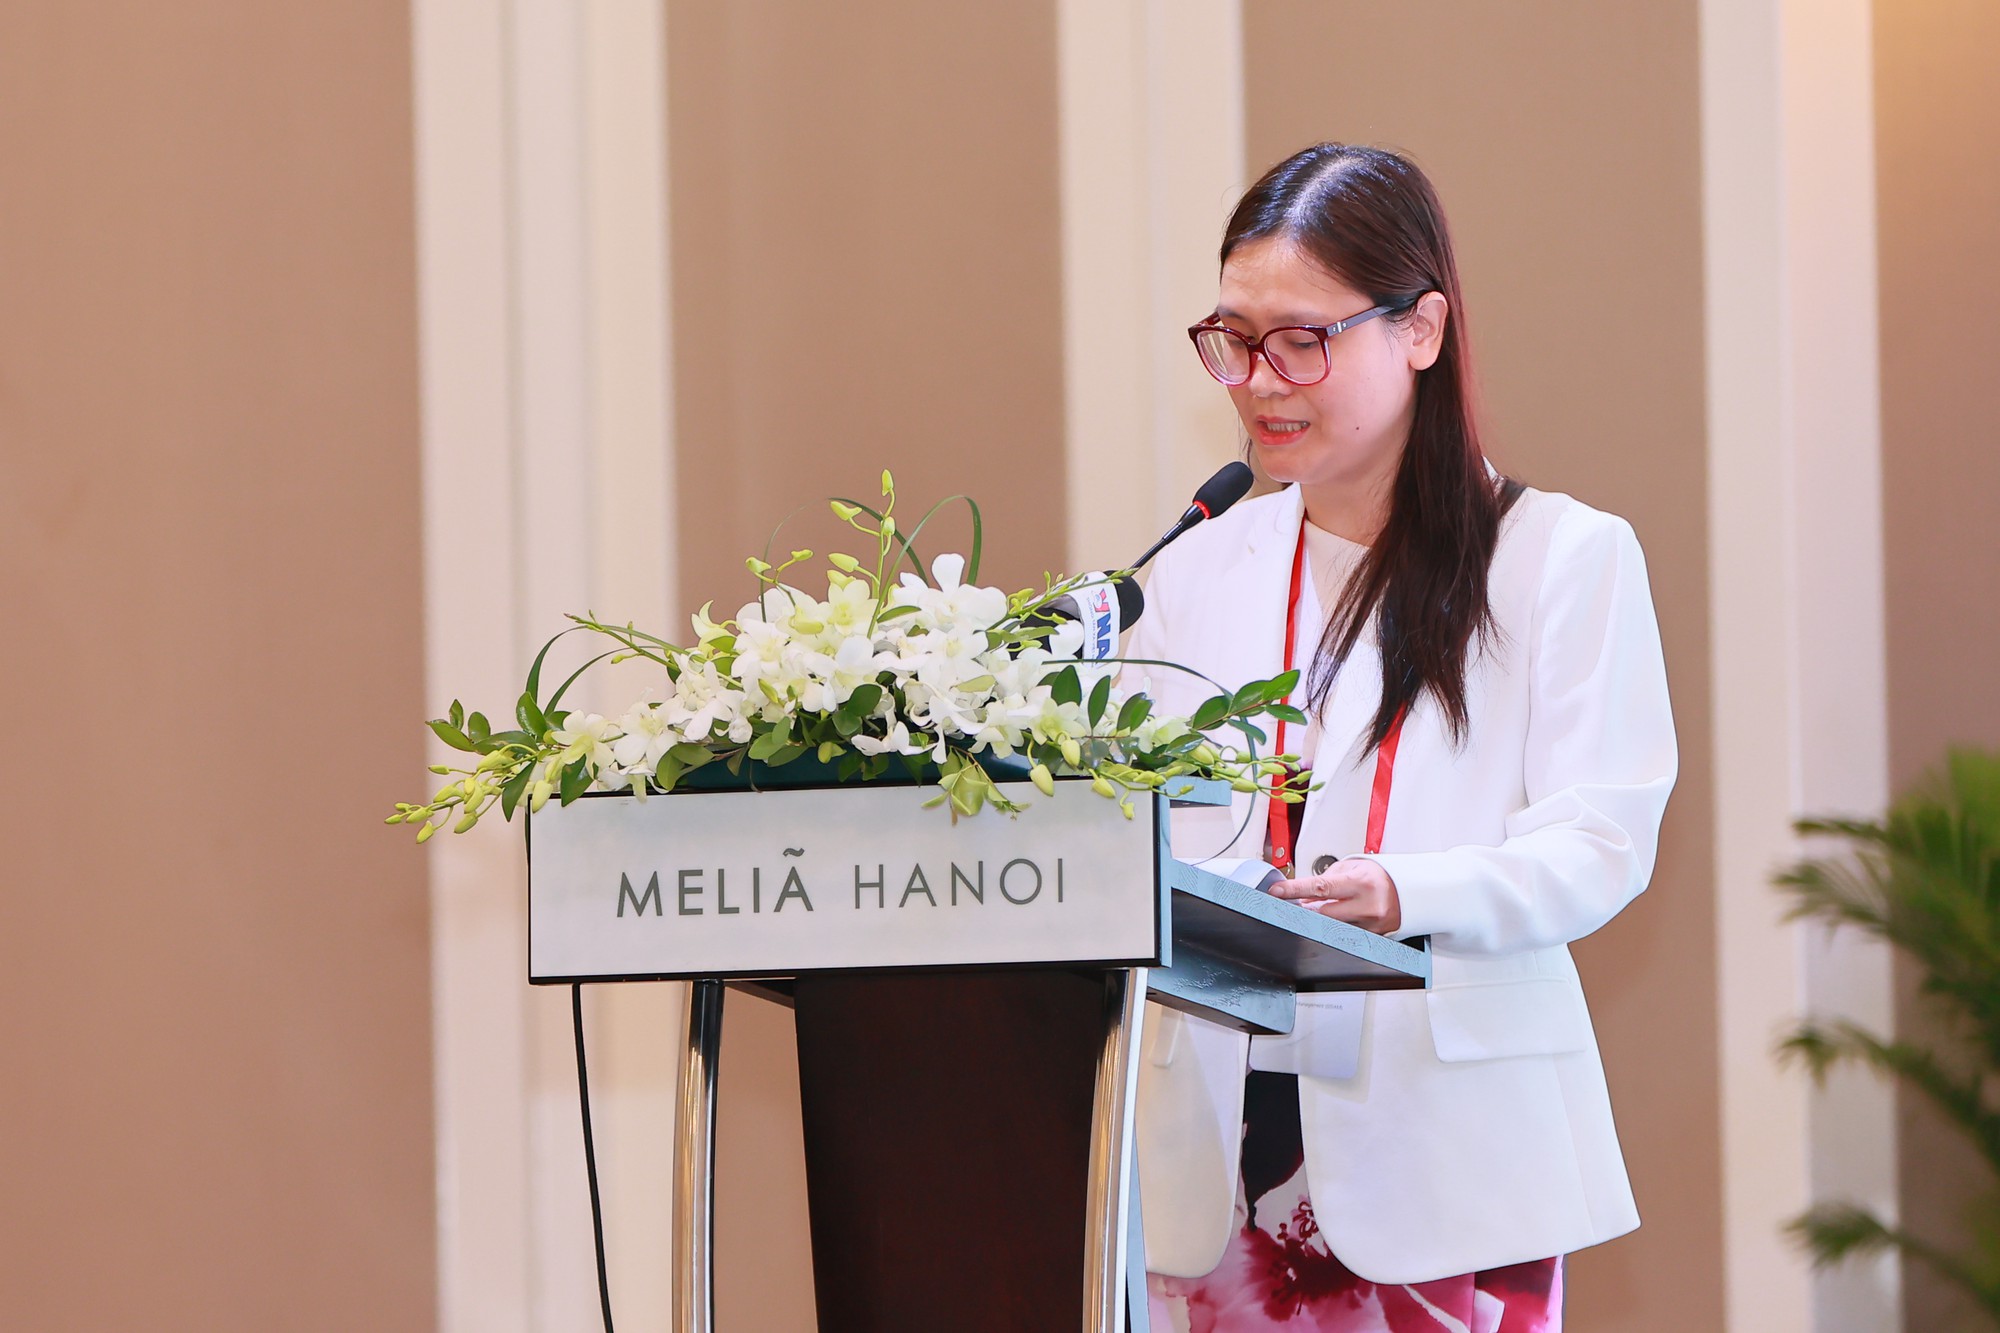
Bà Nguyễn Ngọc Anh, CEO SSI Asset Management
Trong phần mở đầu, bà Nguyễn Ngọc Anh, CEO SSI Asset Management cho biết tổng nhu cầu vốn đầu tư toàn xã hội trong giai đoạn 2026–2030 có thể lên tới khoảng 38,5 triệu tỷ đồng, trong khi kế hoạch đầu tư công trung hạn dự kiến khoảng 8,22 triệu tỷ đồng. Khoảng cách này cho thấy một lượng vốn rất lớn sẽ phải được huy động từ khu vực tư nhân, thị trường vốn, hệ thống tài chính và các nguồn lực xã hội khác. Tuy nhiên, vấn đề không chỉ nằm ở quy mô vốn mà còn ở khả năng cung cấp nguồn tiền có kỳ hạn phù hợp với những dự án kéo dài nhiều năm.
Áp lực về vốn càng rõ nét khi Việt Nam bước vào giai đoạn đầu tư mạnh cho hạ tầng. Riêng giai đoạn 2026–2030, nhu cầu vốn phát triển nguồn điện và lưới điện truyền tải theo Điều chỉnh Quy hoạch điện VIII vào khoảng 136,3 tỷ USD. Các tuyến đường sắt mới cần khoảng 28,5 tỷ USD, trong khi hệ thống đường sắt đô thị tại Hà Nội và TP.HCM cần thêm hơn 95 tỷ USD. Đây đều là những lĩnh vực đòi hỏi nguồn vốn có khả năng đồng hành trong thời gian dài thay vì phụ thuộc quá lớn vào nguồn vốn ngắn hạn.
Trong cấu trúc đó, quỹ hưu trí được SSIAM đánh giá là một trong những định chế có đặc tính phù hợp nhất với nhu cầu vốn dài hạn. Dòng tiền của quỹ hưu trí được hình thành từ quá trình tích lũy trong nhiều năm nhằm phục vụ mục tiêu an sinh khi người lao động về hưu, nhờ đó có tính ổn định và kỳ hạn đầu tư dài hơn nhiều nguồn vốn khác. Trên thế giới, các quỹ hưu trí cũng là nhóm nhà đầu tư tổ chức lớn trên thị trường cổ phiếu, trái phiếu và nhiều loại tài sản dài hạn khác.
Tại Việt Nam, thị trường quỹ hưu trí bổ sung tự nguyện đã bắt đầu hình thành nhưng quy mô vẫn còn khá khiêm tốn so với nhu cầu vốn của nền kinh tế. Theo lãnh đạo SSIAM, đến cuối năm 2025, thị trường có 7 quỹ hưu trí bổ sung tự nguyện, với tổng tài sản ròng gần 2.210 tỷ đồng, tăng 53% so với năm trước và gấp khoảng 26 lần năm 2021. Tổng số người tham gia đạt 28.538 người, tăng 17,1%, trong đó SSIAM chiếm khoảng 74% thị phần quản lý quỹ hưu trí.
Năm 2026 cũng được nhìn nhận là một thời điểm đáng chú ý với thị trường này khi khung pháp lý tiếp tục được hoàn thiện. Nghị định 85/2026/NĐ-CP về bảo hiểm hưu trí bổ sung được ban hành ngày 23/3/2026, cùng các thay đổi về chính sách thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân liên quan đến người lao động và doanh nghiệp tham gia chương trình. Những thay đổi này được kỳ vọng tạo thêm động lực để mở rộng số người tham gia cũng như quy mô tài sản của các quỹ trong những năm tới.
Tuy nhiên, có nguồn tiền dài hạn mới chỉ giải quyết một nửa bài toán. Để dòng vốn này thực sự đi vào doanh nghiệp và các dự án, nhà đầu tư cần có đủ thông tin để đánh giá khả năng trả nợ, mức độ rủi ro cũng như chất lượng tài chính của từng tổ chức phát hành. Đây là khoảng trống mà hệ thống xếp hạng tín nhiệm được kỳ vọng đóng vai trò ngày càng lớn.
Ông Ahn Young-Bok, CEO NICE Investors Service, cho rằng xếp hạng tín nhiệm có vai trò cải thiện tính minh bạch và thu hẹp khoảng cách thông tin giữa nhà đầu tư với tổ chức phát hành. Theo ông, yếu tố này đặc biệt quan trọng đối với một thị trường trái phiếu đang trong quá trình phát triển, bởi một hệ thống xếp hạng tín nhiệm đáng tin cậy có thể góp phần hỗ trợ sự phát triển ổn định và bền vững của thị trường. NICE Investors Service cũng cho biết sẵn sàng chia sẻ kinh nghiệm từ Hàn Quốc trong quá trình phát triển thị trường trái phiếu và thị trường vốn Việt Nam.
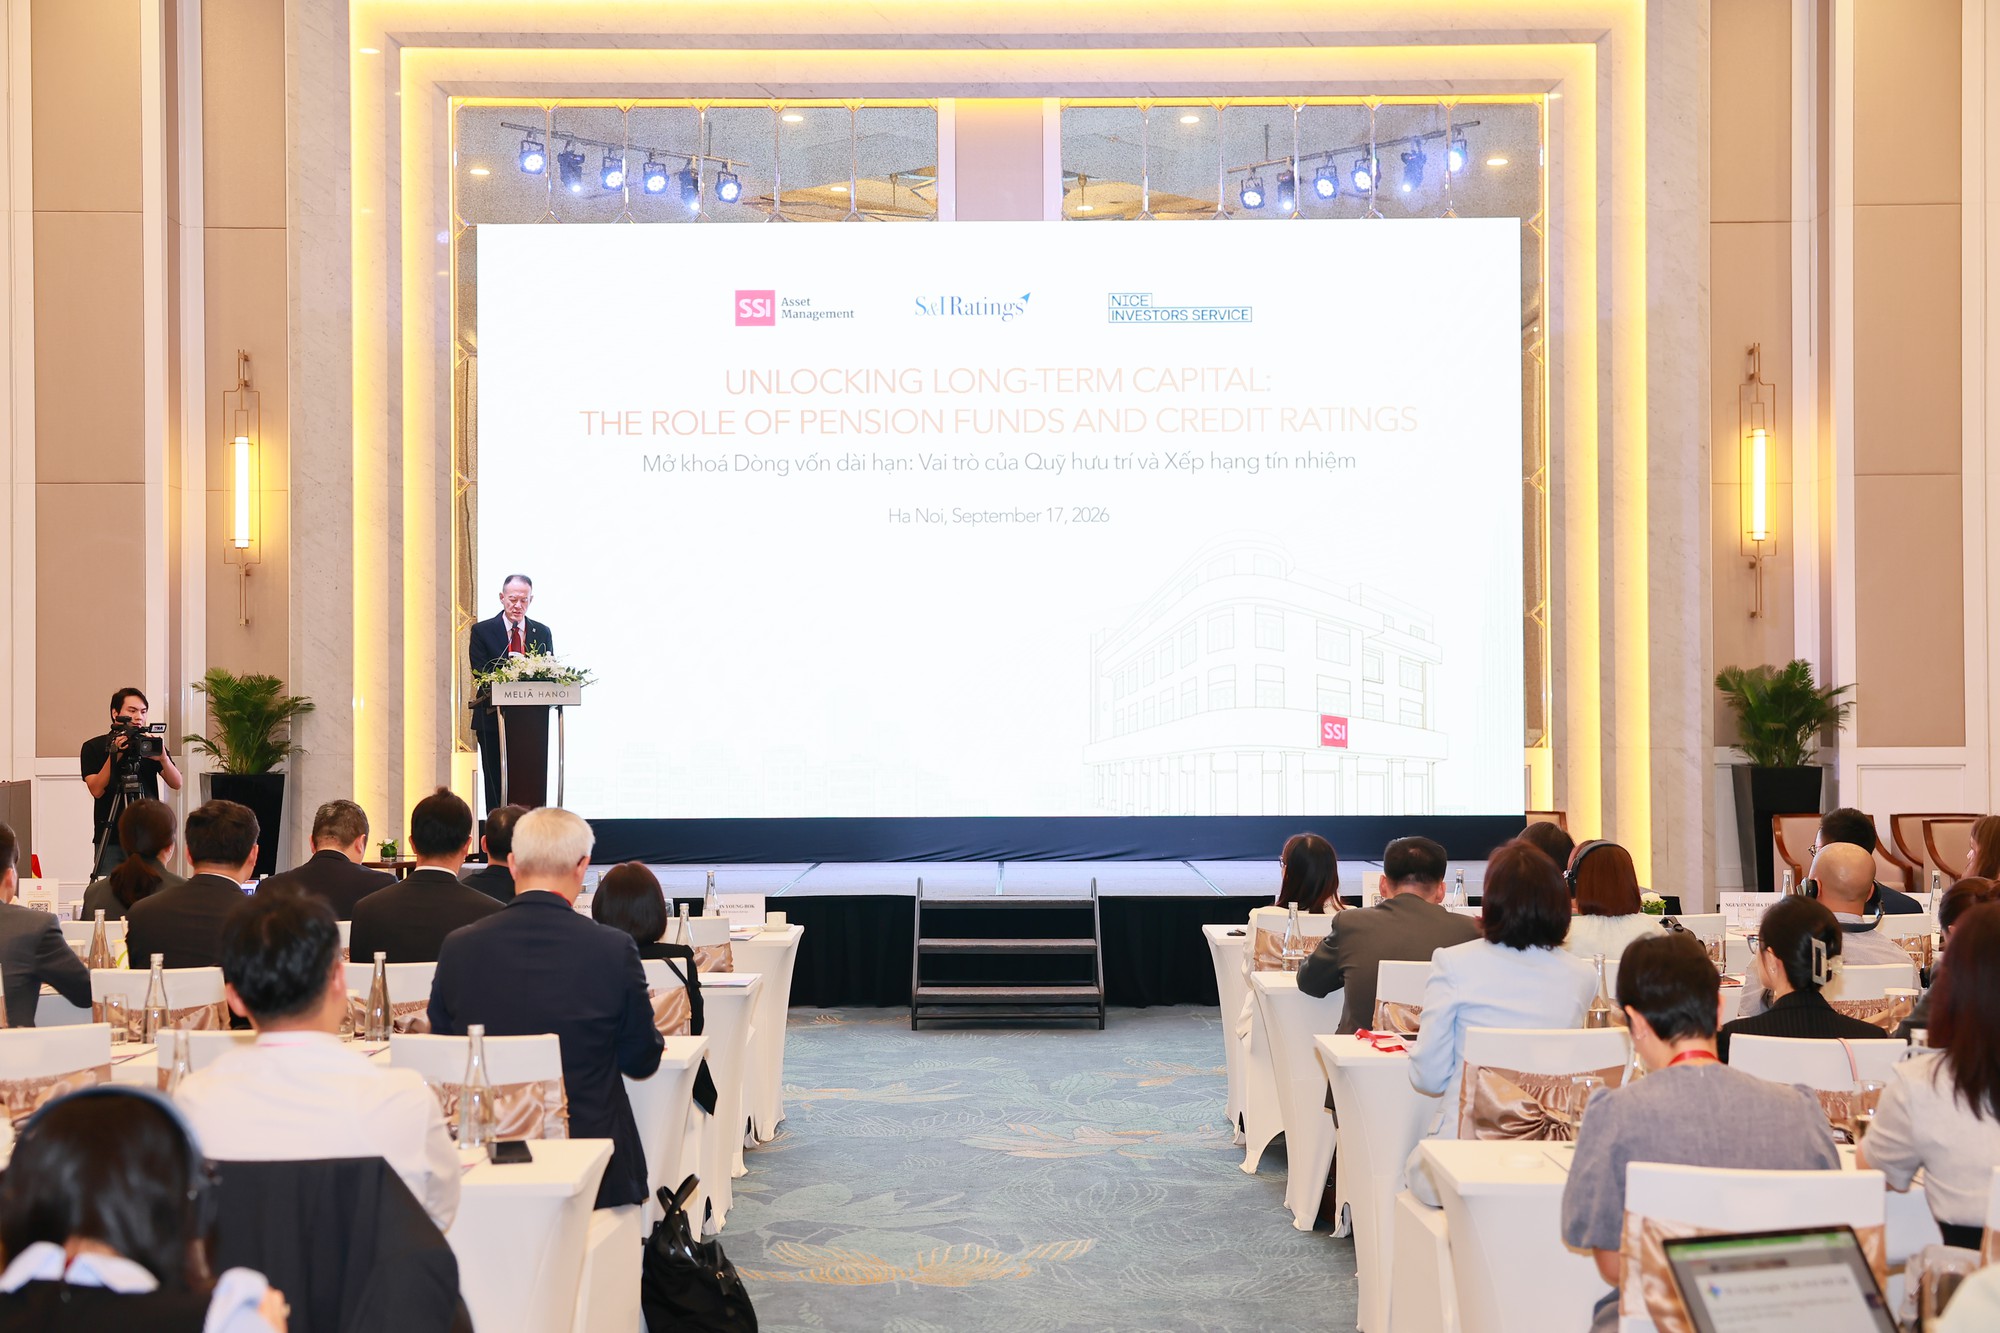
Đại diện NICE Investors Service đồng thời nhấn mạnh xu hướng hợp tác kinh tế Việt Nam – Hàn Quốc đang mở rộng từ sản xuất và thương mại sang lĩnh vực tài chính, thị trường vốn. Việc kết hợp hiểu biết thị trường nội địa của SSI với kinh nghiệm về thông tin tài chính và xếp hạng tín nhiệm của NICE được kỳ vọng giúp các tổ chức tài chính và nhà đầu tư Hàn Quốc hiểu rõ hơn về thị trường Việt Nam, đồng thời mở thêm không gian hợp tác trong xếp hạng tín nhiệm, trái phiếu, tài trợ hạ tầng và tài chính doanh nghiệp.