Trong báo cáo cập nhật sau buổi làm việc với Vingroup, VNDIRECT cho biết ban lãnh đạo Green SM đã xác nhận kế hoạch IPO tại Hồng Kông, dù chưa nêu thời điểm hay quy mô thương vụ. Chi tiết đáng chú ý nhất nằm ở phần kết quả kinh doanh: Green SM đạt GMV khoảng 1 tỷ USD trong năm 2025, và đã có EBITDA dương cả tại thị trường Việt Nam lẫn trên phạm vi hợp nhất.
Chỉ sau khoảng ba năm hoạt động, doanh nghiệp đã có khoảng 288.000 xe điện, thị phần ước tính 55% tại Việt Nam, hiện diện ở 8 quốc gia và đặt mục tiêu 11 quốc gia vào cuối 2026.
Cùng hệ sinh thái, hai bức tranh khác biệt
EBITDA dương là điểm khác biệt giữa Green SM và VinFast dù cả hai doanh nghiệp đều chung hệ sinh thái và kế hoạch IPO tại thị trường nước ngoài.
Trong quý 1/2026, VinFast có doanh thu 23.111 tỷ đồng (921 triệu USD) nhưng EBITDA âm 783 triệu USD. Nói cách khác, cứ mỗi đồng doanh thu, VinFast âm gần 0,85 đồng EBITDA.
Chính lãnh đạo hãng cũng cho biết VinFast sẽ không đạt điểm hòa vốn EBITDA trong năm nay, chỉ hướng tới mốc này trong trung hạn mà không nêu thời điểm cụ thể. Một báo cáo do Edison thực hiện thì dự phòng EBITDA và dòng tiền tự do chuyển dương vào năm 2028.
Sau hơn 3 năm niêm yết, hòa vốn EBITDA vẫn đang là mục tiêu của VinFast. Đây là điều mà Green SM làm được khi chuẩn bị IPO.
Khác biệt giữa hai doanh nghiệp nằm ở mô hình. VinFast là nhà sản xuất ô tô đang trong giai đoạn đốt tiền: nhà máy, R&D, mạng lưới bán hàng toàn cầu, trong khi sản lượng chưa đủ lớn để phân bổ chi phí cố định. Green SM là doanh nghiệp dịch vụ: mỗi chuyến xe tạo ra doanh thu ngay, và theo VNDIRECT, chi phí vận hành xe điện thấp hơn tới 50% so với xe xăng tương đương, cộng với lợi thế được VinFast và V-GREEN hỗ trợ về nguồn xe và trạm sạc. Khi đội xe đủ dày và tần suất chuyến đủ cao, doanh thu mỗi xe bắt đầu vượt chi phí vận hành mỗi xe. EBITDA dương là tín hiệu cho thấy điểm đó đã đến.
EBITDA là gì?
EBITDA là lợi nhuận trước lãi vay, thuế, khấu hao tài sản cố định và khấu hao tài sản vô hình. Có thể hình dung bằng một chiếc thang đi từ doanh thu xuống lợi nhuận sau thuế của cổ đông công ty mẹ - là phần lợi nhuận thực sự thuộc về cổ đông công ty:
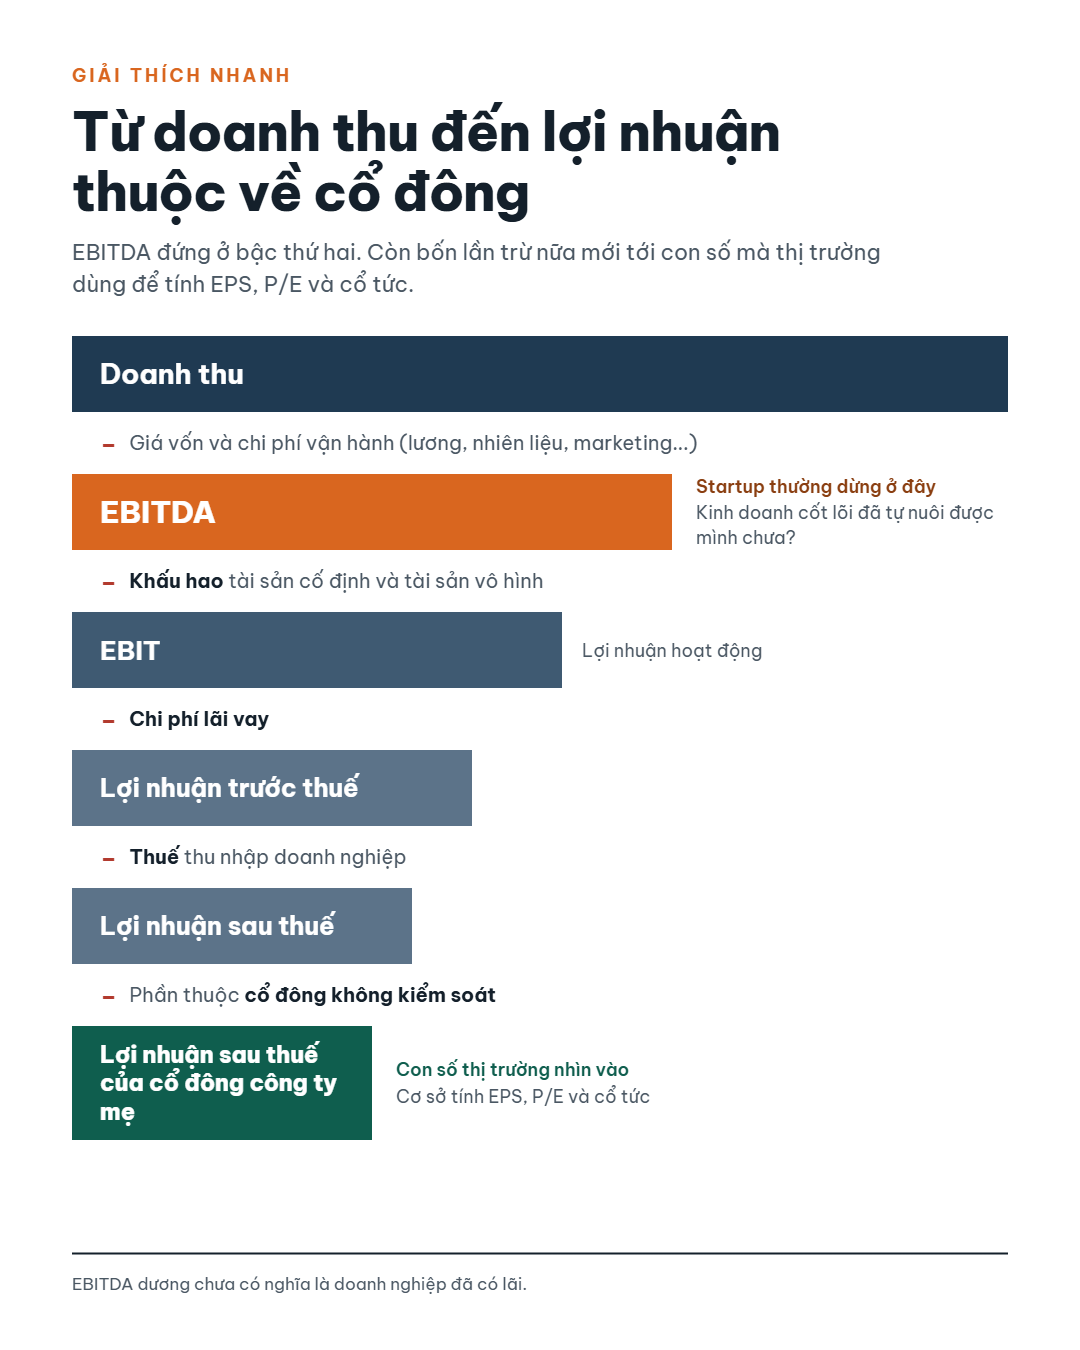
EBITDA đứng ở bậc gần doanh thu nhất. Nó trả lời câu hỏi: hoạt động kinh doanh cốt lõi, nếu bỏ qua chuyện tài sản được mua bằng tiền gì và đã hao mòn bao nhiêu, có tự nuôi được mình không?
EBITDA dương chưa có nghĩa là có lãi
Trên báo cáo tài chính theo chuẩn mực kế toán Việt Nam, EBITDA là chỉ tiêu không được công bố. Con số mà thị trường nhìn vào, dùng để tính EPS, P/E và quyết định cổ tức, là lợi nhuận sau thuế của cổ đông công ty mẹ. Khoản lợi nhuận này đã trừ đủ những khoản mà EBITDA bỏ qua.
Khấu hao là chỉ tiêu phản ánh khoản tiền doanh nghiệp đã chi để mua xe, xây nhà máy, và sẽ phải chi lại khi tài sản hết vòng đời. Lãi vay là tiền thật trả cho ngân hàng và trái chủ. Cả hai đều làm giảm phần giá trị thuộc về cổ đông. Một doanh nghiệp có thể EBITDA dương nhiều năm liền mà vẫn lỗ ròng, vẫn âm dòng tiền và vẫn phải liên tục huy động vốn.
Ví dụ, doanh nghiệp vận hành dịch vụ vận chuyển thông qua cả đội xe tự sở hữu và nền tảng kết nối. Phần đội xe tự sở hữu là tài sản nặng: hàng trăm nghìn xe phải mua, phải khấu hao trong vài năm, và phần lớn nhiều khả năng được tài trợ bằng nợ. Như vậy, hai khoản chi phí lớn nhất gắn với đội xe, khấu hao và lãi vay, lại chính là hai khoản EBITDA loại ra. EBITDA dương cho thấy mỗi chiếc xe đã kiếm đủ tiền trang trải vận hành, nhưng chưa cho thấy nó đã kiếm đủ để trả lại tiền mua chính nó.
Trong báo cáo của mình, VNDIRECT chưa công bố con số EBITDA cụ thể, cũng chưa rõ đây là EBITDA thông thường hay “EBITDA điều chỉnh”, loại thường loại thêm các khoản như chi phí cổ phiếu thưởng hay chi phí một lần. Hồ sơ IPO tại Hồng Kông sẽ là nơi đầu tiên những con số này được kiểm toán và công khai đầy đủ.
Vì sao startup chuộng EBITDA?
Ở giai đoạn tăng trưởng nhanh, doanh nghiệp đầu tư tài sản rất lớn nên khấu hao phình to, che mất câu hỏi quan trọng hơn: mô hình kinh doanh có hiệu quả ở cấp độ từng đơn vị hay không. Cơ cấu vốn của startup cũng thay đổi liên tục qua từng vòng gọi vốn, nên chi phí lãi vay chưa phản ánh trạng thái ổn định. EBITDA giúp nhà đầu tư so sánh các doanh nghiệp cùng ngành ở các quốc gia có mức thuế và cách tài trợ khác nhau.
Grab, Uber hay GoTo đều từng lấy mốc EBITDA dương làm cột mốc truyền thông trước khi có lãi ròng. Với nhà đầu tư, mốc này có giá trị: nó cho thấy doanh nghiệp đã qua giai đoạn “càng bán càng lỗ”. Nhưng đó là điểm giữa hành trình, không phải đích đến. Warren Buffett từng nhiều lần mỉa mai những ban lãnh đạo nói về EBITDA như thể chi phí đầu tư tài sản tự nhiên được ai đó trả hộ.
Mốc EBITDA dương đặt Green SM vào vị thế tốt hơn VinFast trước thềm IPO: đây là doanh nghiệp đã chứng minh được hiệu quả vận hành, thay vì vẫn đang đốt tiền ở tầng sản xuất. Nhưng câu chuyện định giá sẽ xoay quanh những câu hỏi tiếp theo: khấu hao đội xe hàng năm bao nhiêu, nợ vay để mua xe lớn đến đâu, giá mua xe từ bên liên quan VinFast được xác định thế nào, và còn bao lâu nữa để lợi nhuận sau thuế của cổ đông công ty mẹ chuyển dương.
Đó mới là con số cuối cùng thuộc về người cầm cổ phiếu.