Áp lực nguồn cung
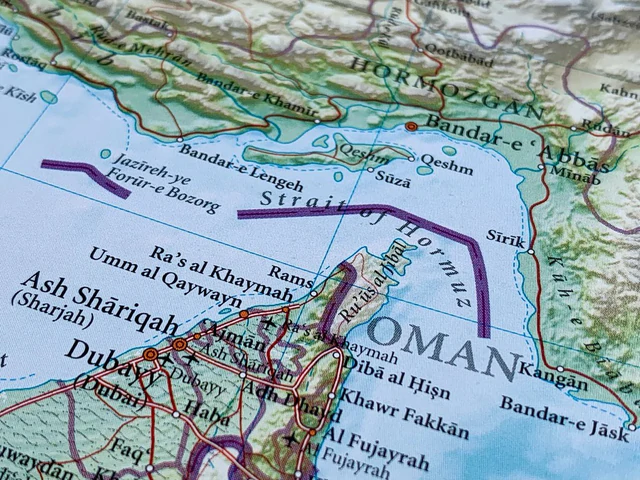
Cuộc khủng hoảng tại eo biển Hormuz đang gây sức ép lên ngành vận tải biển toàn cầu. Xuất khẩu bị đình trệ, nguồn nguyên liệu cho các nhà máy lọc dầu bị hạn chế và hoạt động giao hàng thiếu ổn định khiến việc tiếp nhiên liệu ngày càng khó khăn.
Trong bối cảnh đó, các hãng tàu phải đối mặt với cả giá nhiên liệu tăng lẫn nguy cơ không thể nhận đủ nhiên liệu đúng địa điểm, đúng thời điểm để duy trì lịch trình khai thác.
Theo ước tính do Vitol công bố, lượng dầu nhiên liệu hàm lượng lưu huỳnh cao (HSFO) vận chuyển qua eo biển Hormuz, bao gồm cả nguồn cung từ Iran, vẫn thấp hơn ít nhất 800.000 tấn mỗi tháng so với tháng 2.
Bên cạnh đó, các cuộc tấn công của Ukraine nhằm vào những nhà máy lọc dầu của Nga được ước tính đã làm giảm thêm khoảng 1 triệu tấn nguồn cung mỗi tháng.
Trong khi nguồn cung bị thu hẹp, các nhà máy lọc dầu tại Bắc Á dự kiến tiếp nhận hơn 1 triệu tấn HSFO để chế biến trong tháng 11, làm gia tăng cạnh tranh đối với lượng nhiên liệu còn lại trên thị trường. Với nhiên liệu có hàm lượng lưu huỳnh thấp, nguồn cung phần nào được hỗ trợ nhờ xuất khẩu tăng từ Trung Quốc và Nigeria.
Khó khăn của thị trường không chỉ nằm ở tổng lượng nhiên liệu được sản xuất mà còn ở khả năng đưa sản phẩm đến đúng cảng và giao cho tàu theo kế hoạch. Nhiên liệu đã được cam kết với khách hàng khác, đang chờ xuất khẩu hoặc bị mắc kẹt trên các tuyến vận chuyển gián đoạn không thể đáp ứng ngay nhu cầu của những tàu cần tiếp nhiên liệu.
Để một giao dịch được thực hiện, sản lượng lọc dầu, năng lực xuất khẩu, nguồn nguyên liệu pha trộn, kho chứa và hoạt động vận chuyển bằng sà lan đều phải phối hợp nhịp nhàng.
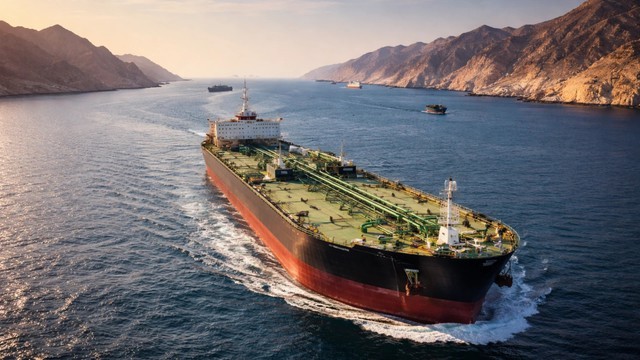
Xung đột tại khu vực eo biển Hormuz khiến chuỗi cung ứng toàn cầu gián đoạn.
Gián đoạn tại Hormuz làm suy yếu nhiều mắt xích trong chuỗi cung ứng cùng lúc, trong khi tình hình xung đột lan rộng tại Trung Đông, đặc biệt ở khu vực eo biển Bab el-Mandeb và Saudi Arabia tiếp tục làm gia tăng rủi ro.
Theo Reuters, lượng dầu nhiên liệu nhập khẩu vào đây trong quý III đạt 2,6 triệu tấn, tăng mạnh so với mức 845.000 tấn của quý II. Tuy nhiên, lượng nhập khẩu trong tháng 9 vẫn chỉ bằng khoảng một nửa so với tháng 2.
Diễn biến này cho thấy hoạt động bổ sung nguồn hàng đã cải thiện, nhưng thị trường vẫn chưa lấy lại quy mô cung ứng trước đó và còn dễ bị ảnh hưởng bởi những gián đoạn mới tại eo biển Hormuz và Vịnh Oman.
Tình trạng thiếu hụt cũng khác nhau tùy theo loại nhiên liệu và địa điểm tiếp nhận. Dự báo ngày 13/10 của ENGINE cho thấy tại Singapore, thời gian giao nhiên liệu hàng hải hàm lượng lưu huỳnh rất thấp (VLSFO) được khuyến nghị đã kéo dài lên 11-18 ngày, so với 10-15 ngày một tuần trước đó. Thời gian giao HSFO ở mức 11-17 ngày.
Tại Fujairah, nguồn cung VLSFO đã cải thiện, nhưng HSFO và dầu diesel hàng hải hàm lượng lưu huỳnh thấp vẫn khan hiếm. Trong khi đó, một nhà cung cấp tại các cảng chính của Oman báo thời gian giao dầu diesel hàng hải chỉ từ 1-2 ngày.
Sự chênh lệch về khả năng cung ứng giữa các cảng khiến việc bố trí tiếp nhiên liệu trở nên phức tạp hơn. Một con tàu cần nhiên liệu trong vòng ba ngày không thể mặc nhiên sử dụng nguồn hàng có thời gian giao dự kiến kéo dài hai tuần.
Vì vậy, gián đoạn hoạt động có thể xuất hiện ngay cả khi các cảng vẫn còn nhiên liệu trong kho. Rủi ro lớn nhất đối với hãng tàu là nguồn cung sẵn có không đáp ứng được thời hạn khai thác mà lịch trình vận chuyển và các hợp đồng thương mại yêu cầu.
Nguồn cung đi qua eo biển Hormuz gián đoạn khiến thị trường năng lượng toàn cầu chao đảo.
Số liệu tồn kho cũng chưa phản ánh đầy đủ khả năng cung ứng thực tế. ENGINE cho biết lượng nhiên liệu chưng cất nặng và nhiên liệu cặn tại Fujairah đạt bình quân 4,72 triệu thùng vào đầu tháng 10, cao hơn khoảng 5% so với mức trung bình tháng 9.
Tuy nhiên, lượng tồn kho này không đồng nghĩa toàn bộ nhiên liệu đều có thể được sử dụng ngay cho tàu biển. Khả năng tiếp cận nguồn hàng còn phụ thuộc vào thông số kỹ thuật, quyền sở hữu và các cam kết xuất khẩu đã có. Do đó, ngay cả khi lượng nhiên liệu lưu kho tăng, các chủ tàu vẫn có thể gặp khó khăn trong việc tìm được sản phẩm phù hợp để nhận hàng đúng hạn.
Quyết định duy trì tồn kho của doanh nghiệp cũng góp phần làm thị trường dễ tổn thương hơn. S&P Global cho biết trong tháng 9, chênh lệch giá theo hướng giá giao ngay cao hơn giá giao sau đã khiến các đơn vị pha trộn nhiên liệu ngần ngại nắm giữ lượng hàng lớn.
Việc pha trộn gần thời điểm giao hàng giúp hạn chế rủi ro khi giá giảm, nhưng đồng thời khiến hoạt động cung ứng nhạy cảm hơn với sự chậm trễ hoặc thiếu hụt các thành phần đầu vào. Khi thị trường căng thẳng, việc các doanh nghiệp giảm tồn kho để hạn chế rủi ro riêng có thể khiến toàn bộ hệ thống thiếu đi lượng dự phòng cần thiết để ứng phó với những gián đoạn bất ngờ.
Sức ép đè lên dòng tiền
Chi phí nhiên liệu tăng còn tạo sức ép đáng kể lên dòng tiền của các hãng vận tải biển. Theo số liệu được nêu trong báo cáo, giá VLSFO bình quân tháng 9 đạt 872 USD/tấn tại Singapore và 939 USD/tấn tại Fujairah, tăng lần lượt 6% và 15,9% so với tháng 8.
Với một giao dịch mua 2.000 tấn nhiên liệu, mức tăng thêm 100 USD/tấn sẽ khiến chi phí tăng 200.000 USD, chưa tính chi phí phát sinh do chờ đợi hoặc chuyển hướng hành trình. Nếu mức tăng này lặp lại trên nhiều chuyến đi, các hãng tàu sẽ cần bổ sung đáng kể vốn lưu động để duy trì hoạt động.
Giá nhiên liệu cao còn có thể làm gia tăng nhu cầu tín dụng trong chuỗi cung ứng. Khi giá tăng nhưng hạn mức tài chính không đổi, các hãng tàu và nhà cung cấp sẽ mua được ít nhiên liệu hơn hoặc phải huy động thêm vốn để duy trì quy mô hoạt động.
Nếu các bên cho vay và đối tác thương mại siết chặt điều kiện tín dụng, một số doanh nghiệp có thể không đủ khả năng tài chính để mua nhiên liệu dù nguồn hàng vẫn hiện diện trên thị trường. Các hãng vận tải quy mô nhỏ có nguy cơ chịu ảnh hưởng lớn hơn do phải đồng thời xử lý chi phí giao hàng cao và khả năng tiếp cận nguồn cung bị thu hẹp.
Để thích ứng, các chủ tàu đang điều chỉnh cách thức mua nhiên liệu và lựa chọn địa điểm tiếp nhận. Theo Reuters, các giao dịch có xu hướng giảm về quy mô nhưng diễn ra thường xuyên hơn, thời hạn cam kết hợp đồng ngắn hơn và việc sử dụng các cảng thay thế tăng lên.
Những địa điểm được nhắc đến gồm Port Louis, Colombo và Salalah. Cách tiếp cận này giúp doanh nghiệp linh hoạt hơn trước biến động thị trường.
Trong những tuần tới, nguồn cung thiếu hụt cục bộ, biến động giá và thời gian chờ giao hàng kéo dài có thể tiếp tục gây áp lực lên hoạt động vận tải biển. Rủi ro sẽ lớn hơn nếu xuất khẩu tiếp tục suy giảm đồng thời với các đợt gián đoạn hoạt động tại nhà máy lọc dầu và tình trạng thiếu tàu vận chuyển dầu.
Ngành vận tải biển không cần phải đối mặt với tình trạng cạn kiệt nhiên liệu trên diện rộng mới chịu thiệt hại đáng kể. Chỉ riêng việc không thể bảo đảm nguồn cung đúng thời điểm cũng đủ làm xáo trộn lịch trình, tăng chi phí vận hành và gây sức ép lên lợi nhuận.
Khi việc tiếp nhiên liệu ngày càng đắt đỏ và khó dự đoán do khủng hoảng tại eo biển Hormuz, tác động không chỉ giới hạn ở khu vực Trung Đông mà còn có thể lan tới các tuyến thương mại và khách hàng trên toàn cầu.