Qua công tác tiếp nhận, thụ lý và phân loại các đơn thư khiếu nại, tố giác tội phạm liên quan đến tranh chấp đất đai, Văn phòng Cơ quan Cảnh sát điều tra Công an tỉnh Hưng Yên đã phát đi cảnh báo khẩn về một thực trạng đáng báo động: Nhiều cá nhân, hộ gia đình do vướng nợ xấu, không đủ điều kiện tín dụng đã chuyển nhượng hoặc làm thủ tục sang tên Giấy chứng nhận quyền sử dụng đất (sổ đỏ) cho người khác đứng tên vay vốn hộ, để rồi đối diện với nguy cơ mất trắng khối tài sản tích cóp cả đời.
Kịch bản "sang tên mượn vốn"
Phương thức thỏa thuận ngầm này thường diễn ra giữa những người có mối quan hệ quen biết, bạn bè hoặc người thân. Do người thực tế sở hữu tài sản bị vướng điều kiện thẩm định cho vay của các ngân hàng thương mại, các bên đi đến thỏa thuận: Chủ đất sẽ lập thủ tục chuyển nhượng, tặng cho hoặc sang tên toàn bộ quyền sử dụng đất cho người được nhờ. Sau khi ngân hàng giải ngân, người này nhận tiền, bàn giao lại cho chủ cũ và cam kết sẽ làm thủ tục hoàn trả, sang tên lại sổ đỏ khi khoản vay được thanh toán xong.
Tuy nhiên, rủi ro pháp lý có thể đén ngay sau khi quyền tài sản chính thức được cập nhật trên cơ sở dữ liệu địa chính. Thực tế nhiều vụ việc cho thấy, khi đã hoàn tất thủ tục đăng bộ sang tên và cầm trong tay giấy tờ nhà đất hợp pháp, người đứng tên hộ liền nảy sinh lòng tham, phủ nhận mọi cam kết ban đầu, từ chối chuyển trả lại đất hoặc thậm chí đem tài sản đi thế chấp, chuyển nhượng tiếp cho bên thứ ba.
Lúc này, người chủ thực sự bị đẩy vào thế yếu hoàn toàn, gặp muôn vàn khó khăn khi thu thập chứng cứ chứng minh bản chất giao dịch thực tế để bảo vệ quyền lợi hợp pháp trước tòa án hay cơ quan bảo vệ pháp luật.
Vi bằng không phải "bùa hộ mệnh" để đòi lại quyền sử dụng đất
Đáng chú ý, để củng cố niềm tin, nhiều trường hợp đã tìm đến văn phòng Thừa phát lại để lập vi bằng ghi nhận việc giao nhận tiền, nội dung nhờ đứng tên hộ và cam kết sẽ sang tên trả lại đất sau khi giải ngân xong. Nhiều người dân tin rằng, vi bằng có con dấu của Thừa phát lại sẽ trở thành "bảo chứng thép" giúp họ lấy lại tài sản nếu phát sinh tranh chấp.
Cơ quan CSĐT khẳng định đây là một nhận thức sai lầm nghiêm trọng về giá trị pháp lý của vi bằng:
Bản chất của vi bằng: Vi bằng chỉ có chức năng ghi nhận sự kiện, hành vi có thật diễn ra trong thực tế mà Thừa phát lại trực tiếp chứng kiến tại một thời điểm nhất định (như việc các bên ngồi lại viết giấy tờ, trao đổi thông tin hoặc giao nhận tiền mặt).
Giới hạn hiệu lực: Vi bằng hoàn toàn không có giá trị thay thế văn bản công chứng, chứng thực theo quy định bắt buộc của Luật Đất đai và Luật Công chứng đối với các giao dịch chuyển dịch quyền tài sản; không làm phát sinh quyền sử dụng đất hợp pháp và không đương nhiên bảo đảm cho người giao đất quyền đòi lại tài sản khi tranh chấp phát sinh.
Việc các bên lập hợp đồng chuyển nhượng quyền sử dụng đất có công chứng để sang tên ở văn phòng đăng ký đất đai, nhưng lại ký một vi bằng cam kết trả lại đất, rất dễ bị cơ quan tố tụng xác định là giao dịch giả tạo nhằm che giấu một quan hệ dân sự khác, khiến giao dịch ngầm đứng trước nguy cơ bị tuyên vô hiệu trong khi rủi ro tài chính đã xảy ra trên thực tế.
6 khuyến cáo an toàn từ Cơ quan Cảnh sát điều tra
Để phòng ngừa rủi ro mất tài sản và hạn chế các tranh chấp kéo dài, Văn phòng Cơ quan CSĐT Công an tỉnh Hưng Yên khuyến cáo người dân cần tuyệt đối tuân thủ các nguyên tắc sau:
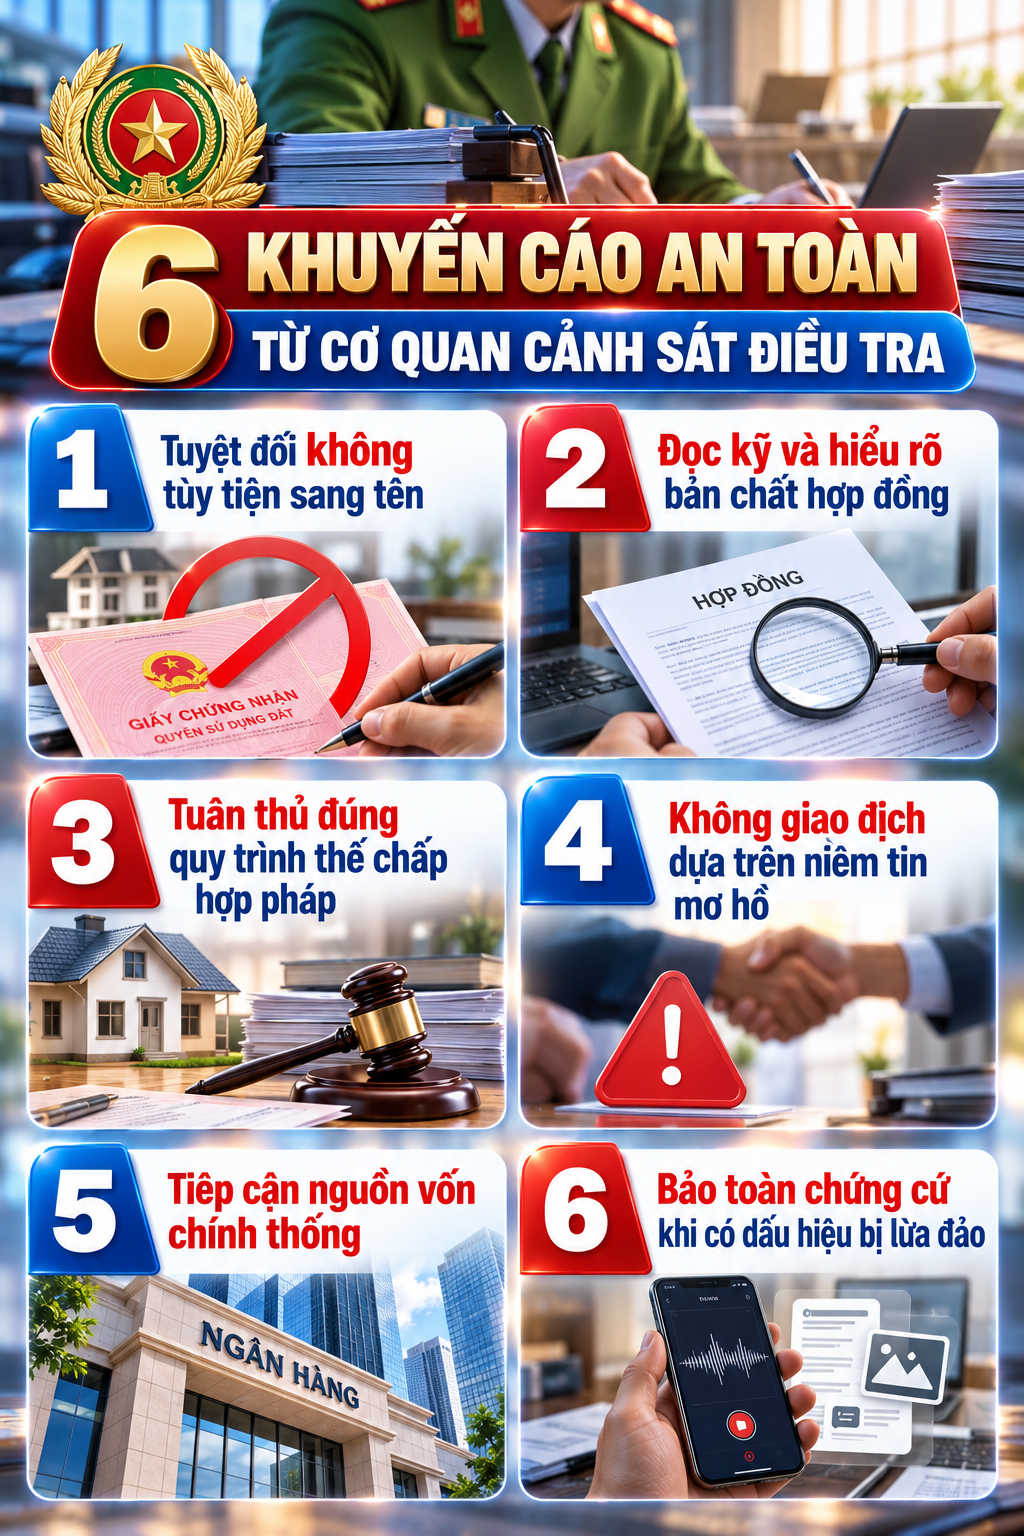
Ảnh được AI hỗ trợ thiết kế
Tuyệt đối không tùy tiện sang tên: Không chuyển nhượng, tặng cho hoặc làm thủ tục chuyển quyền sử dụng đất cho người khác chỉ để phục vụ mục đích đứng tên vay tiền ngân hàng khi chưa lường hết hậu quả pháp lý.
Đọc kỹ và hiểu rõ bản chất hợp đồng: Trước khi ký bất kỳ giấy tờ nào liên quan đến nhà đất, phải đọc kỹ từng điều khoản, xác định rõ quyền và nghĩa vụ của các bên; kiên quyết không ký vào các văn bản, giấy tờ khi chưa hiểu rõ hậu quả pháp lý hoặc khi nội dung ghi trên giấy khác với thỏa thuận miệng.
Tuân thủ đúng quy trình thế chấp hợp pháp: Trường hợp cần dùng quyền sử dụng đất để bảo đảm cho khoản nợ vay của mình hoặc bảo lãnh cho bên thứ ba, phải thực hiện thông qua hợp đồng thế chấp/bảo lãnh hợp pháp tại tổ chức tín dụng và cơ quan công chứng, không lách luật bằng hình thức chuyển nhượng đứt đoạn.
Không giao dịch dựa trên niềm tin mơ hồ: Tuyệt đối không giao tài sản giá trị lớn chỉ dựa vào quan hệ họ hàng, bạn bè hay những lời hứa hẹn miệng; mọi thỏa thuận phải được lập thành văn bản rõ ràng, minh bạch và đúng quy chuẩn pháp luật.
Tiếp cận nguồn vốn chính thống: Khi có nhu cầu vay vốn, người dân nên liên hệ trực tiếp với các ngân hàng, quỹ tín dụng nhân dân được cấp phép để được thẩm định và tư vấn giải pháp tài chính phù hợp; tránh tìm đến các thỏa thuận sang tên mượn vốn rủi ro cao.
Bảo toàn chứng cứ khi có dấu hiệu bị lừa đảo: Trường hợp nhận thấy có hành vi chiếm đoạt tài sản hoặc người đứng tên hộ có dấu hiệu tẩu tán tài sản, cần kịp thời thu thập, lưu giữ nguyên vẹn các giấy tờ, tin nhắn, băng ghi âm, chứng từ chuyển tiền và lập tức liên hệ với cơ quan chức năng có thẩm quyền để được hướng dẫn, can thiệp xử lý theo đúng trình tự pháp luật.