Nhằm bịt kín kẽ hở trốn thuế, ngăn chặn hành vi rửa tiền và đẩy mạnh thanh toán không dùng tiền mặt trong nền kinh tế, khung pháp lý mới của Nghị định 339/2026/NĐ-CP vừa ban hành đã siết chặt chế tài xử phạt đối với các giao dịch bất động sản dùng tiền mặt.
Cụ thể, kể từ ngày 26/8/2026, các chủ đầu tư, doanh nghiệp kinh doanh địa ốc hoặc dịch vụ môi giới nếu nhận thanh toán trực tiếp từ khách hàng mà không qua hệ thống ngân hàng sẽ bị xử phạt hành chính lên tới 300 triệu đồng, đồng thời buộc áp dụng biện pháp khắc phục hậu quả.
Khung phạt 240 – 300 triệu đồng và biện pháp khắc phục hậu quả bắt buộc
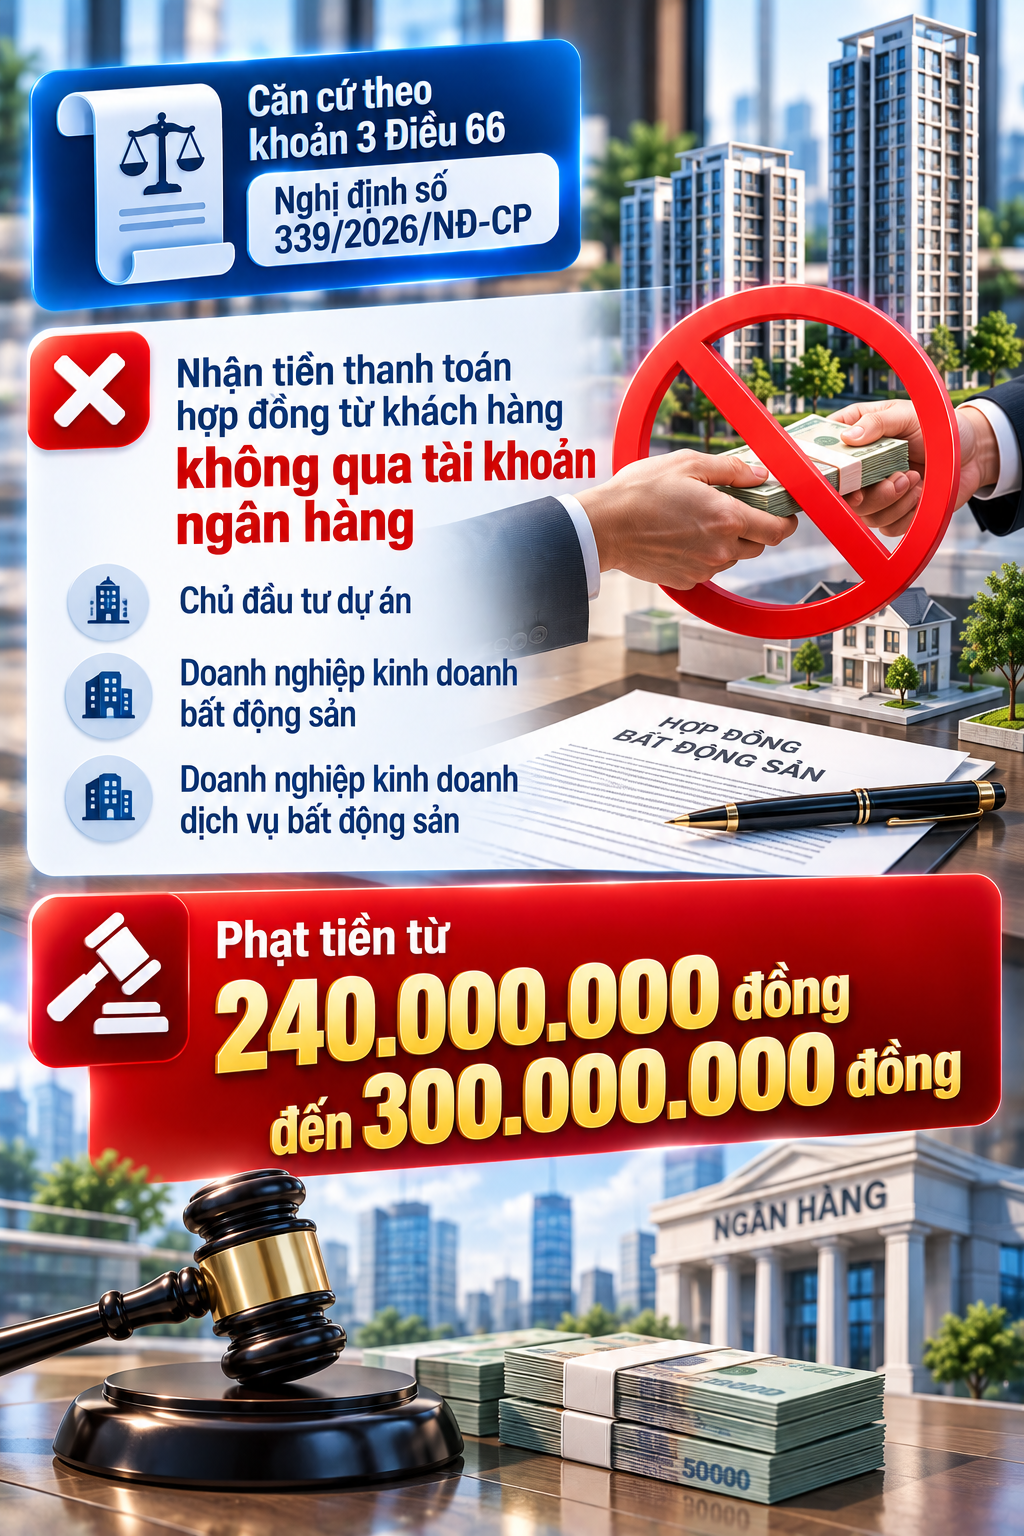
Căn cứ theo khoản 3 Điều 66 Nghị định số 339/2026/NĐ-CP (quy định về xử phạt vi phạm hành chính trong hoạt động đầu tư xây dựng và kinh doanh bất động sản):
Ảnh được AI hỗ trợ thiết kế
Hành vi vi phạm: Chủ đầu tư dự án, doanh nghiệp kinh doanh bất động sản, doanh nghiệp kinh doanh dịch vụ bất động sản (sàn giao dịch, môi giới, quản lý...) nhận tiền thanh toán hợp đồng từ khách hàng bằng tiền mặt hoặc qua các kênh không chính thức, thay vì qua tài khoản ngân hàng.
Mức phạt tiền: Áp dụng chế tài phạt tiền từ 240.000.000 đồng đến 300.000.000 đồng.
Điều kiện tài khoản hợp lệ: Dòng tiền thanh toán bắt buộc phải đi qua tài khoản thanh toán mở tại các tổ chức tín dụng trong nước hoặc chi nhánh ngân hàng nước ngoài đang hoạt động hợp pháp tại Việt Nam.
Đáng chú ý, song song với việc nộp phạt tài chính, doanh nghiệp vi phạm còn phải chịu chế tài khắc phục hậu quả theo điểm a khoản 7 Điều 66 của Nghị định này. Trường hợp hợp đồng đang trong quá trình thực hiện dở dang, doanh nghiệp bắt buộc phải chuyển đổi hình thức thu tiền, yêu cầu khách hàng thực hiện các đợt thanh toán tiếp theo hoàn toàn thông qua tài khoản ngân hàng theo đúng quy chuẩn pháp luật.
Quy định này hiện thực hóa nguyên tắc bắt buộc thanh toán qua ngân hàng đã được xác lập tại Luật Kinh doanh bất động sản năm 2023, chấm dứt triệt để tình trạng các bên thỏa thuận "hai giá" – ghi giá thấp trên hợp đồng để né thuế và thanh toán phần chênh lệch lớn bằng tiền mặt trao tay.
Doanh nghiệp bị phạt, người mua gánh rủi ro: Lời cảnh tỉnh cho khách hàng
Dưới góc độ pháp lý, chế tài phạt tiền từ 240 – 300 triệu đồng theo Nghị định số 339/2026/NĐ-CP trực tiếp nhắm vào chủ thể nhận tiền là chủ đầu tư, sàn phân phối hoặc doanh nghiệp dịch vụ địa ốc. Tuy nhiên, giới chuyên gia pháp lý cảnh báo: người dân khi tham gia giao dịch tuyệt đối không thể chủ quan hay xem đây là câu chuyện nội bộ của doanh nghiệp.
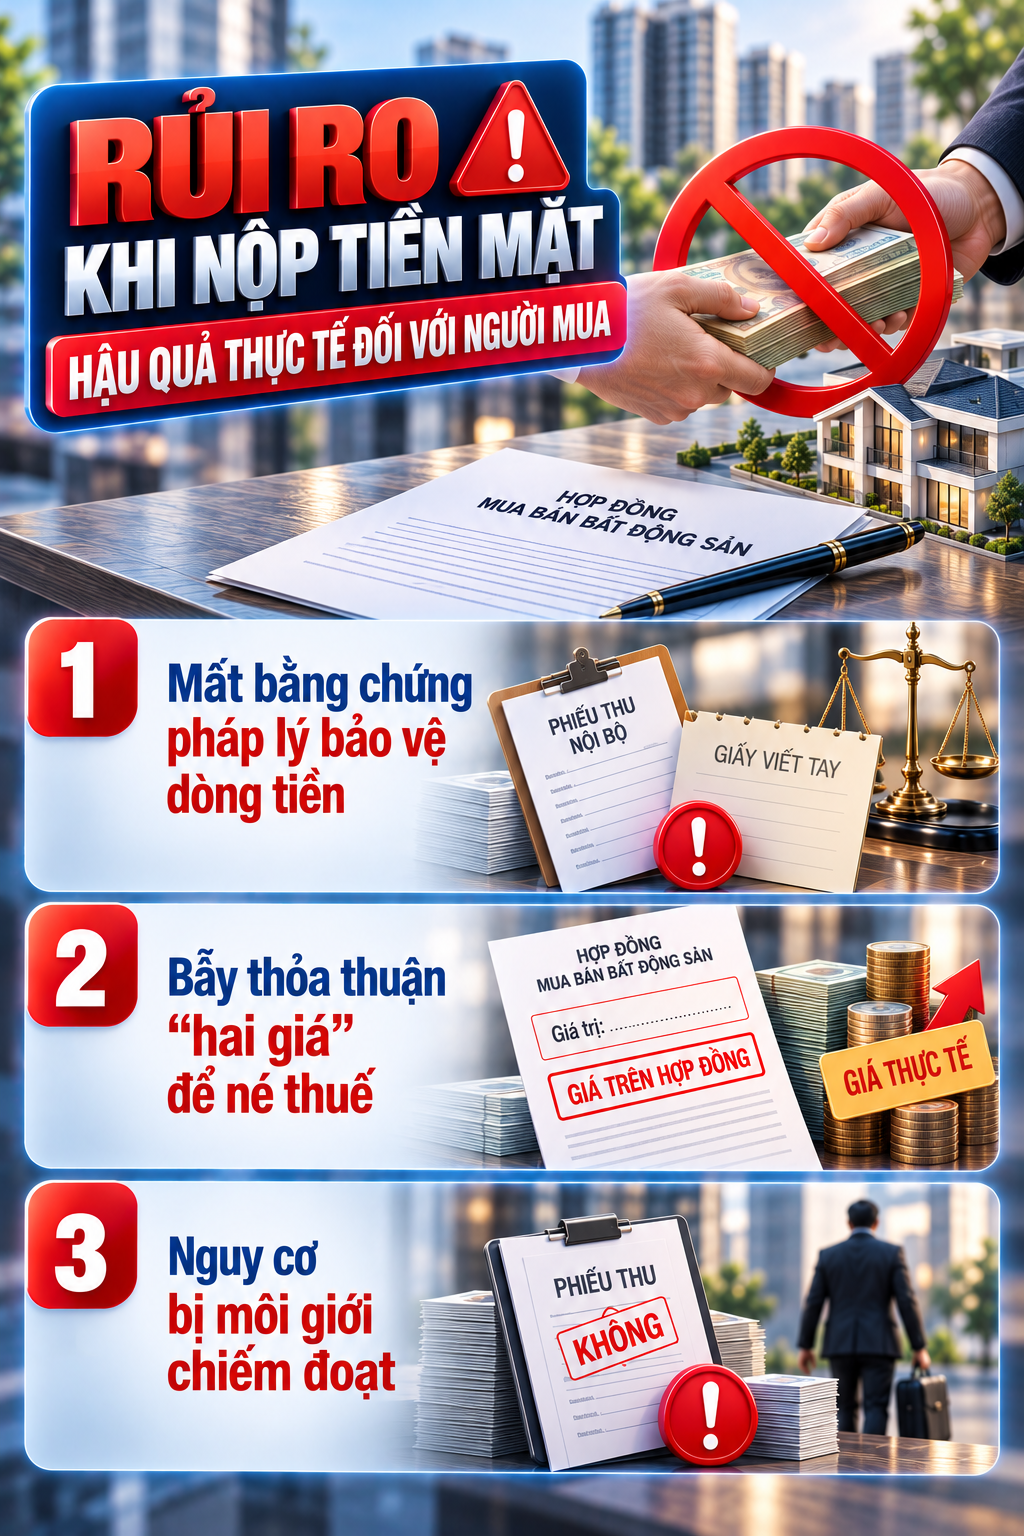
Việc chấp nhận thanh toán bằng tiền mặt hoặc chuyển khoản vào tài khoản cá nhân của nhân viên môi giới, lãnh đạo sàn giao dịch thay vì tài khoản ngân hàng chính thức của doanh nghiệp sẽ đẩy người mua nhà vào thế đối mặt với 3 rủi ro pháp lý và tài chính nghiêm trọng:
Ảnh được AI hỗ trợ thiết kế
Mất trắng bằng chứng pháp lý bảo vệ dòng tiền:
Giấy biên nhận viết tay hay phiếu thu tiền mặt đóng dấu nội bộ của văn phòng bán hàng không có giá trị đối soát mạnh mẽ bằng sao kê dòng tiền liên ngân hàng. Trong trường hợp xảy ra tranh chấp hợp đồng, dự án chậm tiến độ hoặc chủ đầu tư mất khả năng thanh toán, chứng từ thanh toán tiền mặt rất dễ bị từ chối công nhận hoặc đòi hỏi quy trình giám định tư pháp phức tạp, kéo dài thời gian bảo vệ quyền lợi của người mua.
Cạm bẫy "thỏa thuận ngầm" hai giá:
Một số đơn vị môi giới hoặc chủ đầu tư thứ cấp thường gợi ý khách hàng thanh toán một phần bằng tiền mặt ngoài hợp đồng để "giảm bớt chi phí thuế, phí trước bạ". Nếu đồng ý với kịch bản này, người mua đang tự đặt mình vào thế vi phạm pháp luật về kê khai thuế.
Đặc biệt, nếu hợp đồng phát sinh tranh chấp dẫn đến bị tòa án tuyên vô hiệu, các bên sẽ phải khôi phục lại tình trạng ban đầu và hoàn trả cho nhau những gì đã nhận. Khi đó, tòa án chỉ căn cứ vào số tiền ghi trên hợp đồng và chứng từ chuyển khoản ngân hàng hợp pháp; phần tiền mặt trao tay không có hóa đơn chứng từ sẽ vô cùng khó khăn để chứng minh và đòi lại.
Nguy cơ chiếm đoạt tài sản từ nhân viên môi giới:
Thực tế ghi nhận không ít trường hợp nhân viên kinh doanh của sàn giao dịch lợi dụng thói quen nộp tiền mặt của người dân để tự ý lập "phiếu thu khống", ôm tiền bỏ trốn hoặc sử dụng vào mục đích đầu cơ cá nhân thay vì nộp về quỹ công ty. Đến khi khách hàng phát hiện hợp đồng chưa được ghi nhận trên hệ thống thì tiền đã thất thoát, đẩy khách hàng vào vòng tranh chấp phức tạp giữa ba bên.
Vì vậy, để tự bảo vệ tài sản của chính mình, khách hàng cần kiên quyết yêu cầu thực hiện nghĩa vụ thanh toán bằng hình thức chuyển khoản trực tiếp vào tài khoản ngân hàng chính thức của chủ đầu tư/doanh nghiệp được chỉ định rõ trong điều khoản hợp đồng. Nội dung ủy nhiệm chi phải ghi rõ họ tên, mã căn hộ/thửa đất và số hợp đồng kinh doanh bất động sản. Đó chính là bằng chứng xác thực, minh bạch và có giá trị bảo hộ cao nhất trước mọi biến cố pháp lý phát sinh.