Lợi nhuận tăng mạnh, hàng tồn kho và công nợ hấp thụ dòng tiền
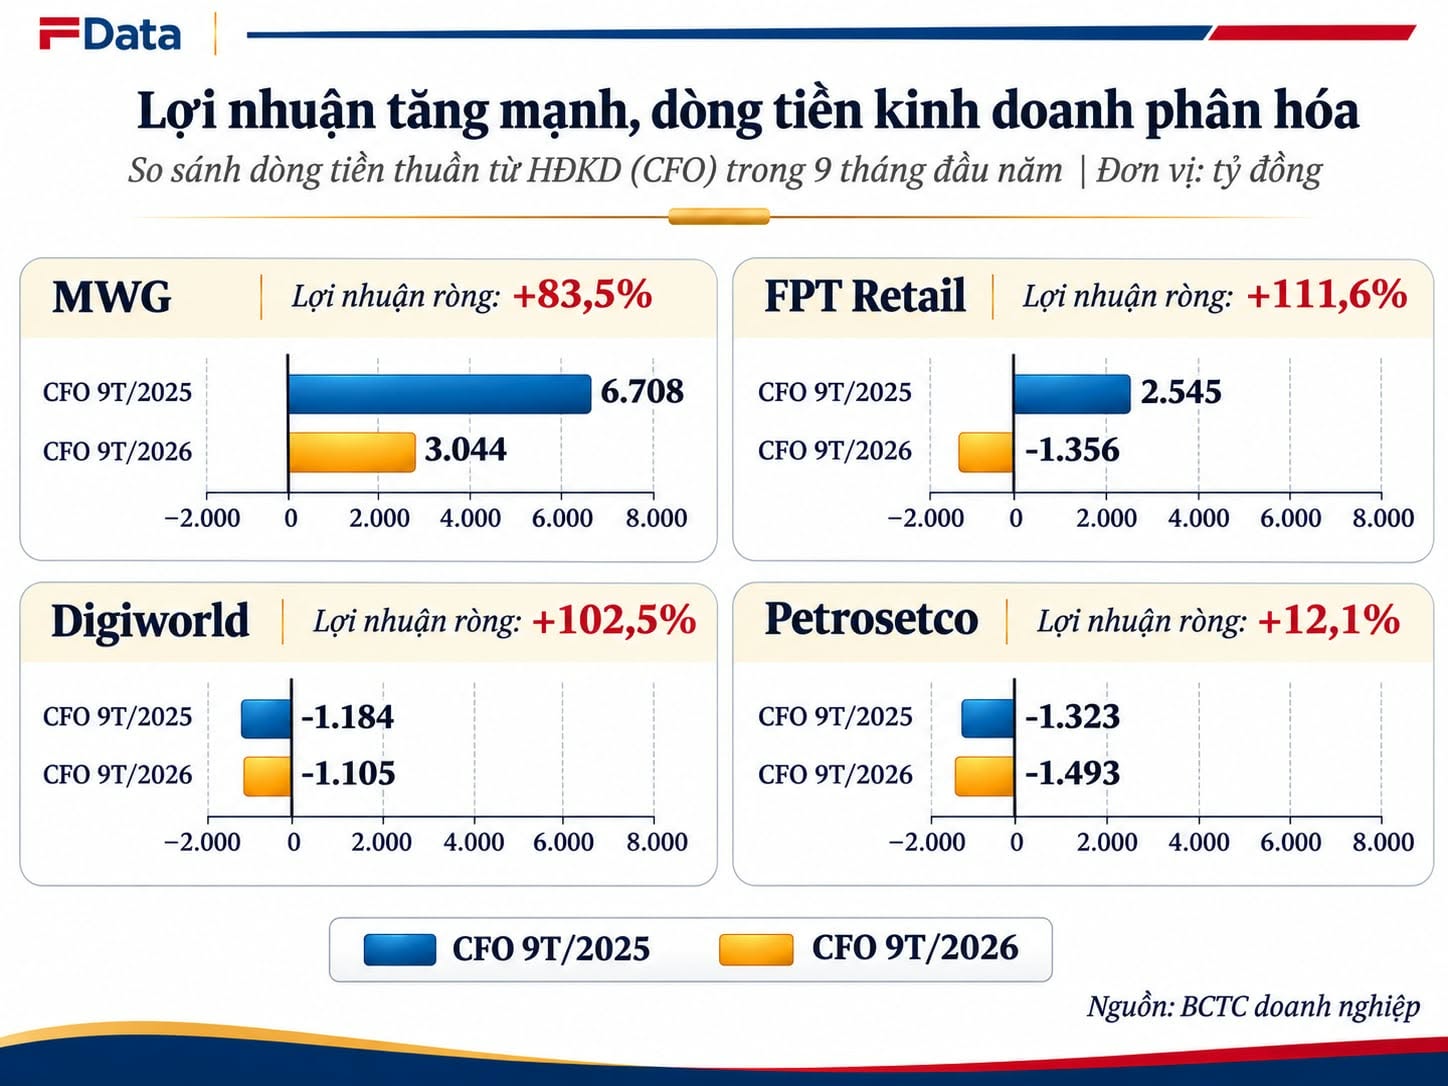
Lợi nhuận tăng 111,6% nhưng dòng tiền kinh doanh chuyển từ dương sang âm là diễn biến tại CTCP Bán lẻ Kỹ thuật số FPT (FPT Retail, HoSE: FRT) sau 9 tháng đầu năm 2026. Dù lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.069 tỷ đồng, dòng tiền thuần từ hoạt động kinh doanh (CFO) giảm khoảng 3.900 tỷ đồng, từ dương 2.545 tỷ đồng cùng kỳ xuống âm 1.356 tỷ đồng.
Sự chênh lệch chủ yếu xuất phát từ nhu cầu vốn lưu động. Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động tăng 986 tỷ đồng, nhưng lượng tiền sử dụng cho hàng tồn kho tăng thêm 3.391 tỷ đồng, lên 3.688 tỷ đồng. Phần tiền bổ sung từ biến động các khoản phải trả cũng giảm 1.071 tỷ đồng, trong khi tiền trả lãi vay và thuế đã nộp tăng lần lượt 278 tỷ đồng và 122 tỷ đồng. Lượng vốn dành cho hàng hóa lớn hơn, cùng nguồn tài trợ từ các khoản phải trả thu hẹp, đã hấp thụ đáng kể phần cải thiện từ hoạt động kinh doanh.
Tại CTCP Đầu tư Thế Giới Di Động (HoSE: MWG), lợi nhuận thuộc cổ đông công ty mẹ tăng 83,5%, lên 9.111 tỷ đồng, nhưng CFO giảm 54,6%, còn 3.044 tỷ đồng. Dù lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động tăng thêm 4.652 tỷ đồng, biến động hàng tồn kho và các khoản phải thu đã khiến dòng tiền giảm thêm lần lượt 5.976 tỷ đồng và 1.385 tỷ đồng so với cùng kỳ. Tiền trả lãi vay và thuế cũng tăng, kéo tỷ lệ CFO trên doanh thu từ 5,9% xuống 2,1%.
Áp lực dòng tiền còn xuất hiện ở khâu phân phối. CTCP Thế Giới Số (Digiworld, HoSE: DGW) ghi nhận lợi nhuận thuộc cổ đông công ty mẹ tăng 102,5%, lên 786 tỷ đồng, nhưng CFO vẫn âm 1.105 tỷ đồng. Biến động các khoản phải thu và phải trả lần lượt làm giảm dòng tiền 1.197 tỷ đồng và 973 tỷ đồng. Trong khi đó, Tổng CTCP Dịch vụ Tổng hợp Dầu khí (Petrosetco, HoSE: PET) báo lãi 210 tỷ đồng, tăng 12,1%, song CFO âm 1.493 tỷ đồng, sâu hơn cùng kỳ 170 tỷ đồng. Riêng biến động các khoản phải thu đã làm giảm dòng tiền của Petrosetco 826 tỷ đồng.
Hàng tồn kho ở khâu bán lẻ, công nợ trong chuỗi phân phối
Tại MWG, nhu cầu vốn tập trung nhiều ở nhóm công nghệ và điện máy. Đến cuối tháng 9, hàng tồn kho ròng đạt 35.054 tỷ đồng, tăng 7.787 tỷ đồng so với cuối năm 2025. Riêng máy tính xách tay, điện thoại và thiết bị gia dụng đóng góp khoảng 73% mức tăng tồn kho gộp. Khoản phải thu từ nhà cung cấp cũng tăng thêm 1.503 tỷ đồng, lên 3.135 tỷ đồng, làm gia tăng lượng vốn nằm trong hoạt động mua hàng.
Với FPT Retail, quá trình mở rộng hệ thống Long Châu kéo theo nhu cầu dự trữ hàng hóa lớn hơn. Hàng tồn kho ròng tăng 48,2% so với cùng kỳ, đạt 15.577 tỷ đồng, vượt tốc độ tăng doanh thu 33,5%. Đáng chú ý, thời gian tồn kho bình quân trong quý III tăng từ 86,5 lên 98,5 ngày, còn MWG tăng từ 67,8 lên 73,7 ngày.
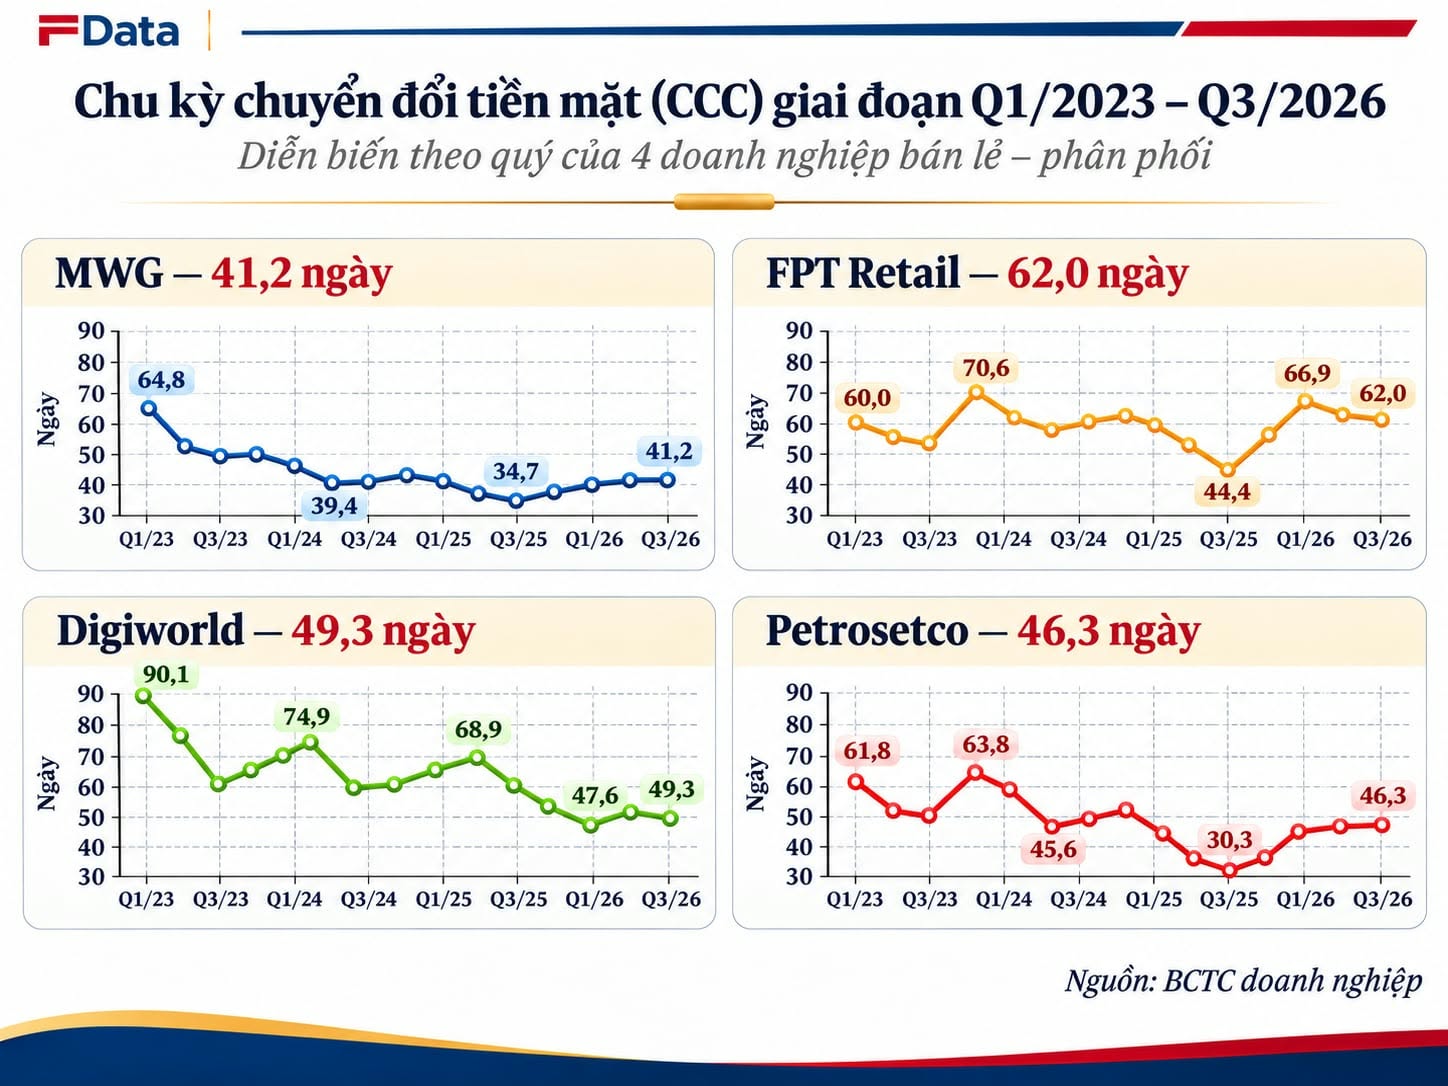
Trong khi thời gian thu tiền khách hàng tại hai doanh nghiệp đều dưới 2 ngày, hàng hóa luân chuyển chậm hơn đã kéo chu kỳ chuyển đổi tiền mặt (CCC) của MWG tăng khoảng 6 ngày, lên 41,3 ngày và FPT Retail tăng hơn 11 ngày, lên 62 ngày. Doanh thu tiếp tục mở rộng nhưng thời gian vốn bị giữ lại trong mỗi chu kỳ kinh doanh cũng kéo dài.
Khác với nhóm bán lẻ, Digiworld có lượng vốn tập trung đáng kể tại công nợ khách hàng. Đến cuối tháng 9, khoản mục này tăng 40,4% so với đầu năm, lên 4.525 tỷ đồng. Trong đó, phải thu từ Điện Máy Xanh và các chi nhánh đạt 1.123 tỷ đồng, FPT Retail đạt 405 tỷ đồng và Tổng công ty Công nghiệp Công nghệ cao Viettel (Viettel High Tech) đạt 502 tỷ đồng. Tổng số dư tại ba đối tác chiếm gần 45% phải thu khách hàng của Digiworld.
Đáng chú ý, công nợ tại Điện Máy Xanh và FPT Retail còn cho thấy mối liên hệ về vốn giữa nhà phân phối và hệ thống bán lẻ. Trong các giao dịch bán chịu, Digiworld có thể ghi nhận doanh thu trước khi thu được tiền, còn bên mua tiếp tục dự trữ và tiêu thụ hàng hóa. Hoạt động mở rộng vì thế có thể đồng thời làm tăng phải thu tại nhà phân phối và hàng tồn kho tại nhà bán lẻ, khiến nhu cầu vốn phát sinh ở nhiều khâu trong chuỗi cung ứng.
Dù phải thu tăng, Digiworld vẫn rút ngắn CCC quý III khoảng 8 ngày so với cùng kỳ, xuống 49,4 ngày, nhờ thời gian thu tiền giảm và thời hạn thanh toán cho nhà cung cấp kéo dài. Petrosetco lại ghi nhận chiều hướng ngược lại: hàng hóa luân chuyển nhanh hơn nhưng CCC tăng hơn 9 ngày, lên 46,6 ngày, chủ yếu do thời gian thanh toán cho nhà cung cấp rút ngắn gần 11 ngày. Đến cuối tháng 9, tổng phải thu ngắn hạn của Petrosetco đạt 5.410 tỷ đồng, chiếm 41,1% tổng tài sản, trong khi phải trả nhà cung cấp giảm 879 tỷ đồng so với đầu năm. Nguồn tín dụng thương mại thu hẹp khiến nhu cầu tự tài trợ vốn gia tăng, dù tốc độ luân chuyển hàng hóa được cải thiện.
Nhu cầu vốn lưu động gia tăng, nguồn tài trợ và chi phí lãi vay thay đổi
Nhu cầu vốn dành cho hàng hóa và công nợ gia tăng cũng làm nổi bật sự khác biệt trong cơ cấu tài trợ của các doanh nghiệp, từ khả năng huy động vốn đến quy mô tài sản tài chính và chi phí lãi vay.
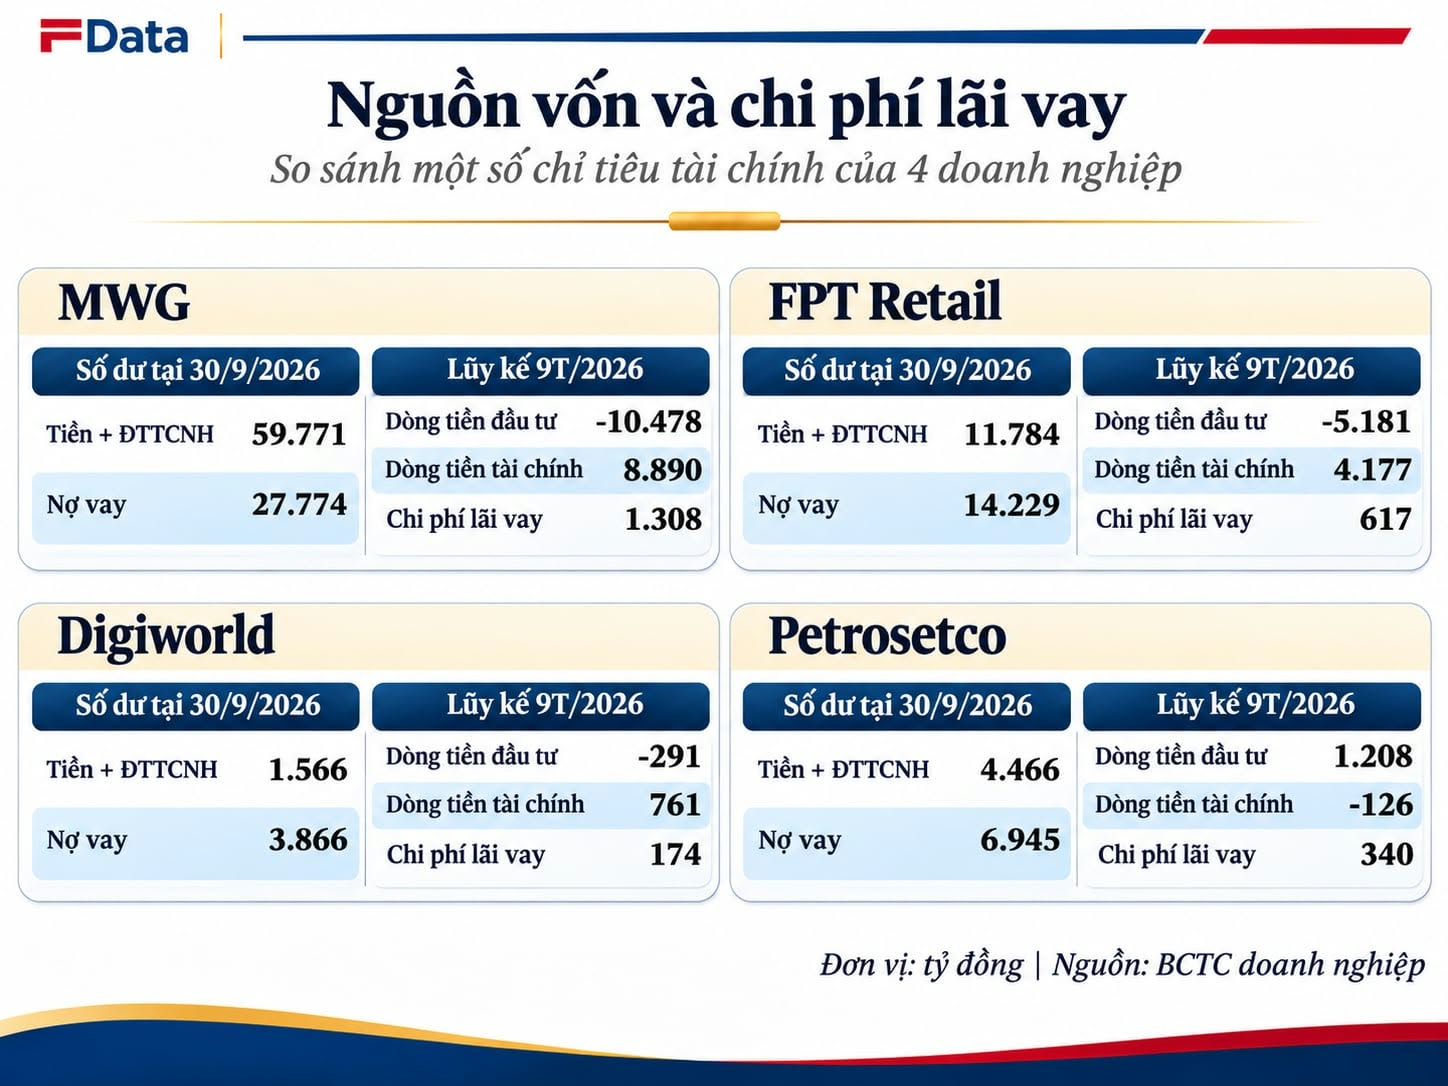
Tại FPT Retail, dòng tiền đầu tư âm 5.181 tỷ đồng, trong khi dòng tiền tài chính dương 4.177 tỷ đồng. Tính cả CFO âm, tổng dòng tiền thuần từ ba hoạt động âm khoảng 2.360 tỷ đồng trong kỳ. Dư nợ vay và thuê tài chính tăng 41,6%, lên 14.229 tỷ đồng, đồng thời chi phí lãi vay tăng 118,7%, đạt 617 tỷ đồng.
Đáng chú ý, FPT Retail vẫn duy trì 11.273 tỷ đồng đầu tư tài chính ngắn hạn, dù tiền và tương đương tiền giảm từ 2.870 tỷ đồng cuối năm 2025 xuống còn 511 tỷ đồng. Tiền chi mua sắm tài sản cố định và tài sản dài hạn trong kỳ chỉ khoảng 459 tỷ đồng, thấp hơn nhiều so với dòng tiền đầu tư âm. Nguồn vốn được phân bổ vào cả hàng hóa và tài sản tài chính, với thời hạn thu hồi và nhu cầu thanh toán khác nhau.
Ở Digiworld, dư nợ vay tăng từ 2.899 lên 3.866 tỷ đồng, còn dòng tiền tài chính dương 761 tỷ đồng trong bối cảnh công nợ khách hàng mở rộng. Chi phí lãi vay tăng 56,8%, lên 174 tỷ đồng. Petrosetco ghi nhận dòng tiền đầu tư dương 1.208 tỷ đồng, góp phần bù đắp CFO âm. Dù dư nợ vay cuối tháng 9 duy trì gần 6.945 tỷ đồng, chi phí lãi vay tăng 73,1%, lên 340 tỷ đồng, tương đương khoảng 86% lợi nhuận trước thuế 9 tháng.
MWG có cơ cấu tài chính khác biệt khi nắm giữ 6.456 tỷ đồng tiền và tương đương tiền cùng 53.315 tỷ đồng đầu tư tài chính ngắn hạn, tổng cộng gấp khoảng 2,15 lần dư nợ vay cuối tháng 9. Trong kỳ, dòng tiền đầu tư âm 10.478 tỷ đồng, còn dòng tiền tài chính dương 8.890 tỷ đồng. Dù dư nợ vay giảm xuống 27.774 tỷ đồng, chi phí lãi vay vẫn tăng 20,4%, đạt 1.308 tỷ đồng, cho thấy chi phí tài trợ trong kỳ không nhất thiết biến động cùng chiều với số dư vay tại thời điểm cuối kỳ.
Một nguồn vốn đáng chú ý của MWG đến từ đợt phát hành cổ phiếu tại CTCP Đầu tư Điện Máy Xanh. Ngày 3/7/2026, công ty con này hoàn tất huy động 13.162 tỷ đồng từ các cổ đông bên ngoài, khiến tỷ lệ sở hữu của MWG giảm từ 98,95% xuống 85,96% nhưng vẫn duy trì quyền kiểm soát. Khoản vốn huy động bổ sung nguồn lực tài chính hợp nhất trong giai đoạn tập đoàn tiếp tục duy trì quy mô hàng tồn kho lớn và mở rộng danh mục đầu tư tài chính ngắn hạn.