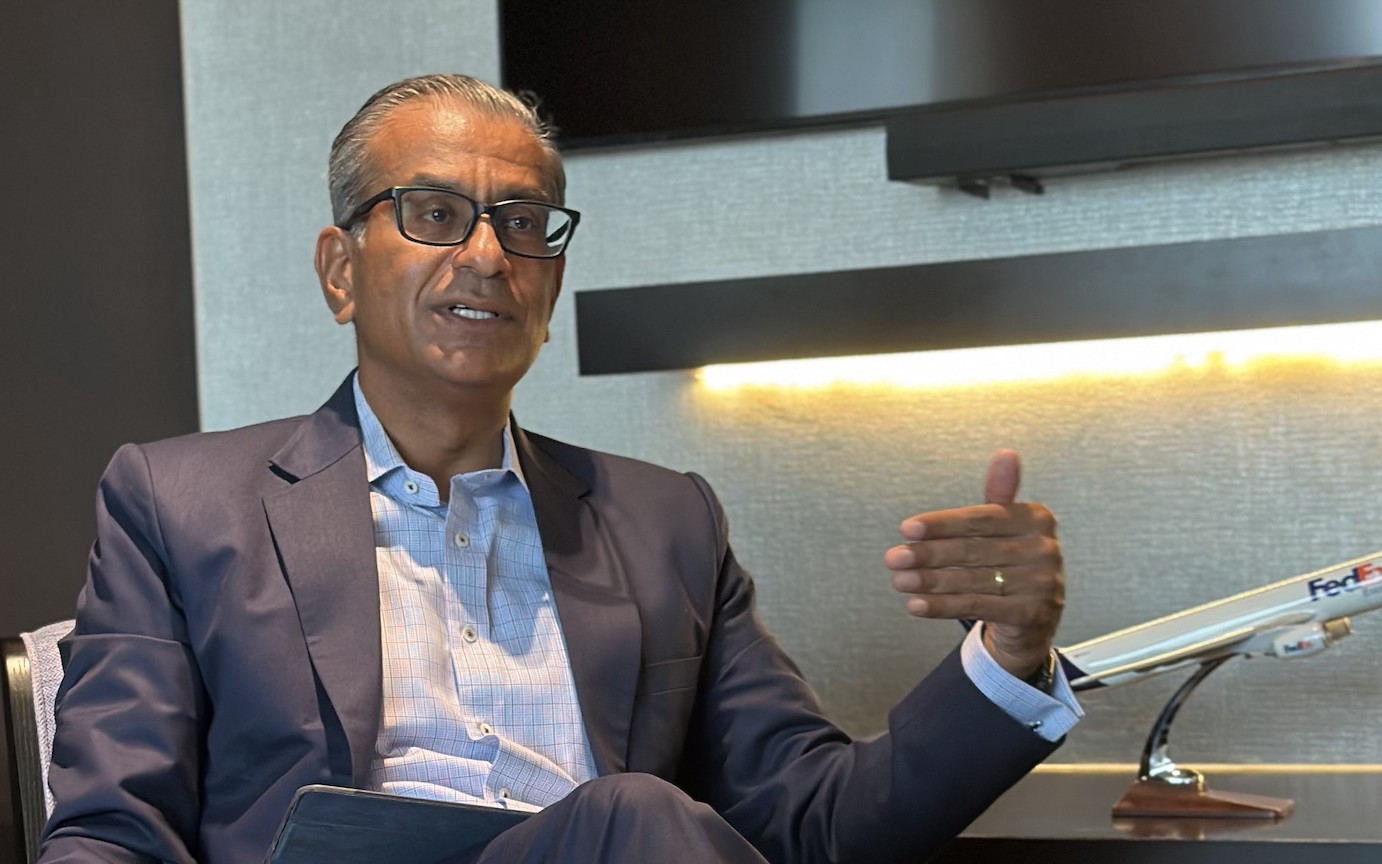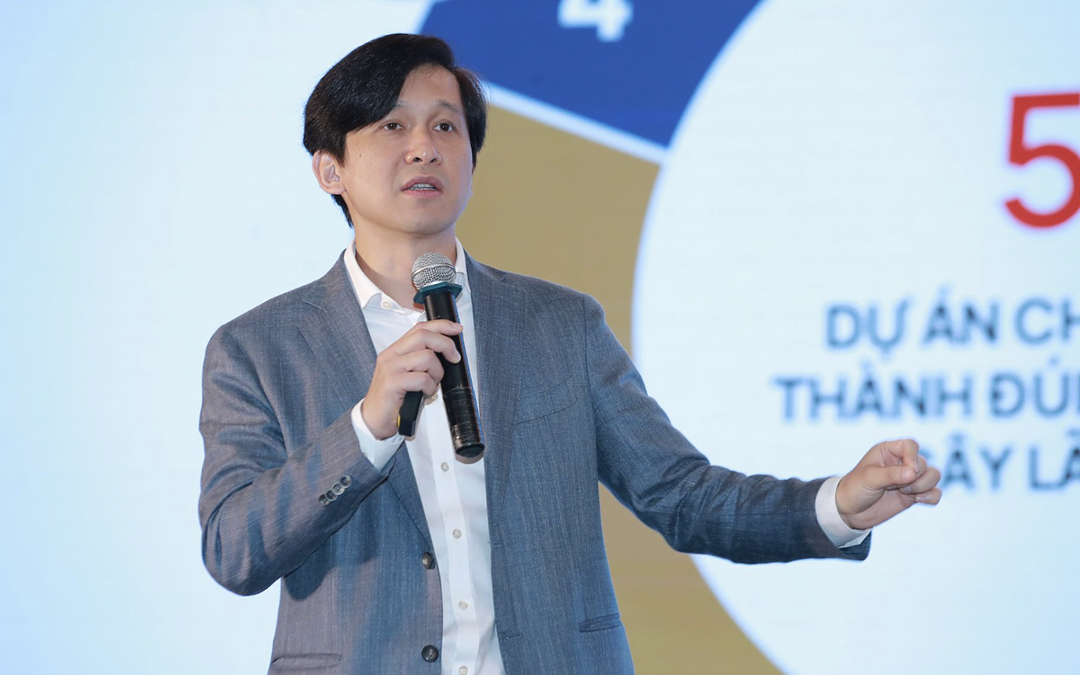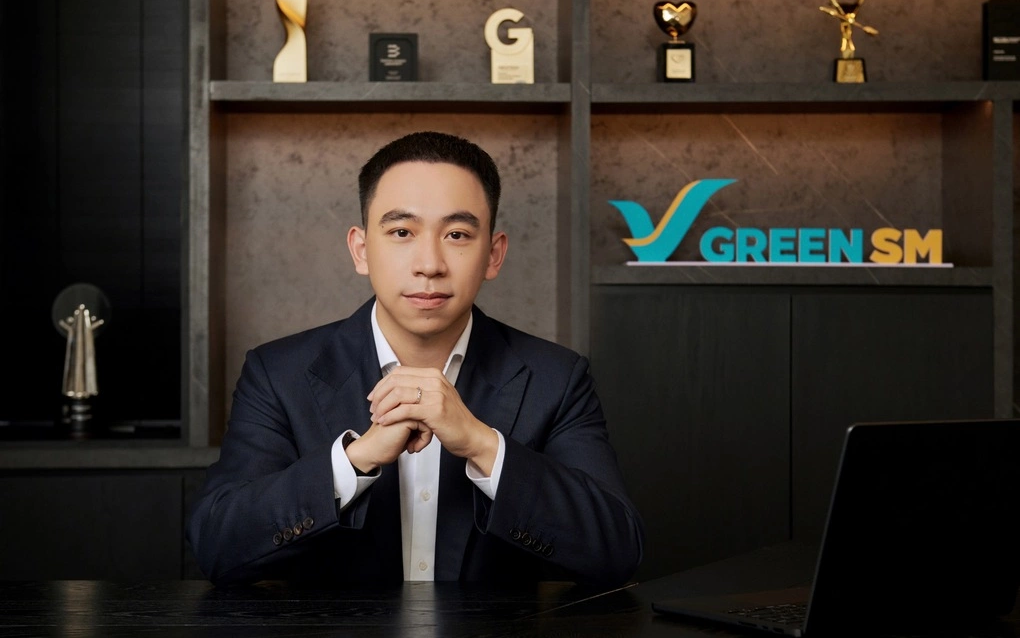
Ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA)
Tại Toạ đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số” của VnEconomy, ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA) cho biết lãi suất hiện nay đang là vấn đề được nhiều người quan tâm. Người gửi tiền luôn mong muốn lãi suất cao để có lợi hơn từ khoản tiền nhàn rỗi, trong khi người đi vay lại muốn lãi suất thấp nhằm giảm chi phí vốn và gia tăng lợi nhuận kinh doanh.
Ngân hàng là tổ chức trung gian tài chính, thực hiện huy động vốn để cho vay. Do đó, nếu lãi suất huy động cao, người gửi tiền được hưởng lợi; ngược lại, lãi suất cho vay thấp sẽ có lợi cho người vay.
Tuy nhiên, ông Tú nhấn mạnh, các ngân hàng thương mại chỉ buộc phải tăng lãi suất huy động khi thiếu vốn, cần bổ sung thanh khoản hoặc đáp ứng nhu cầu cho vay. Về bản chất, ngân hàng cần duy trì một khoảng chênh lệch nhất định giữa lãi suất huy động và cho vay để bù đắp chi phí hoạt động, bảo đảm an toàn và có được mức lợi nhuận tối thiểu.
Nếu ngân hàng cho vay với lãi suất càng cao, rủi ro tín dụng càng lớn và chất lượng tín dụng càng khó được bảo đảm. Khi doanh nghiệp vẫn chấp nhận vay vốn với lãi suất cao, điều đó cho thấy họ đang rất khó khăn về nguồn vốn, thậm chí buộc phải chấp nhận vay bằng mọi giá. Tuy nhiên, trong hoàn cảnh đó, khả năng bảo đảm an toàn vốn vay chưa chắc đã được đáp ứng. Rủi ro tín dụng có thể rất cao, thậm chí ngân hàng đã phải tính đến việc trích lập dự phòng ngay từ khi chưa giải ngân.
“Lãi suất cho vay cao có phải mong muốn của các ngân hàng hay không? Câu trả lời là không. Không có ngân hàng nào mong muốn lãi suất cho vay ở mức cao”, ông nhấn mạnh.
Vị chuyên gia cho biết lãi suất cao có thể xuất phát từ những nguyên nhân khách quan, thậm chí vận động theo các quy luật kinh tế trong từng giai đoạn và chịu ảnh hưởng của nhiều yếu tố trong nền kinh tế.
Ngay tại Mỹ, mặt bằng lãi suất vẫn ở mức cao và Chính phủ cũng mong muốn giảm lãi suất để mở rộng đầu tư, thu hút vốn.
Tuy nhiên, Cục Dự trữ Liên bang Mỹ (Fed) vẫn liên tục đưa ra các thông điệp và quyết định chưa hạ lãi suất, dù Chính phủ và Tổng thống Mỹ cũng mong muốn điều này, thậm chí đã có những động thái can thiệp mạnh mẽ.
Điều đó cho thấy lãi suất không chỉ phụ thuộc vào ý chí chủ quan của ngân hàng hay mong muốn của Chính phủ, mà còn chịu sự chi phối của những yếu tố khách quan từ nền kinh tế.
Ông Tú cho rằng các ngân hàng thương mại đang đối mặt với bài toán khó: giảm lãi suất để hỗ trợ doanh nghiệp nhưng vẫn phải bảo đảm an toàn tín dụng, duy trì lợi ích tối thiểu và an toàn tài chính.
Theo ông, trước mắt, giảm lãi suất là yêu cầu cấp thiết. Dù ngân hàng được chủ động quyết định lãi suất huy động và cho vay theo quy luật thị trường, mức lãi quá cao đang khiến nhiều doanh nghiệp không thể tiếp tục vay vốn, bởi lợi nhuận kinh doanh thậm chí không đủ bù chi phí lãi vay. Một số đơn vị buộc phải tạm dừng hoạt động thay vì vay vốn vượt quá khả năng sinh lời.
Mức độ phụ thuộc vào vốn vay cũng quyết định khả năng chống chịu của doanh nghiệp trước biến động lãi suất. Nếu sử dụng 100% vốn vay ngân hàng, doanh nghiệp rất khó trụ vững ngay cả khi lãi suất không ở mức cao như hiện nay. Ngược lại, với cơ cấu 50% vốn tự có và 50% vốn vay, áp lực sẽ giảm đáng kể.
Ông Tú dẫn thực tế tại nhiều quốc gia, nơi vốn vay ngân hàng chủ yếu phục vụ nhu cầu ngắn hạn, mang tính mùa vụ và chỉ chiếm khoảng 30% tổng vốn kinh doanh; 70% còn lại là vốn tự có. Nhờ đó, biến động lãi suất ít tạo áp lực hơn so với những doanh nghiệp phụ thuộc phần lớn vào vốn vay.
Trong bối cảnh lãi suất cao, vị chuyên gia cho biết doanh nghiệp cần chủ động thích ứng, song cũng cần tính đến những dự án đang triển khai dở dang. Với dự án đã hoàn thành một nửa hoặc hai phần ba khối lượng đầu tư, việc dừng lại do lãi suất tăng có thể khiến toàn bộ công trình đình trệ, gây thiệt hại lớn, thậm chí mất trắng phần vốn đã bỏ ra. Vì vậy, doanh nghiệp nhiều khi buộc phải tiếp tục vay để hoàn thành dự án. Theo ông, ngân hàng cũng không mong muốn khách hàng rơi vào tình thế này và cần có sự chia sẻ phù hợp.
Lãnh đạo VNBA cho biết áp lực của các ngân hàng hiện nay còn đến từ sự chênh lệch kỳ hạn huy động và cho vay: người dân chủ yếu gửi tiền khoảng một năm, trong khi ngân hàng phải cho vay trung, dài hạn từ 5-10 năm hoặc lâu hơn. Sự mất cân đối này tiềm ẩn rủi ro về cơ cấu nguồn vốn và sử dụng vốn, buộc ngân hàng phải tính toán, dự phòng chi phí tương ứng.
Bên cạnh đó, dòng vốn trong nền kinh tế luân chuyển chậm, một phần đáng kể bị đọng trong lĩnh vực bất động sản, nơi dư nợ cho vay chiếm khoảng 25% tổng dư nợ tín dụng.
Theo phân tích của ông, vốn luân chuyển chậm khiến ngân hàng mất nhiều thời gian thu hồi để tiếp tục cho vay, làm gia tăng nguy cơ nợ xấu, nợ tồn đọng và chi phí dự phòng, qua đó tạo thêm áp lực lên lãi suất. Vì vậy, tháo gỡ những điểm nghẽn trong huy động, phân bổ và luân chuyển vốn là điều kiện quan trọng để duy trì mặt bằng lãi suất hợp lý một cách bền vững.