Khảo sát thị trường tháng 10 cho thấy giá nhà riêng, nhà phố tại TP HCM đang giảm tại nhiều khu vực, từ các quận trung tâm cũ như Bình Thạnh, Phú Nhuận, quận 3 đến Bình Tân, Gò Vấp, quận 7 và khu vực phía Đông thành phố. Mức điều chỉnh phổ biến từ 1-5 tỷ đồng mỗi căn, một số bất động sản giá trị lớn giảm hàng chục tỷ đồng so với mức rao bán trước đó.
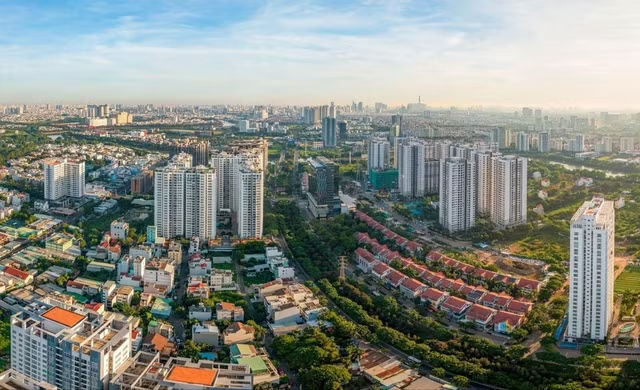
Xu hướng hạ giá xuất hiện ở cả nhà trong hẻm, nhà mặt tiền và nhà phố trong các khu đô thị. Nhiều chủ nhà chấp nhận giảm giá sau thời gian dài tìm khách, nhất là những trường hợp cần thu hồi vốn hoặc tất toán khoản vay ngân hàng. Tuy nhiên, giá bán đi xuống chưa đồng nghĩa giao dịch dễ dàng hơn.
Theo dữ liệu từ Batdongsan, giá rao bán nhà mặt phố tại TP HCM giảm trung bình khoảng 6-10% trong 9 tháng qua. DKRA Consulting cũng ghi nhận giá nhà riêng, nhà phố giảm khoảng 10-15% so với cùng kỳ. Diễn biến này cho thấy áp lực điều chỉnh đang lan rộng trong phân khúc nhà ở liền thổ, khi người bán phải thay đổi mức giá để phù hợp hơn với sức mua.
Ở chiều ngược lại, người mua vẫn cân nhắc kỹ trước khi xuống tiền. Lãi suất vay mua bất động sản phổ biến khoảng 12-14% mỗi năm, một số khoản vay thả nổi lên 15-16%, khiến chi phí tài chính trở thành rào cản đáng kể. Với những căn nhà có giá trị lớn, việc sử dụng vốn vay làm tăng áp lực trả nợ, nhất là khi khả năng bán lại hoặc khai thác tài sản chưa chắc chắn.
Hiệu quả cho thuê cũng khiến nhà phố kém hấp dẫn hơn với một bộ phận nhà đầu tư. Tỷ suất cho thuê nhà riêng, nhà phố hiện vào khoảng 2% mỗi năm, thấp hơn đáng kể so với lãi suất vay. Vì vậy, dù giá bán đã giảm, nhiều tài sản vẫn khó thuyết phục người mua nếu dòng tiền khai thác không tương xứng với số vốn đầu tư.
Bên cạnh giá cả và chi phí vốn, các vấn đề về pháp lý, quy hoạch và tình trạng hoàn công cũng ảnh hưởng đến quyết định giao dịch. Người mua ngày càng chú trọng giá trị thực tế và khả năng sử dụng của bất động sản, thay vì chỉ nhìn vào số tiền chủ nhà đã giảm so với mức giá ban đầu.
Trong bối cảnh đó, thị trường nhà phố TP HCM đang ghi nhận mặt bằng giá điều chỉnh nhưng thanh khoản chưa phục hồi tương xứng. Áp lực bán có thể tiếp tục khiến một số chủ nhà hạ giá, song giao dịch chỉ có thể cải thiện khi mức giá phù hợp hơn với khả năng chi trả và nhu cầu thực tế của người mua.