Người dân đi "săn" lãi suất tiết kiệm cao
Chị Thúy Hạnh cho biết vừa gửi tiền tại Cake by VPBank với mức lãi suất lên tới 9,3%/năm (sau khi đã áp dụng chương trình khuyến mại). Theo chị, trong bối cảnh hiện nay, "khó có kênh đầu tư nào cho mức lãi 9%" mà vẫn tương đối nhàn nhã như gửi tiết kiệm.
Theo chị, lãi suất tiền gửi cũng thay đổi khá nhanh theo từng thời điểm. Trước đó, hồi tháng 7, chị từng gửi với mức khoảng 8,8%/năm thông qua chương trình chứng chỉ tiền gửi. Khi mặt bằng ưu đãi thay đổi, người gửi có thể cân nhắc tất toán để chuyển sang một chương trình có mức sinh lời cao hơn, tùy điều kiện và chi phí đi kèm.
Một người gửi tiền khác là chị Lan Anh cho biết từng được ngân hàng SHB đưa ra mức lãi suất khoảng 9,1%/năm cho khoản tiền trên 100 triệu đồng thông qua chính sách lãi suất riêng.
"Trước khoảng 1-2 tháng, tôi được báo mức 9,1%/năm cho khoản trên 100 triệu đồng. Đây không phải lãi suất niêm yết chung mà là mức nhân viên trình riêng. Sau đó, người quen của tôi gửi 100 triệu đồng được hưởng tới 9,2%/năm", chị Lan Anh chia sẻ.
Theo chị, với những khoản tiền lớn hơn, ngân hàng có thể áp dụng chính sách cộng thêm lãi suất tùy từng khách hàng, số dư và kỳ hạn. "Có thời điểm nhân viên nói sổ dưới 500 triệu đồng thì phải trình riêng, trong khi tổng số dư trên 1 tỷ đồng sẽ có chính sách khác", chị cho biết.
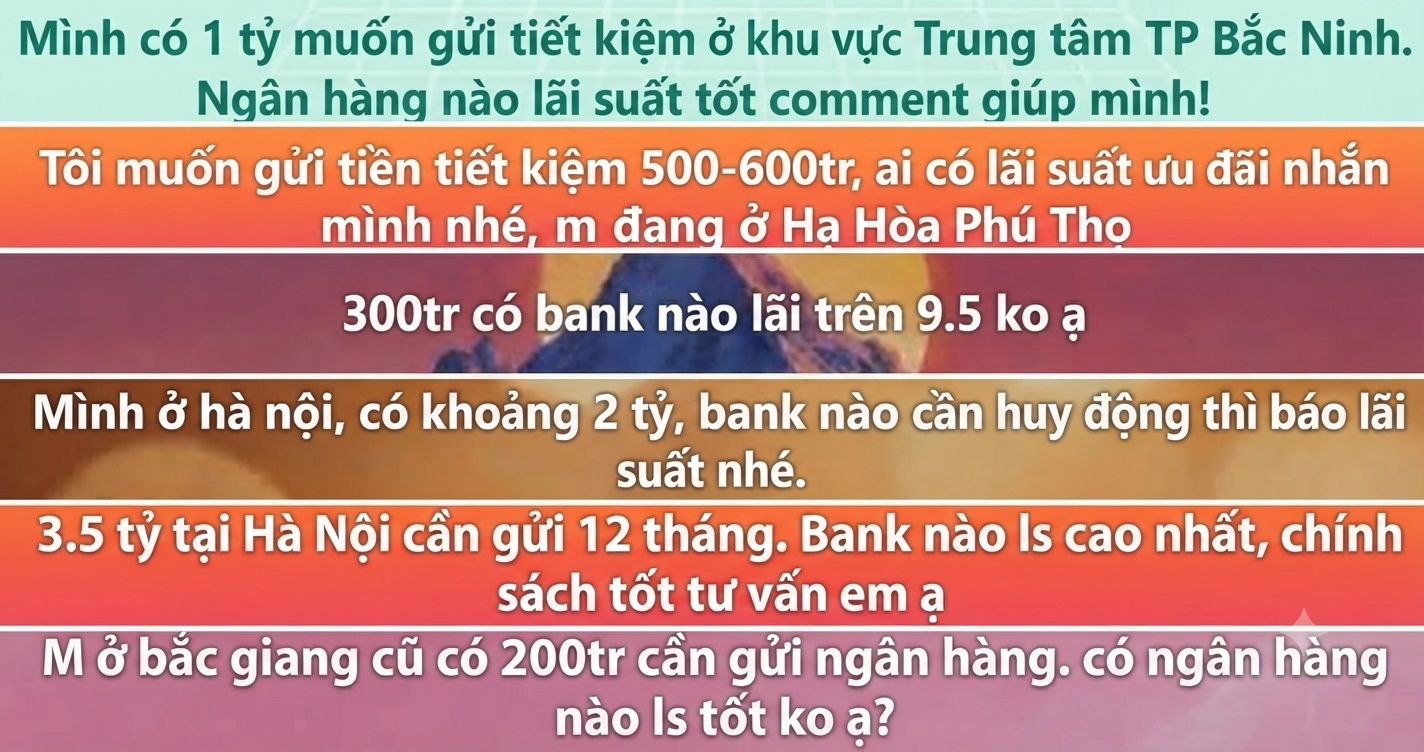
Nhu cầu tìm kiếm ngân hàng trả lãi cao còn thể hiện rõ trên các hội nhóm về tiết kiệm.
Không chỉ diễn ra ở từng trường hợp cá nhân, nhu cầu tìm kiếm ngân hàng trả lãi cao còn thể hiện rõ trên các hội nhóm về tiết kiệm.
Trong một nhóm chuyên trao đổi về tiền gửi và lãi suất ngân hàng, chỉ trong một buổi sáng đã xuất hiện hàng trăm bài đăng hỏi nơi gửi tiền với mức lãi suất tốt, cho thấy sự quan tâm lớn của người có tiền nhàn rỗi trong thời điểm hiện nay.
Không chỉ đua lãi, ngân hàng còn "mồi" bằng bất động sản, vàng và tiền mặt
Cuộc đua hút tiền gửi đang nóng lên ngay đầu tháng 10, khi các ngân hàng không chỉ tăng lãi suất niêm yết mà còn liên tục tung chương trình cộng thêm lãi, ưu đãi theo số dư, nhóm khách hàng và kỳ hạn. Một số chương trình thậm chí đưa mức hưởng thực tế lên trên 9%/năm.
VPBank vừa triển khai chương trình cộng thêm tối đa 1,6 điểm phần trăm lãi suất cho hội viên VPBank Prime, áp dụng từ ngày 1/10 đến 6/10 đối với tiền gửi trực tuyến kỳ hạn 6-13 tháng. Theo đó, khách hàng gửi từ 10 triệu đồng được cộng thêm 1 điểm phần trăm, trong khi khoản tiền từ 50 triệu đồng được cộng thêm 1,6 điểm phần trăm.
Với biểu lãi suất hiện hành, mức hưởng cao nhất sau ưu đãi có thể lên 8,6%/năm đối với kỳ hạn 6-11 tháng và 8,7%/năm đối với kỳ hạn 12-13 tháng.
Techcombank cũng đang áp dụng chương trình cộng thêm tối đa 1,8 điểm phần trăm cho tiền gửi kỳ hạn 6 và 12 tháng, đưa mức lãi suất cao nhất lên 8,4%/năm. Ngân hàng đồng thời cộng thêm 1 điểm phần trăm cho phần tiền gửi tăng thêm từ 20 triệu đồng tại các kỳ hạn 3, 6 và 12 tháng. Sau ưu đãi, lãi suất tương ứng có thể lên 4,75%, 7,7% và 7,9%/năm.
Ngoài ra, nhóm khách hàng Private và Priority của Techcombank được cộng thêm lần lượt 0,15 và 0,1 điểm phần trăm, cho thấy mức lãi thực tế còn phụ thuộc đáng kể vào từng phân khúc khách hàng.
Ở nhóm có mức lãi suất cao hơn, Vikki Bank đang chào mức lên tới 9,5%/năm cho khoản tiền từ 500 triệu đồng gửi kỳ hạn 6-13 tháng. Đây là mức áp dụng theo chương trình ưu đãi, với điều kiện cụ thể về số tiền và kỳ hạn, thay vì mức lãi suất đại trà dành cho mọi khoản tiền gửi.
Đáng chú ý, ngưỡng 9%/năm không còn chỉ xuất hiện ở một vài trường hợp cá biệt. Cake by VPBank hiện niêm yết 7,2%/năm cho kỳ hạn 6-9 tháng và 7,4%/năm cho kỳ hạn 10-24 tháng. Tuy nhiên, trong chương trình kéo dài đến hết tháng 10, một số nhóm khách hàng đủ điều kiện có thể được cộng thêm tối đa 2,2 điểm phần trăm, qua đó đưa mức hưởng lên tới 9,6%/năm.
Một số ngân hàng khác cũng xuất hiện trong nhóm có mức lãi suất quanh hoặc trên 9%/năm ở một số sản phẩm, nhưng đi kèm điều kiện về số tiền gửi, kỳ hạn hoặc chương trình riêng. NCB, GPBank, Vikki Bank, SHB và MBV đều đang có những mức chào cao trong từng phân khúc, song không phải mọi khách hàng đều có thể tiếp cận cùng một mức lãi suất.
Trong khi đó, PVcomBank vẫn niêm yết mức 10%/năm cho tiền gửi kỳ hạn 12-13 tháng. Tuy nhiên, mức này yêu cầu khoản tiền gửi từ 2.000 tỷ đồng trở lên, nên về thực tế không phản ánh mặt bằng lãi suất dành cho khách hàng cá nhân thông thường.
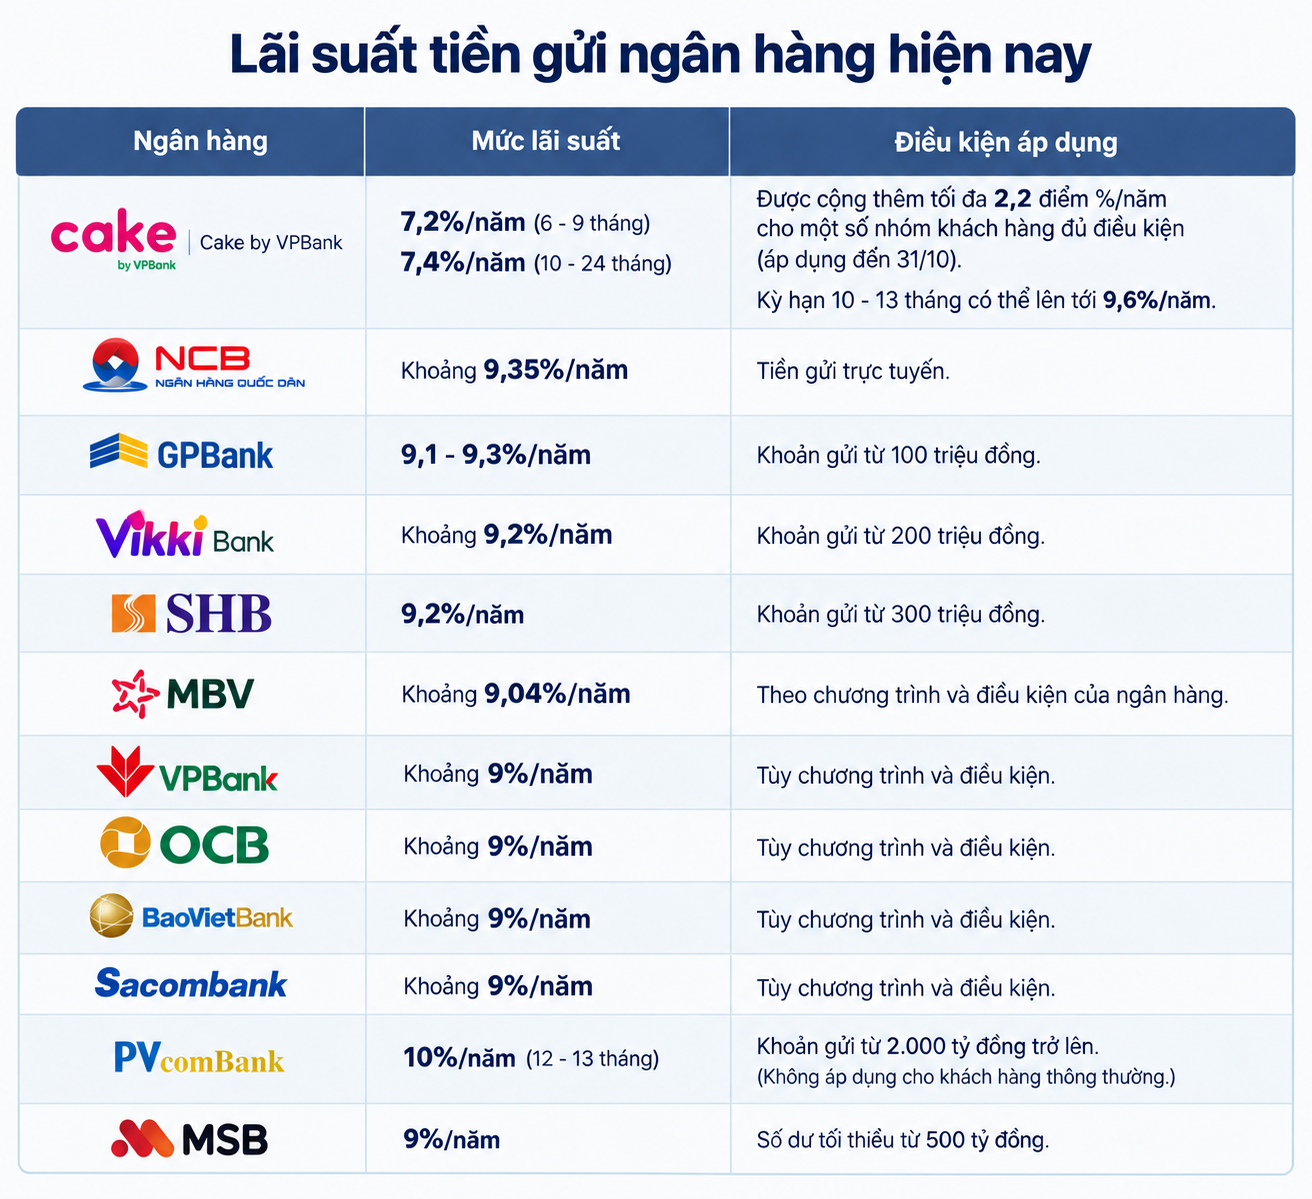
Lãi suất theo tư vấn và áp mã của nhân viên ngân hàng.
Bên cạnh việc cộng thêm lãi suất, nhiều ngân hàng đang gia tăng sức hút cho sản phẩm tiền gửi bằng các chương trình quà tặng và quay số với giá trị lớn.
Từ ngày 1/10 đến 31/12/2026, Vietbank triển khai chương trình dành cho khách hàng cá nhân gửi tiết kiệm, với tổng giá trị quà tặng và giải thưởng hơn 5 tỷ đồng.
NCB thậm chí đưa bất động sản giá trị hàng chục tỷ đồng vào chương trình dành cho người gửi tiết kiệm. Với chương trình "Lời trải nghiệm, lãi nhà sang", khách hàng gửi NCB Signature Savings có cơ hội nhận các căn hộ 3 phòng ngủ trị giá tới 10 tỷ đồng và giải đặc biệt là một biệt thự trị giá tới 25 tỷ đồng.
Để tham gia, khách hàng phải tích lũy tổng giá trị sổ tiết kiệm mở mới từ 2 tỷ đồng trong tuần hoặc từ 5 tỷ đồng trong tháng. Hệ số tính mã dự thưởng cũng tăng theo kỳ hạn, từ 1 lần với kỳ hạn 6 tháng lên 6 lần với kỳ hạn 36 tháng.
Theo thông tin NCB công bố, chỉ sau chưa đầy một tháng triển khai, ngân hàng đã trao 5 bất động sản với tổng giá trị 65 tỷ đồng cho 5 khách hàng gửi tiết kiệm. Trong đó, căn biệt thự trị giá 25 tỷ đồng tại Charmora City đã tìm được chủ nhân trong kỳ quay tối 1/10.
Riêng trong tháng 10, chương trình còn có 17 căn hộ cao cấp, iPhone Duo 512GB, vàng 24K cùng hàng chục nghìn giải thưởng tiền mặt, với giá trị cao nhất 3,5 triệu đồng mỗi giải.
Theo FiinProX, dư nợ vay của nhóm bất động sản tăng từ 509.486 tỷ đồng năm 2024 lên 737.218 tỷ đồng năm 2025 và 860.387 tỷ đồng cuối quý II/2026.
Chứng khoán đứng sau về tốc độ tăng nợ, với dư nợ từ 227.993 tỷ đồng (năm 2024) lên 386.063 tỷ đồng cuối quý II/2026.
Xây dựng và thép cũng duy trì quy mô vay lớn. Đến quý II/2026, 199 doanh nghiệp xây dựng có tổng dư nợ khoảng 175.935 tỷ đồng, với D/E trên 2,28 lần. Trong khi đó, 43 doanh nghiệp thép và sản phẩm thép ghi nhận dư nợ 158.005 tỷ đồng, chủ yếu phục vụ nhu cầu vốn lưu động và tài trợ hàng tồn kho.
Trong khi đó, dư nợ điện giảm về 107.999 tỷ đồng, còn hàng không đạt hơn 85.230 tỷ đồng nhưng D/E lên tới 5,03 lần, thuộc nhóm có đòn bẩy cao nhất.
Lãi suất tiền gửi 9-9,6% cho thấy điều gì?
Trao đổi với PV, chuyên gia kinh tế Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, cho rằng mức lãi suất 9-9,6%/năm hiện chủ yếu xuất hiện ở một số khoản tiền, kỳ hạn hoặc nhóm khách hàng nhất định, chưa thể xem là mặt bằng chung của thị trường.
Theo ông Huy, diễn biến này phần nào phản ánh việc các ngân hàng đang chủ động chuẩn bị nguồn vốn khi nhu cầu tín dụng thường tăng vào cuối năm, trong bối cảnh doanh nghiệp gia tăng nhu cầu vốn lưu động, dự trữ hàng hóa và thực hiện các đơn hàng cuối năm.
Chuyên gia kinh tế Nguyễn Quang Huy.
"Việc tăng cường huy động từ sớm có thể được xem là bước chuẩn bị nguồn vốn cho cả quý IV/2026 và những tháng đầu năm 2027. Ngân hàng có xu hướng chủ động chuẩn bị nguồn trước thay vì chờ nhu cầu tín dụng tăng cao mới tìm kiếm vốn", ông Huy nói.
Một yếu tố khác là yêu cầu cân đối kỳ hạn. Khi tín dụng trung và dài hạn tăng, ngân hàng cần nguồn vốn có kỳ hạn tương ứng, do đó có thể đẩy mạnh huy động tiền gửi dài hạn, chứng chỉ tiền gửi hoặc giấy tờ có giá.
"Lãi suất cao trong một số chương trình không nhất thiết chỉ phản ánh nhu cầu huy động thêm tiền, mà còn có thể phản ánh nhu cầu tìm kiếm nguồn vốn đúng kỳ hạn và ổn định hơn", ông Huy nhận định.
Tuy nhiên, chuyên gia lưu ý không nên chỉ dựa vào một số mức lãi suất 9-9,5%/năm để kết luận hệ thống ngân hàng đang thiếu thanh khoản. Cần theo dõi đồng thời tăng trưởng tín dụng, huy động vốn, lãi suất liên ngân hàng và các diễn biến trên thị trường tiền tệ.
Ở phía người gửi tiền, ông Huy cho rằng dòng tiền nhàn rỗi cũng đang có xu hướng được tái cơ cấu khi một số kênh đầu tư biến động và thanh khoản không đồng đều. Tiền gửi với dòng tiền lãi tương đối xác định có thể là một lựa chọn đối với phần vốn chưa tìm được cơ hội phù hợp, nhưng không đồng nghĩa dòng tiền sẽ rời bỏ hoàn toàn bất động sản, chứng khoán hay vàng.
Với người gửi tiền, ông khuyến nghị không chỉ nhìn vào mức lãi suất cao nhất được quảng bá mà cần kiểm tra số dư tối thiểu, kỳ hạn, điều kiện hưởng ưu đãi, phương thức trả lãi và mức lãi nhận được nếu rút trước hạn.
"Một cách tiếp cận thận trọng là phân tầng dòng tiền. Khoản tiền cần sử dụng trong ngắn hạn nên ưu tiên thanh khoản; khoản tiền chưa có nhu cầu sử dụng có thể chia thành nhiều kỳ hạn. Chỉ phần vốn thực sự nhàn rỗi mới nên cân nhắc kỳ hạn dài hoặc các sản phẩm có mức lãi suất cao hơn", ông Huy nói.