Đó chính xác là mở đầu của bài viết có tiêu đề: France's Appetite for 'Magic Money' Has Turned Into a Debt Bomb (Cơn khát "tiền ma thuật" của Pháp đã biến thành một quả bom nợ) trên tờ Nhật báo Phố Wall (WSJ).
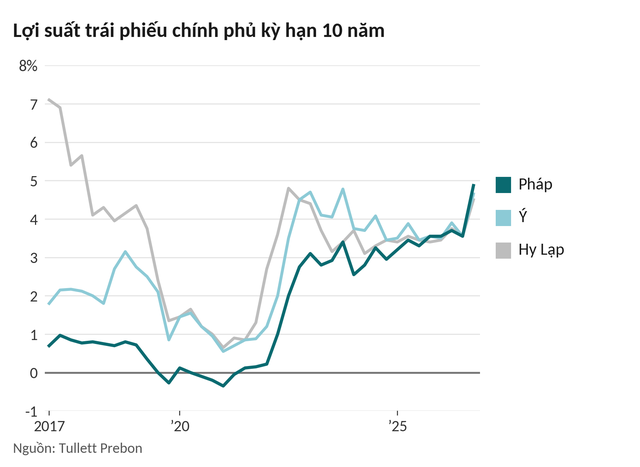
Lãi suất toàn cầu tăng vọt đã khiến quốc gia, vốn từng được coi là ốc đảo ổn định trên thị trường tài chính châu Âu, trở thành một trong những mắt xích yếu nhất của "lục địa già". Hiện, Pháp phải trả lãi suất cao hơn để vay tiền so với những điểm nóng khủng hoảng trước đây như Hy Lạp và Ý. Chính phủ nước này đang gánh khoản thâm hụt ngân sách chỉ đứng sau Mỹ trong số các quốc gia phát triển.
Tuần trước, đợt bán tháo âm ỉ trên thị trường trái phiếu chính phủ Pháp đã chuyển biến đáng báo động khi lan rộng khắp châu lục, gợi lại ký ức về cuộc khủng hoảng nợ khu vực đồng euro thập kỷ trước. Lãi suất vay 10 năm của Pháp đã tăng lên gần 5%, mức cao nhất kể từ năm 2002.
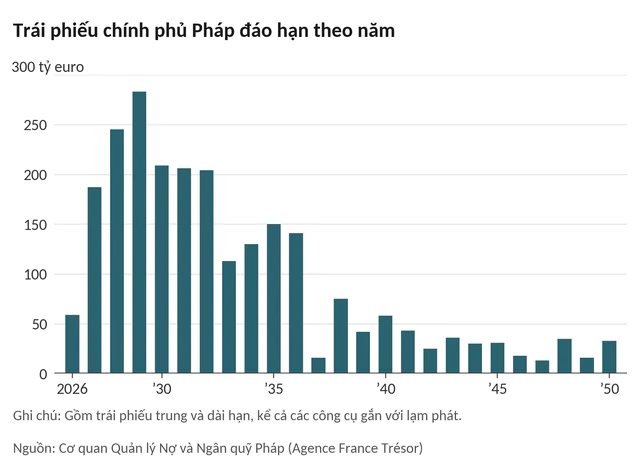
Các nhà đầu tư đang chuẩn bị tinh thần cho những diễn biến xấu hơn. Việc tăng lãi suất đang gây thêm gánh nặng chi phí cho chính phủ đúng vào thời điểm nước này cần tái cấp vốn cho khoản nợ khổng lồ đã vay trong thời kỳ lãi suất cực thấp. Pháp có hơn 1 nghìn tỷ USD nợ đến hạn vào năm 2030. Năm tới, nước này dự kiến sẽ bán ra lượng trái phiếu kỷ lục khoảng 380 tỷ USD vào một thị trường mà nhu cầu đã "bốc hơi".
Ngân hàng trung ương Pháp không còn mua trái phiếu chính phủ nữa mà thay vào đó thu hẹp danh mục đầu tư khi trái phiếu đáo hạn. Các nhà đầu tư bền bỉ, gồm các công ty quản lý tài sản Nhật Bản, cũng đã tháo chạy. Các quỹ đầu cơ đều bị thua lỗ do sự biến động gần đây.
"Pháp đã là kẻ ăn bám ở châu Âu trong nhiều năm, thậm chí nhiều thập kỷ. Họ đã thoát tội một cách trắng trợn về mặt tài chính", Kevin Thozet, cố vấn danh mục đầu tư tại công ty quản lý tài sản Carmignac (Pháp), nhận định.
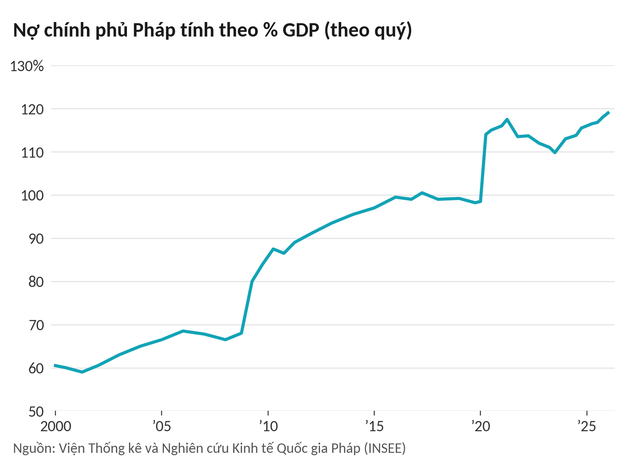
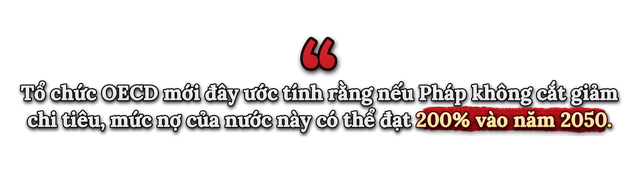
Theo một nghiên cứu gần đây do Bộ Tài chính Pháp ủy nhiệm, chi phí lãi vay của Pháp dự kiến sẽ tăng 59% vào năm 2030. Việc trả nợ hiện là một trong những khoản chi lớn nhất của chính phủ Pháp và có thể vượt xa chi tiêu quân sự vào cuối thập kỷ này. Nợ của Pháp, hiện bằng gần 120% GDP, có nguy cơ đẩy nền kinh tế vào tình trạng mà người đứng đầu ngân hàng trung ương nước này gần đây gọi là "sự bóp nghẹt từ từ".
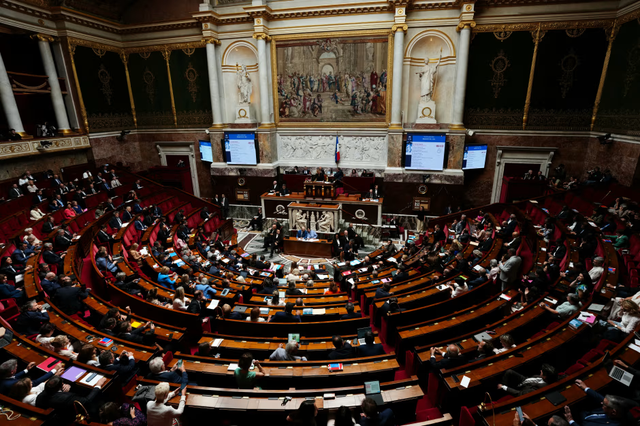
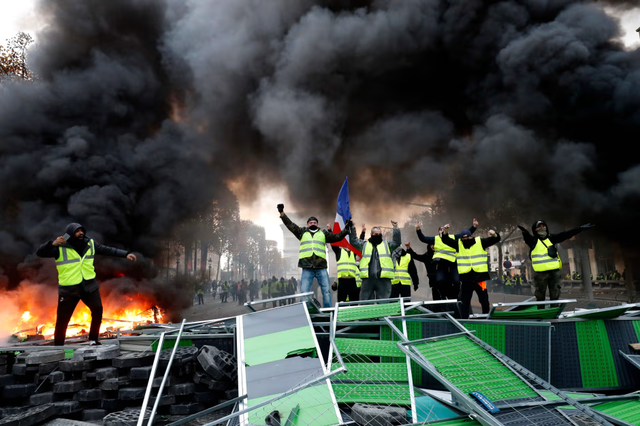
Làn sóng bán tháo xuất phát từ lo ngại rằng nước Pháp đã trở nên khó quản lý đến mức hệ thống chính trị không còn khả năng thực hiện các biện pháp khắc phục. Trong những năm gần đây, vị trí thủ tướng thay đổi liên tục. Với cuộc bầu cử tổng thống diễn ra vào mùa xuân, các ứng cử viên hàng đầu thay thế Tổng thống Emmanuel Macron, người sắp hết nhiệm kỳ, đang liên tục đưa ra những lời hứa hẹn với cử tri về việc tăng chi tiêu chính phủ.
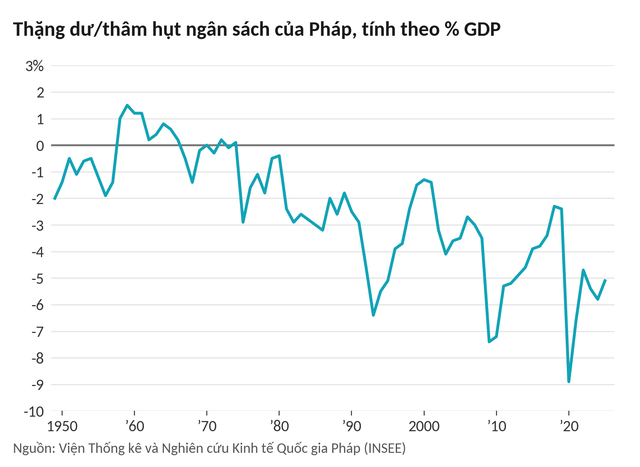
Một số nhà kinh tế cho rằng, những lời hứa đó là triệu chứng của một quốc gia đã đánh mất sự liên hệ với thực tế tài chính. Vấn đề nợ nần của Pháp bắt nguồn từ nhiều thập kỷ chi tiêu quá mức để tài trợ cho một hệ thống phúc lợi rộng lớn, khiến người dân quen với việc được nhà nước nuông chiều, đặc biệt là trong thời kỳ khủng hoảng. Ngân sách quốc gia chưa bao giờ cân bằng kể từ năm 1974.
Một số biện pháp đã tạo thêm gánh nặng tài chính, gây áp lực lên ngân sách nhà nước ngay cả sau khi đại dịch Covid-19 kết thúc, gồm giảm thêm 10 tỷ euro thuế doanh nghiệp hàng năm và tăng lương cho người lao động trong toàn bộ hệ thống y tế công cộng của Pháp.
Chính quyền của Tổng thống Macron cũng đã chi hàng chục tỷ euro nhằm giữ trần giá năng lượng sau khi xung đột Nga-Ukraine bùng nổ năm 2022. Các khoản trợ cấp này vẫn tiếp tục ngay cả khi nguồn cung khí đốt tự nhiên của châu Âu đã ổn định.
"Ở Pháp, chúng ta có phản xạ là luôn yêu cầu nhà nước cấp 'tiền ma thuật' để trả tiền, trả tiền, trả tiền cho mọi thứ", Sylvain Maillard, một nghị sĩ thuộc đảng trung dung của Tổng thống Macron, nói.
Sự kết hợp chưa từng có giữa các biện pháp kích thích kinh tế, lạm phát và những biến động về nhu cầu hậu đại dịch đã làm đảo lộn các mô hình dự báo kinh tế mà Bộ Tài chính sử dụng để lập ngân sách hàng năm. Mức độ sai lệch bắt đầu lộ rõ vào năm 2023 khi ông Macron đang dần loại bỏ các chương trình kích thích kinh tế.
Quá trình thông qua ngân sách hàng năm đã rơi vào hỗn loạn, dẫn đến việc nhiều thủ tướng liên tiếp phải từ chức vì đề xuất cắt giảm chi tiêu lớn và gây chấn động thị trường. Thâm hụt ngân sách của Pháp đã duy trì ở mức trên 5% trong 3 năm qua và có thể đạt 6,8% GDP vào năm 2030, theo báo cáo gần đây do Bộ Tài chính ủy nhiệm.
Tình trạng suy giảm ngân sách tưởng chừng diễn ra chậm chạp đã trở nên cấp bách trong những tháng gần đây. Việc lãi suất tăng cao, một phần do chiến Mỹ-Iran, đã ảnh hưởng đặc biệt nặng nề đến Pháp, khiến các nhà đầu tư nhắm mục tiêu vào các quốc gia có gánh nặng nợ cao.
Chuyên gia Thozet, đến từ Carmignac, chỉ ra một phương trình đơn giản nhấn mạnh bài toán nợ ngày càng khó giải quyết của Pháp. Trái ngược với thời kỳ lãi suất thấp, lãi suất trên tổng nợ của Pháp dự kiến sẽ vượt quá tốc độ tăng trưởng kinh tế trong những năm tới, dẫn đến gánh nặng nợ sẽ tiếp tục tăng nếu không có những biện pháp cắt giảm chi tiêu mạnh tay. "Bạn sẽ bắt đầu thấy hiệu ứng quả cầu tuyết", ông nói.
Mặc dù sự hỗn loạn tuần trước gợi nhớ đến những ngày đầu của cuộc khủng hoảng nợ khu vực đồng euro, các nhà đầu tư cho rằng sự sụp đổ của trái phiếu Pháp vẫn chưa phải là điều không thể tránh khỏi. Khu vực này hiện được chuẩn bị tốt hơn để xử lý những hậu quả của thị trường, nhờ sự hỗ trợ của Ngân hàng Trung ương châu Âu (ECB). Đợt bán tháo gần đây càng trầm trọng hơn do sự đảo chiều đột ngột của các giao dịch rủi ro từ các quỹ đầu cơ, vốn đã trở nên phổ biến trong những tháng gần đây.
Việc tiếp tục duy trì tình trạng hiện tại sẽ gây ra tổn thất về kinh tế, khi chi phí trả nợ ngày càng tăng sẽ làm giảm nguồn lực của chính phủ dành cho các khoản đầu tư hiệu quả hơn.
Yếu tố bất ngờ có thể đẩy nước Pháp đến bờ vực sụp đổ chính là cuộc bầu cử tổng thống sắp tới. Các nhà đầu tư lo ngại các ứng viên tổng thống đều không coi trọng các vấn đề tài chính của Pháp.
"Ai cũng đang bàn tán về những cách thức khác để chi tiêu tiền", ông Koutny của đảng Vanguard nói. "Tình hình tài chính ở Pháp vốn đã không mấy khả quan. Nếu tính cả những chính sách mà các đảng đang bàn đến, thì tình hình sẽ còn tồi tệ hơn nữa".
Các nhà đầu tư thường mô tả thị trường trái phiếu như một công cụ thực thi kỷ luật tài chính. Charles Rodwell, một nghị sĩ trung dung thuộc ủy ban tài chính của Quốc hội, cho biết ông hy vọng áp lực thị trường sẽ giúp hệ thống chính trị tập trung chú ý vào vấn đề này, đồng thời nói thêm: "Chúng ta cần một liệu pháp sốc".