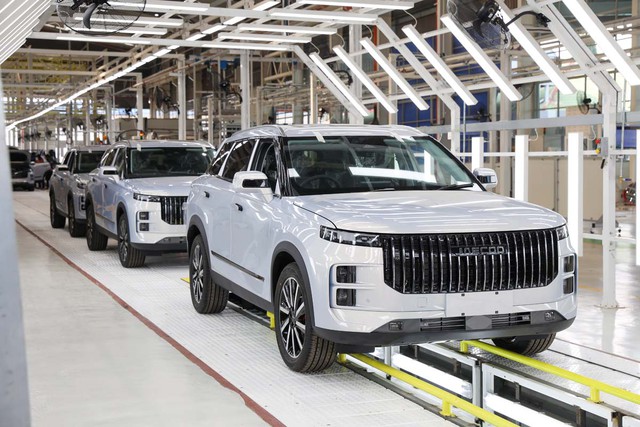
Các hãng xe Trung Quốc đang đẩy mạnh xây dựng nhà máy tại Đông Nam Á, với sự hiện diện ngày càng rộng của BYD, Chery, Jaecoo, Wuling, Geely, Great Wall Motor và SAIC. Mục tiêu không chỉ là phục vụ thị trường nội địa của từng quốc gia, mà còn từng bước nội địa hóa chuỗi cung ứng và tạo nền tảng để xuất khẩu sang các thị trường bên ngoài khu vực.
Tuy nhiên, tốc độ mở rộng năng lực sản xuất đang đi trước nhu cầu thực tế tại một số thị trường. Theo Báo cáo Triển vọng xe điện toàn cầu 2026 của Cơ quan Năng lượng Quốc tế (IEA), các nhà máy sản xuất xe điện chạy bằng pin (BEV) của các hãng Trung Quốc tại Thái Lan hiện chỉ hoạt động khoảng 20% công suất, trong khi tỷ lệ này tại Indonesia chưa tới 15%.
Tình trạng công suất dư thừa xuất hiện trong bối cảnh các thương hiệu Trung Quốc tiếp tục gia tăng sự hiện diện tại ASEAN. Theo IEA, đến năm 2025, Đông Nam Á đã chiếm hơn một nửa tổng sản lượng sản xuất ở nước ngoài của các nhà sản xuất ô tô Trung Quốc.
Indonesia và Thái Lan là hai thị trường chứng kiến sự gia tăng đáng kể về số lượng thương hiệu Trung Quốc trong những năm gần đây. Tại Indonesia, số thương hiệu Trung Quốc tăng từ 3 vào năm 2021 lên 22 vào năm 2026. Thái Lan cũng ghi nhận mức tăng từ 3 lên 23 thương hiệu trong cùng giai đoạn.
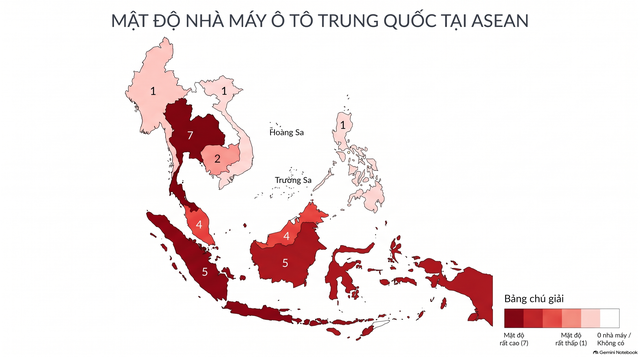
Các hãng xe Trung Quốc ồ ạt xây dựng nhà máy tại ASEAN.
Cùng với việc mở rộng mạng lưới thương hiệu là làn sóng đầu tư vào các cơ sở sản xuất. IEA cho biết các hãng xe Trung Quốc đã thiết lập năng lực sản xuất gần 1 triệu xe mỗi năm tại Đông Nam Á, chiếm hơn một nửa trong tổng công suất 1,7 triệu xe được xây dựng ở nước ngoài.
Quy mô đầu tư này diễn ra trong lúc ngành ô tô Trung Quốc cũng đẩy mạnh xuất khẩu. Lượng xe thành phẩm xuất khẩu từ Trung Quốc đạt 7,1 triệu chiếc trong năm 2025, tăng 21% so với 5,86 triệu chiếc của năm trước đó. Việc mở rộng sản xuất ngay tại các thị trường nước ngoài vì thế được xem là một bước chuyển trong cách các doanh nghiệp Trung Quốc tiếp cận thị trường quốc tế.
Một lãnh đạo tại công ty tư vấn được GlobalData dẫn lời cho rằng, các doanh nghiệp Trung Quốc đang chuyển dần từ mô hình xuất khẩu xe sản xuất tại Trung Quốc sang sản xuất ngay tại thị trường mục tiêu. ASEAN là một trong những khu vực thể hiện rõ xu hướng này, khi các hãng vừa tìm kiếm tăng trưởng bên ngoài Trung Quốc vừa đáp ứng yêu cầu về sản xuất và nội địa hóa tại từng quốc gia.
Nhà máy lắp ráp xe Trung Quốc tại Thái Lan.
Theo các chuyên gia nghiên cứu thị trường ô tô, phần lớn các hãng xe Trung Quốc hiện chưa đạt mục tiêu doanh số đề ra, khiến kế hoạch sản xuất phải được điều chỉnh. Nhu cầu yếu tại một số thị trường, trong khi số lượng thương hiệu cùng cạnh tranh ngày càng lớn, đang tạo thêm áp lực lên khả năng tiêu thụ.
Ông Russo nhận định tình trạng dư thừa công suất hiện nay một phần xuất phát từ việc các hãng xe Trung Quốc xây dựng năng lực sản xuất vượt quá nhu cầu trước mắt. Tuy nhiên, ông cho rằng không nên đánh giá hiệu quả của các khoản đầu tư chỉ dựa trên tỷ lệ sử dụng công suất hiện tại, bởi một số nhà máy được xây dựng với mục tiêu dài hạn.
Trong ngắn hạn, sự cạnh tranh giữa nhiều thương hiệu tại những thị trường có nhu cầu hạn chế có thể khiến một số nhà máy gặp khó khăn. Việc hợp nhất trong ngành được cho là khó tránh khỏi khi các doanh nghiệp phải tìm cách cân đối giữa năng lực sản xuất và sức mua thực tế.
Các hãng xe Trung Quốc cũng không chỉ đặt cược vào doanh số bán xe trong nội bộ từng quốc gia. Việc xây dựng nhà máy tại ASEAN còn nhằm đáp ứng các yêu cầu về tỷ lệ nội địa hóa, bảo đảm khả năng tiếp cận thị trường và tạo ra những cơ sở sản xuất có thể mở rộng khi nhu cầu tăng lên.
Thái Lan và Indonesia đang sử dụng các chính sách sản xuất trong nước và nội địa hóa để thúc đẩy thị trường cũng như cải thiện hiệu quả sử dụng công suất. Tại Thái Lan, quy định về tỷ lệ nhập khẩu so với sản xuất trong nước được áp dụng ở mức 1:2 đến 1:3. Indonesia áp dụng tỷ lệ 1:1.
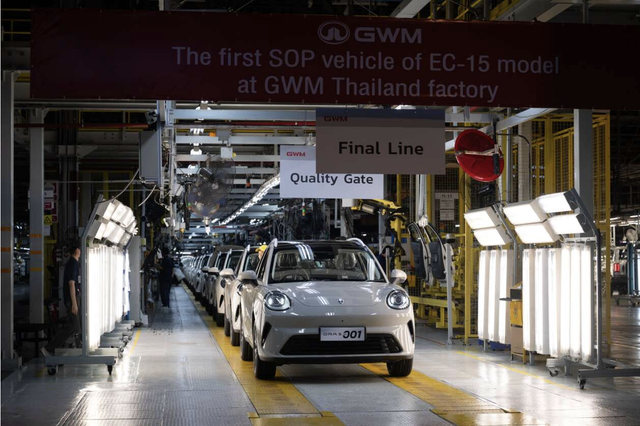
Tại Thái Lan, Ủy ban Chính sách Xe điện Quốc gia đang xem xét tăng thuế tiêu thụ đặc biệt đối với xe điện không sử dụng linh kiện trong nước. Trong khi đó, Indonesia đã công bố các chính sách giảm và miễn thuế đối với hoạt động mua xe điện mới.
Những chính sách này có thể hỗ trợ nhu cầu và thúc đẩy các doanh nghiệp tăng sản lượng trong nước, nhưng hiệu quả sẽ cần thời gian để thể hiện. Bài toán đặt ra không chỉ là xây dựng thêm nhà máy, mà còn phải tạo được lượng cầu đủ lớn để hấp thụ công suất đã đầu tư.
Về dài hạn, ASEAN có thể trở thành một trung tâm sản xuất quan trọng của các hãng xe Trung Quốc. Ngoài thị trường khu vực, các nhà máy tại đây còn có khả năng trở thành bàn đạp để doanh nghiệp tiếp cận những thị trường khác, tùy thuộc vào quy tắc xuất xứ và các hiệp định thương mại.
Trong đó, Thái Lan có lợi thế từ hệ sinh thái sản xuất và xuất khẩu ô tô đã phát triển, còn Indonesia sở hữu vị trí đáng chú ý trong chuỗi giá trị vật liệu pin.
Vì vậy, dù công suất hiện tại tại một số nhà máy còn thấp, các khoản đầu tư của doanh nghiệp Trung Quốc tại ASEAN vẫn hướng tới một mục tiêu rộng hơn, chuyển khu vực này từ thị trường tiêu thụ thành một mắt xích trong mạng lưới sản xuất ô tô toàn cầu.