Cơn khát nguồn cung trên thị trường bạc có thể đang hạ nhiệt, nhưng nhà đầu tư lại đứng trước một nỗi lo khác: thị trường được dự báo sẽ chuyển từ thiếu hụt sang dư thừa vào năm 2027. Tồn kho tăng, nhu cầu trang sức yếu và tiêu thụ công nghiệp chậm lại có thể hạn chế đà tăng giá, khiến bạc khó lặp lại đợt bứt phá sau giai đoạn khan hiếm trước đó.
Theo báo cáo của Metals Focus, đơn vị nghiên cứu độc lập chính của Viện Bạc (Silver Institute) và Hội đồng Vàng Thế giới (World Gold Council), những tuần gần đây bạc diễn biến kém hơn vàng. Trong khi vàng tìm được hỗ trợ quanh vùng 4.000 USD/ounce, bạc liên tục lập các đáy thấp nhất từ đầu năm, thủng mốc 50 USD/ounce. Tại Việt Nam, bạc Phú Quý hiện có giá 42,8 triệu đồng/kg.
Đà giảm diễn ra trong bối cảnh toàn bộ nhóm kim loại quý suy yếu, và bạc thường nhạy cảm hơn vàng với các biến động giá. Từ khi xung đột Iran nổ ra, lo ngại giá dầu tăng đã làm dấy lên kỳ vọng chính sách tiền tệ thắt chặt hơn, gây áp lực lên triển vọng của các kim loại không mang lại thu nhập từ lãi suất.
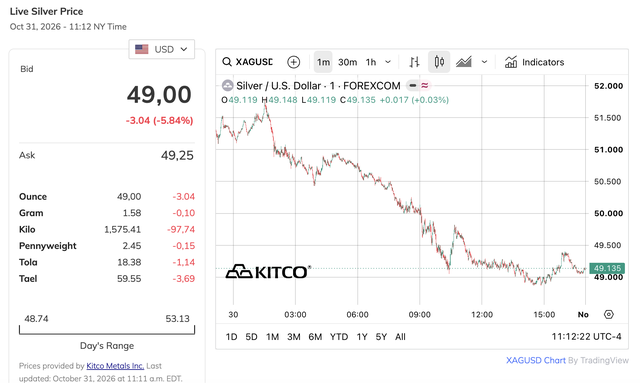
Cục Dự trữ Liên bang Mỹ (Fed) giữ nguyên lãi suất tại cuộc họp tháng 10, nhưng phát đi tín hiệu sẵn sàng thắt chặt thêm do lạm phát dai dẳng. Thị trường hiện định giá khả năng 80% Fed tăng lãi suất 25 điểm cơ bản vào tháng 12, sau đó tăng thêm ít nhất hai lần trong năm 2027. Lợi suất trái phiếu tăng càng làm suy yếu sức hấp dẫn đầu tư của kim loại quý.
Tình trạng thiếu hụt sắp chấm dứt
Metals Focus dự báo mức thiếu hụt trên thị trường bạc sẽ tiếp tục thu hẹp trong năm nay và thị trường quay lại trạng thái dư cung vào năm 2027. Điều này làm giảm khả năng lặp lại cú siết nguồn cung vật chất nghiêm trọng từng đẩy giá bạc lên cao trong năm 2025 và đầu năm 2026.
“Trong bối cảnh này, bạc nhiều khả năng sẽ tiếp tục đi theo vàng trong 12 tháng tới. Với những trở ngại từ lãi suất và lợi suất tăng, kim loại quý được kỳ vọng còn chịu áp lực trong ngắn hạn, và độ nhạy (beta) cao hơn của bạc cho thấy còn dư địa để kim loại này tiếp tục kém hơn vàng”, báo cáo nhận định.
Tuy nhiên, triển vọng có thể thay đổi nếu thị trường bắt đầu giảm bớt kỳ vọng về việc thắt chặt tiền tệ mạnh tay trong năm 2027. Khi đó, bạc, thường được gọi là “vàng của người nghèo”, có thể lấy lại đà tăng khi nhà đầu tư xây dựng lại vị thế.
Còn hiện tại, sự hỗ trợ từ thị trường vật chất nhiều khả năng vẫn yếu. Giá cao tiếp tục đè nặng lên tiêu thụ trang sức và đồ bạc, trong khi các nỗ lực giảm lượng bạc sử dụng và thay thế bằng vật liệu khác, đặc biệt trong tấm pin mặt trời, đang kìm hãm nhu cầu công nghiệp.
Vì sao “vàng của người nghèo” chịu áp lực?
Một lý do khiến bạc tụt lại sau vàng là hai kim loại này đóng vai trò khác nhau với nhà đầu tư. Vàng được hỗ trợ bởi việc các ngân hàng trung ương mua vào và nhu cầu trú ẩn an toàn của nhà đầu tư dài hạn trong bối cảnh bất ổn địa chính trị và kinh tế. Ngược lại, bạc gắn chặt hơn với nhu cầu công nghiệp và không có sức hấp dẫn mang tính tiền tệ như vàng.
Đồng thời, thị trường vật chất đã bớt căng thẳng kể từ tháng 3, đảo ngược tình trạng của năm 2025 và đầu năm 2026, khi cú siết thanh khoản trên thị trường phi tập trung (OTC) tại London góp phần đẩy giá bạc tăng mạnh.
Theo báo cáo, đến cuối tháng 9, tổng lượng bạc trong các kho tại London đạt 932 triệu ounce, mức cao nhất gần bốn năm. Nếu loại trừ lượng bạc do các sản phẩm giao dịch trên sàn có tài sản bảo đảm vật chất (ETP) nắm giữ, lượng tồn kho sẵn sàng giao dịch vào khoảng 267 triệu ounce, gần gấp đôi mức đáy ghi nhận hồi tháng 10/2025 và tiệm cận mức trước khi các biện pháp thuế quan của Tổng thống Mỹ Donald Trump gây gián đoạn thị trường.
Tồn kho tại các sàn hàng hóa chủ chốt ở Mỹ, Trung Quốc và Ấn Độ cũng tăng nhẹ trong những tháng gần đây, thêm dấu hiệu cho thấy áp lực nguồn cung đang giảm.
Dòng tiền đầu tư nguội đi
Hoạt động đầu tư chậm lại mạnh là yếu tố góp phần cải thiện thanh khoản. Năm 2025, dòng tiền chảy mạnh vào các ETP bạc đã hút một lượng lớn kim loại khỏi thị trường London. Năm nay, lượng bạc nắm giữ trong các sản phẩm này đã giảm khoảng 60 triệu ounce, giải phóng lượng bạc trước đó bị “khóa” trong các công cụ đầu tư.
Các đợt rút vốn ban đầu phản ánh việc nhà đầu tư chốt lời khi giá chạm đỉnh lịch sử. Dù hoạt động bán ròng sau đó đã giảm bớt, sự bất định về triển vọng giá ngắn hạn vẫn khiến dòng vốn đầu tư mới bị kìm lại.
Nhu cầu đầu tư vật chất tại các thị trường phương Tây cũng không mang lại nhiều hỗ trợ. Khảo sát tiền xu của Metals Focus cho thấy doanh số xu bạc thỏi của các xưởng đúc tiền hàng đầu giảm hơn 80% so với quý trước trong quý II/2026, sau khi tăng vọt ở quý I, xuống mức thấp nhất theo quý kể từ khi khảo sát bắt đầu năm 2010. Sang quý III, sản lượng có phục hồi phần nào nhưng vẫn ở mức thấp, giảm 22% so với cùng kỳ năm trước.
Khi nhu cầu đầu tư nguội đi, tồn kho tăng lên, còn tiêu thụ công nghiệp và trang sức đối mặt nhiều khó khăn, bạc có thể sẽ khó lặp lại đợt tăng giá do cú siết nguồn cung của những năm gần đây.
Tham khảo: Economist Times