Một ly trà sữa, một cốc cà phê mua trên đường đi làm hay một món đồ đặt mua trên mạng dù chưa thực sự cần thiết. Những khoản chi vài chục nghìn đồng có thể chẳng đáng là bao nếu nhìn riêng lẻ. Nhưng nếu mỗi ngày đều có những khoản tiền như vậy được chi ra, tổng số tiền sau một tháng, một năm sẽ không hề nhỏ.
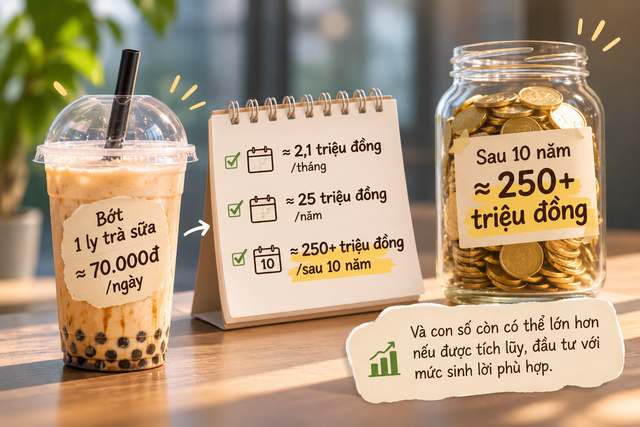
Thử làm một phép tính đơn giản: Nếu mỗi ngày bớt một khoản chi khoảng 70.000 đồng, sau một tháng, số tiền giữ lại đã vào khoảng 2,1 triệu đồng. Sau một năm, con số này lên tới hơn 25 triệu đồng. Nếu duy trì thói quen ấy trong 10 năm, tổng số tiền tiết kiệm đã vượt 250 triệu đồng, chưa kể khả năng sinh lời nếu được đưa vào các kênh tích lũy, đầu tư phù hợp.
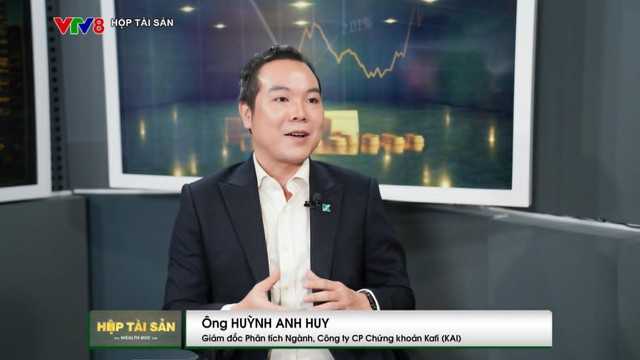
Trong chương trình Hộp Tài sản (The Wealth Box Talk) trên VTV8, ông Huỳnh Anh Huy, Giám đốc Phân tích Ngành, Công ty CP Chứng khoán Kafi đã chia sẻ nhiều góc nhìn về việc quản lý và tích lũy tài sản.
Không đợi có tiền mới tích lũy, nhưng tiết kiệm không có nghĩa là từ bỏ hưởng thụ
Trả lời MC Mùi Khánh Ly trong chương trình Hộp Tài sản, ông Huỳnh Anh Huy cho biết quan niệm phải có tiền, có tài sản mới cần quản lý vẫn khá phổ biến. Tuy nhiên, bản chất của quản lý tài sản lại nằm ở việc mỗi người hiểu rõ tình hình tài chính của mình: thu nhập bao nhiêu, chi tiêu vào đâu, đang có những khoản nợ nào.
"Tôi hay nói vui là nếu cứ chờ có nhiều tiền mới bắt đầu thì rất dễ là không bao giờ có, vì chưa có thói quen quản lý thì tiền kiếm được cũng dễ tiêu hết", ông Huy chia sẻ.
Ông Huy trả lời MC chương trình Hộp tài sản.
Vì vậy, ngay cả khi thu nhập còn hạn chế, mỗi người vẫn có thể bắt đầu tích lũy bằng một khoản nhỏ, chẳng hạn 5-10% thu nhập. Điều quan trọng trước tiên là nhìn lại các khoản chi tiêu, nhận diện đâu là nhu cầu thiết yếu, đâu là những khoản có thể cắt giảm.
Quản lý tài chính không đồng nghĩa với việc phải từ bỏ mọi niềm vui trong cuộc sống. Theo ông Huy, mỗi người có thể phân chia thu nhập thành các nhóm rõ ràng, gồm chi tiêu thiết yếu, tích lũy và chi tiêu cho bản thân; tham khảo nguyên tắc 50/30/20 (nhu cầu thiết yếu, mong muốn cá nhân và tích luỹ) rồi điều chỉnh theo hoàn cảnh thực tế.
Với những người đang có nợ, không nhất thiết phải chờ trả hết nợ mới bắt đầu tích lũy. Thay vào đó, cần lập kế hoạch trả nợ, ưu tiên các khoản có lãi suất cao, đồng thời duy trì một quỹ dự phòng nhỏ để tránh phải vay thêm khi có sự cố bất ngờ.
Một nguyên tắc quan trọng khác là xác định rõ mục tiêu tích lũy nhằm làm gì: dự phòng, mua nhà, lo cho con học hay chuẩn bị cho tuổi nghỉ hưu? Khi biết mình đang dành dụm vì điều gì và cần bao nhiêu tiền, mỗi người sẽ có cơ sở để phân bổ thu nhập cũng như lựa chọn cách tích lũy phù hợp.
Theo ông Huy, quản lý tài sản cần được thực hiện theo mục tiêu và có kỷ luật. Người tích lũy cần phân bổ tiền cho từng mục tiêu, xác định thời hạn và tránh chạy theo những biến động ngắn hạn của thị trường hay tâm lý FOMO.
Học cách tích lũy tiền từ nhỏ: Thời gian quan trọng hơn lợi suất
Không chỉ khuyến khích người trưởng thành bắt đầu tiết kiệm từ đồng lương đầu tiên, ông Huy cho rằng việc hình thành tư duy quản lý tài chính nên được thực hiện ngay từ khi còn nhỏ.
Trẻ em có thể học cách phân biệt nhu cầu và mong muốn, biết dành dụm một phần tiền tiêu vặt và làm quen với những khái niệm tài chính cơ bản. Ở giai đoạn này, điều quan trọng không phải có bao nhiêu tiền mà là hình thành tư duy đúng về cách sử dụng tiền.
Khi bắt đầu đi làm và có thu nhập, mỗi người nên dành ra một khoản cố định hằng tháng để tích lũy, ưu tiên nguyên tắc "trả cho chúng ta trước". Số tiền ban đầu có thể rất nhỏ, sau đó tăng dần khi thu nhập cải thiện.
Lý do cần bắt đầu sớm nằm ở sức mạnh của lãi kép. Khi tiền lãi được tái đầu tư, khoản tiền đó tiếp tục sinh lời, giúp tài sản tăng trưởng theo thời gian. Vì vậy, người tích lũy không nhất thiết phải tìm kiếm những kênh đầu tư có lợi suất thật cao ngay từ đầu.
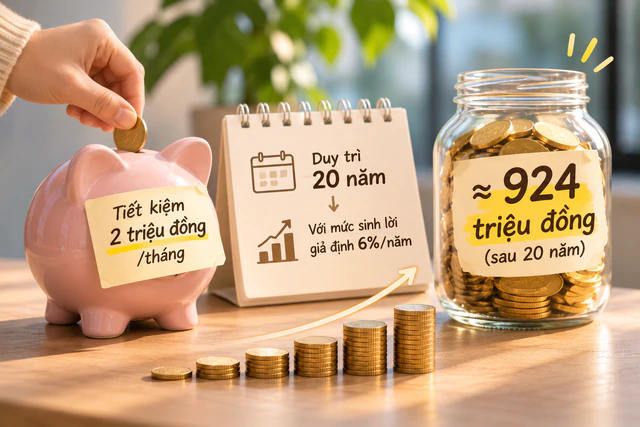
Ông Huy đưa ra một phép so sánh đáng chú ý: Nếu mỗi tháng trích đều 2 triệu đồng trong 20 năm, với mức sinh lời giả định 6%/năm, số tiền cuối kỳ có thể đạt khoảng 924 triệu đồng.
Trong khi đó, nếu chỉ tích lũy trong 10 năm nhưng đạt mức sinh lời gấp đôi, tức 12%/năm, số tiền nhận được chỉ khoảng 460 triệu đồng, bằng một nửa phương án đầu tiên.
"Thời gian quan trọng hơn lợi suất nhất thời", ông Huy nhấn mạnh.
Một ví dụ khác cũng cho thấy sức mạnh của lãi kép. Nếu mỗi tháng dành đều 2 triệu đồng, với mức sinh lời giả định 6%/năm, sau 10 năm số tiền có thể đạt khoảng 328 triệu đồng, trong khi tổng vốn gốc bỏ ra chỉ là 240 triệu đồng.
Các con số trên được tính theo giả định mức sinh lời cố định, không phải cam kết về lợi nhuận đầu tư trong thực tế. Tuy nhiên, chúng cho thấy lợi thế của việc bắt đầu sớm: người tích lũy có nhiều thời gian hơn để tiền sinh lời và phát huy hiệu ứng lãi kép.
Theo ông Huy, mức lợi suất cao trong ngắn hạn thường khó duy trì và đi kèm rủi ro lớn. Bởi vậy, thay vì trì hoãn tích lũy để chờ một cơ hội đầu tư vượt trội, mỗi người nên bắt đầu từ khả năng hiện có.
Ngành quản lý tài sản tại Việt Nam đứng trước cơ hội mở rộng
Không chỉ là câu chuyện của từng cá nhân, xu hướng tích lũy và quản lý tài chính từ sớm còn mở ra cơ hội phát triển cho ngành quản lý tài sản tại Việt Nam.
Theo ông Huỳnh Anh Huy, ngành quản lý tài sản ban đầu hình thành từ nhu cầu của những gia đình giàu có ở châu Âu và Mỹ, với mục tiêu bảo toàn và phát triển khối tài sản lớn được tích lũy qua nhiều thế hệ. Trong giai đoạn đầu, dịch vụ này gần như chỉ dành cho nhóm khách hàng rất giàu.
Trước đây, hoạt động quản lý tài sản chủ yếu tập trung tìm kiếm cơ hội đầu tư và tối ưu lợi nhuận. Câu hỏi quan trọng nhất của khách hàng thường là đầu tư vào đâu để sinh lời cao nhất.
Tuy nhiên, theo thời gian, ngành đã chuyển dịch theo hướng lấy mục tiêu của khách hàng làm trung tâm. Thay vì chỉ tập trung vào lợi nhuận, các giải pháp quản lý tài sản ngày càng gắn với những nhu cầu cụ thể như mua nhà, chuẩn bị chi phí học tập cho con, tích lũy cho tuổi nghỉ hưu hay bảo đảm an toàn tài chính. Sự thay đổi này giúp ngành quản lý tài sản mở rộng đối tượng phục vụ, từ nhóm giàu có sang tầng lớp trung lưu, thậm chí cả những người trẻ mới đi làm.
Ông Huy nhận định Việt Nam đang đứng trước giai đoạn chuyển dịch tương tự. Thu nhập của người dân tăng dần, các kênh tiết kiệm và đầu tư ngày càng dễ tiếp cận, kéo theo nhu cầu quản lý tài sản không còn là câu chuyện riêng của người giàu.
"Nói đơn giản, ai có mục tiêu tài chính thì người đó cần quản lý. Và nếu mình biết quản lý từ sớm thì sẽ tích lũy được tài sản, giàu lên, rồi lại tiếp tục cần quản lý", ông Huy chia sẻ.
Từ một ly trà sữa bớt mua hôm nay đến khoản tiền hàng trăm triệu đồng sau nhiều năm, khoảng cách đôi khi chỉ nằm ở cách mỗi người sử dụng tiền. Khi việc tích lũy trở thành một thói quen, khoản tiền nhỏ hôm nay có thể là điểm khởi đầu cho những mục tiêu lớn hơn trong tương lai.