Kinh tế tăng trưởng gần 10%, vì sao chứng khoán vẫn điều chỉnh?
Trong báo cáo tháng 9/2026, Dragon Capital nhận định kinh tế Việt Nam tăng trưởng gần 10% trong quý III/2026, trái ngược với diễn biến điều chỉnh của thị trường chứng khoán. Tuy nhiên, hai xu hướng này có mối liên hệ chặt chẽ khi hoạt động đầu tư vừa thúc đẩy tăng trưởng kinh tế, vừa làm gia tăng nhu cầu vốn và áp lực lên chi phí huy động của hệ thống ngân hàng. Trong tháng 9, thị trường chứng khoán chủ yếu phản ánh tác động của chi phí vốn gia tăng. VN-Index giảm 2,9% nếu tính bằng USD, thu hẹp mức tăng từ đầu năm xuống còn 2%, trong khi hiệu suất tính bằng VND từ đầu năm giảm 0,9%.
Đáng chú ý, việc FTSE Russell triển khai nâng hạng thị trường Việt Nam từ ngày 21/9 vẫn chưa đủ sức đảo chiều xu hướng rút vốn ngoại. Nhà đầu tư nước ngoài tiếp tục bán ròng thêm 187 triệu USD trên HoSE, trong khi giá trị giao dịch khớp lệnh bình quân chỉ đạt 508 triệu USD mỗi ngày, mức thấp nhất kể từ đầu năm.
Xét theo nhóm ngành, chứng khoán và bất động sản chịu áp lực giảm mạnh nhất trước diễn biến lãi suất, trong khi năng lượng dẫn đầu đà tăng nhờ giá dầu đi lên.
Dragon Capital cho rằng áp lực lãi suất hiện tập trung chủ yếu ở nguồn vốn có kỳ hạn dài. Trong tháng 9, lãi suất liên ngân hàng kỳ hạn một tháng bình quân giảm từ 6,9% xuống 6,1%. Tuy nhiên, lãi suất tiền gửi kỳ hạn 12 tháng dành cho khách hàng tổ chức tiếp tục tăng lên 7,4% vào giữa tháng 9, so với 7,3% trong tháng trước và cao hơn 2,4 điểm phần trăm so với cùng kỳ năm 2025.
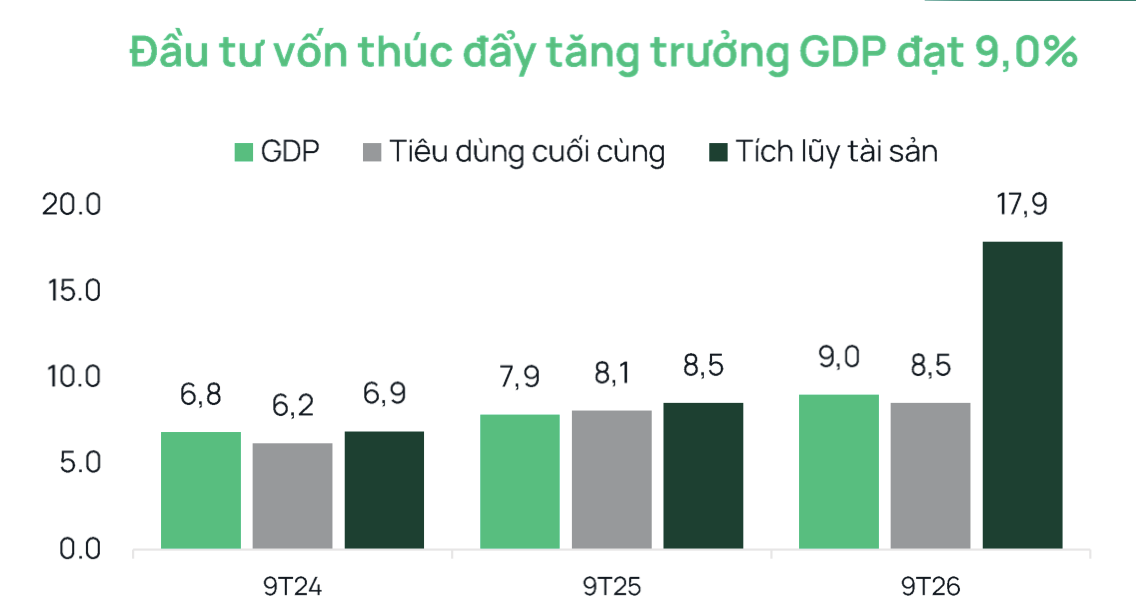
Theo quỹ đầu tư này, các ngân hàng đang gia tăng cạnh tranh huy động tiền gửi dài hạn nhằm đáp ứng nhu cầu tín dụng trung và dài hạn trong chu kỳ đầu tư hạ tầng. Thực tế, tích lũy tài sản tăng 17,9% trong 9 tháng đầu năm, gấp đôi tốc độ tăng GDP. Trong đó, đầu tư tư nhân đóng góp 7,5 điểm phần trăm, vượt mức đóng góp 5,1 điểm phần trăm của khu vực nhà nước.
Sự mở rộng đầu tư cũng bắt đầu phản ánh rõ nét vào hoạt động kinh tế. Sản xuất công nghiệp tháng 9 tăng 16,7% so với cùng kỳ, trong khi xuất khẩu đạt mức kỷ lục 59,5 tỷ USD, tăng 39,1%. Bất chấp mặt bằng lãi suất cao hơn, tiêu dùng hộ gia đình vẫn duy trì ổn định khi tổng mức bán lẻ hàng hóa và doanh thu dịch vụ theo giá thực tăng 7,8% từ đầu năm, nhích lên so với các tháng trước.
Khi nào áp lực lãi suất có thể hạ nhiệt?
Dragon Capital kỳ vọng khoảng cách giữa tốc độ tăng trưởng kinh tế và hiệu suất thị trường chứng khoán sẽ dần thu hẹp khi lãi suất tiền gửi kỳ hạn dài đạt đỉnh. Một số tín hiệu ban đầu cho thấy sự cân bằng giữa huy động vốn và tín dụng trong hệ thống ngân hàng đang cải thiện.
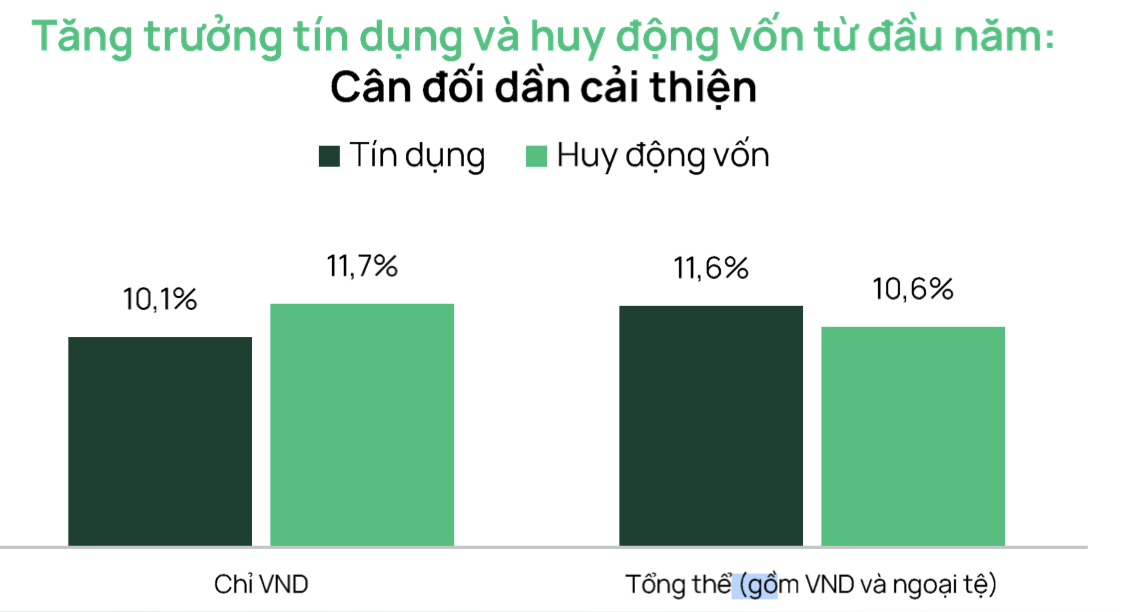
Cụ thể, tăng trưởng huy động vốn bằng VND đạt 11,7% từ đầu năm, vượt mức tăng trưởng tín dụng 10,1%. Theo Dragon Capital, diễn biến này phản ánh nhu cầu vay vốn bằng VND có dấu hiệu giảm khi lãi suất tăng, trong khi người gửi tiền phản ứng tích cực hơn với mặt bằng lãi suất huy động hấp dẫn.
Bên cạnh đó, các ngân hàng cũng tăng cường cho vay bằng USD, với mức tăng 53%, đồng thời đã huy động hoặc lên kế hoạch huy động khoảng 6,2 tỷ USD thông qua các khoản vay và phát hành trái phiếu trên thị trường quốc tế.
Tuy nhiên, Dragon Capital cho rằng mặt bằng lãi suất chỉ có thể giảm đáng kể khi có thêm nguồn vốn thực chất được bổ sung vào hệ thống. Các giải pháp có thể bao gồm việc Ngân hàng Nhà nước mua USD giao ngay, triển khai các biện pháp tái cấp vốn có mục tiêu hoặc đẩy nhanh tiến độ giải ngân ngân sách.
Ở góc độ tài khóa, những chuyển biến tích cực đã bắt đầu xuất hiện khi giải ngân đầu tư công đạt 62,9% kế hoạch năm, cao hơn 12,9 điểm phần trăm so với cùng kỳ năm trước. Đồng thời, VND tăng giá 0,8% so với USD từ đầu năm, tạo thêm dư địa để Ngân hàng Nhà nước mua vào ngoại tệ.
Dù vậy, lạm phát vẫn là yếu tố hạn chế khả năng nới lỏng chính sách tiền tệ. CPI toàn phần tăng 5,1% so với cùng kỳ, chủ yếu do tác động từ giá dầu, trong khi lạm phát cơ bản tăng lên 4,5%, so với mức 3,2% hồi tháng 1.
Tính chung 9 tháng đầu năm, CPI bình quân tăng 4,5%, chạm ngưỡng dưới của mục tiêu 4,5–5%. Trong bối cảnh đó, Dragon Capital cho rằng các biện pháp hỗ trợ có mục tiêu sẽ phù hợp hơn so với việc nới lỏng chính sách trên diện rộng.
Nếu loại 5 cổ phiếu, VN-Index đã mất hơn 9% từ đầu năm
Bên cạnh triển vọng lãi suất, Dragon Capital cũng chỉ ra sự phân hóa đáng chú ý trong định giá thị trường chứng khoán Việt Nam.
Theo quỹ đầu tư, mặt bằng định giá hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần, dựa trên lợi nhuận 12 tháng gần nhất.
Tuy nhiên, mức định giá và hiệu suất của chỉ số đang chịu ảnh hưởng đáng kể từ 5 cổ phiếu dẫn dắt kể từ đầu năm, gồm VIC, VHM, VPL, STB và LPB. Đây là những mã góp phần khiến bức tranh chung của VN-Index tích cực hơn so với phần còn lại của thị trường.
Đáng chú ý, Dragon Capital chỉ ra một thực tế bất ngờ phía sau diễn biến VN-Index: Nếu loại trừ 5 cổ phiếu VIC, VHM, VPL, STB và LPB, chỉ số đã giảm tới 9,4% từ đầu năm, trong khi định giá P/E chỉ còn 11,4 lần, thấp hơn cả vùng đáy trong đợt biến động thuế quan tháng 4/2025, đồng thời tiến gần những vùng đáy từng xuất hiện trong năm 2020 và 2022.
Sự chênh lệch này cho thấy mức tăng của một số cổ phiếu vốn hóa lớn đã phần nào che khuất diễn biến kém tích cực của phần còn lại trên thị trường. Trong khi VN-Index nhìn chung chưa giảm quá sâu, nhiều cổ phiếu đã trải qua quá trình điều chỉnh đáng kể, đưa mặt bằng định giá xuống những vùng thấp trong lịch sử.
Dragon Capital nhận định, trong bối cảnh kinh tế tăng trưởng gần 10% và sự cân bằng giữa huy động vốn với tín dụng bắt đầu cải thiện, tương quan giữa lợi nhuận kỳ vọng và rủi ro tại mặt bằng định giá hiện nay tương đối hấp dẫn. Dù vậy, quỹ đầu tư cũng lưu ý quá trình cải thiện định giá có thể cần thêm thời gian, ít nhất cho đến khi lãi suất huy động bắt đầu hạ nhiệt.