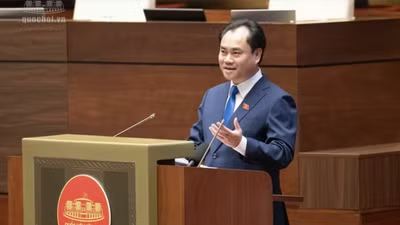
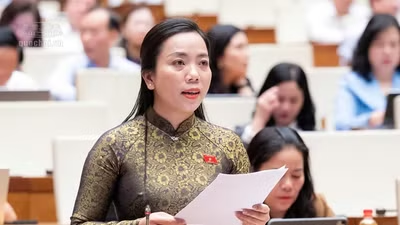
Thảo luận về dự án Luật Phát triển doanh nghiệp nhỏ và vừa tại Kỳ họp thứ 2, Quốc hội khóa XVI, ông Nguyễn Cao Sơn, Chủ tịch Hội Doanh nhân tỉnh Phú Thọ (đoàn Phú Thọ), đề nghị hoàn thiện chính sách hỗ trợ doanh nghiệp tại địa bàn An toàn khu, tháo gỡ khó khăn khi tiếp cận công nghệ và thiết kế cơ chế vốn đối ứng, thanh toán phù hợp với khả năng tài chính của doanh nghiệp.
Làm rõ đối tượng được hỗ trợ tại địa bàn An toàn khu
Từ thực tiễn cộng đồng doanh nghiệp tỉnh Phú Thọ, đặc biệt tại địa bàn Hòa Bình trước sắp xếp, ông Nguyễn Cao Sơn kiến nghị hoàn thiện chính sách hỗ trợ doanh nghiệp hoạt động tại vùng sâu, vùng xa, vùng khó khăn và vùng An toàn khu.
Theo ông Sơn, Điều 17 của dự thảo luật đã quan tâm đến doanh nghiệp tại địa bàn miền núi, biên giới, hải đảo. Tuy nhiên, cần nghiên cứu bổ sung rõ đối tượng doanh nghiệp hoạt động tại các xã, vùng An toàn khu đã được cấp có thẩm quyền công nhận nhưng vẫn gặp bất lợi về hạ tầng, kết nối thị trường và khả năng tiếp cận các dịch vụ hỗ trợ.
Một vấn đề cần được tính đến là sự khác biệt giữa tiêu chí công nhận An toàn khu và tiêu chí xác định mức độ khó khăn về kinh tế - xã hội. Việc phân biệt rõ hai nhóm tiêu chí này sẽ giúp chính sách hỗ trợ đúng đối tượng, đúng nhu cầu, tránh dàn trải.
Đặc biệt, sau sắp xếp đơn vị hành chính, nhiều xã mới được hình thành trên cơ sở sáp nhập cả khu vực thuộc và không thuộc diện An toàn khu, gây lúng túng trong xác định phạm vi áp dụng chính sách.
Vì vậy, ông Sơn đề nghị công khai danh mục đối chiếu địa danh, phạm vi được công nhận và đầu mối xác định đối tượng thụ hưởng. Đây là căn cứ để doanh nghiệp chủ động xây dựng kế hoạch đầu tư, tổ chức sản xuất và sử dụng lao động.
Doanh nghiệp thiếu nhân lực có kỹ năng số, thiếu chuyên gia tư vấn
Ông Sơn cho hay, Nghị quyết số 57-NQ/TW của Bộ Chính trị đã xác định khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số là động lực quan trọng của phát triển đất nước, đồng thời đặt ra yêu cầu khuyến khích doanh nghiệp nhỏ và vừa đầu tư đổi mới công nghệ, nâng cao hiệu quả quản trị và sản xuất, kinh doanh.
Tuy nhiên, với doanh nghiệp nhỏ và vừa, đặc biệt tại vùng khó khăn, điểm nghẽn không chỉ là thiếu vốn mua phần mềm hay thiết bị. Doanh nghiệp còn thiếu nhân lực có kỹ năng số, thiếu chuyên gia tư vấn, khó lựa chọn giải pháp phù hợp, thiếu khả năng tích hợp dữ liệu và bảo đảm an toàn thông tin.
Ông Sơn đề nghị, đối với giải pháp số được ngân sách hỗ trợ, hợp đồng phải xác định rõ trách nhiệm bàn giao dữ liệu, tài liệu vận hành và đào tạo người tiếp nhận tại doanh nghiệp; công khai chi phí duy trì sau hỗ trợ và điều kiện chuyển dữ liệu sang nhà cung cấp khác. Nghiệm thu cần kiểm tra khả năng doanh nghiệp tự sử dụng giải pháp trong công việc thực tế. Những điều kiện này giúp doanh nghiệp vùng khó khăn duy trì chuyển đổi số khi kết thúc hỗ trợ, hạn chế phát sinh chi phí ngoài khả năng chi trả.
Đối với doanh nghiệp sản xuất, chế biến nông sản, dự thảo đã có chính sách hỗ trợ thử nghiệm, kiểm định và chứng nhận chất lượng. Ông Sơn đề nghị xem xét bổ sung các chi phí cần thiết để doanh nghiệp vùng xa tiếp cận được dịch vụ, như lấy mẫu, vận chuyển, bảo quản mẫu và chuyên gia đến cơ sở; tổ chức dịch vụ theo đợt để giảm chi phí, nhưng vẫn bảo đảm hồ sơ và kết quả riêng cho từng doanh nghiệp. Cần tính đến cả hoạt động đánh giá, giám sát định kỳ cần thiết để duy trì tiêu chuẩn và điều kiện tiếp cận thị trường.
Các khoản hỗ trợ cần có định mức, trần chi phí và tiêu chí nghiệm thu rõ ràng; việc đánh giá hiệu quả phải dựa trên kết quả thực chất, tránh đầu tư dàn trải, hỗ trợ trùng lặp hoặc phụ thuộc vào một nhà cung cấp.
Thiết kế cơ chế vốn đối ứng và thanh toán phù hợp
Theo ông Sơn, một doanh nghiệp có phương án sản xuất tốt chưa chắc đã đủ dòng tiền để ứng trước toàn bộ chi phí rồi chờ hoàn trả hỗ trợ. Đối với doanh nghiệp nhỏ, nguồn vốn còn phải dành cho nguyên liệu, tiền lương và duy trì hoạt động thường xuyên.
Vì vậy, ông Sơn đề nghị hoàn thiện cơ chế thực hiện hỗ trợ tại Điều 6 và trách nhiệm đối ứng tại Điều 29 theo hướng cho phép bố trí phần vốn đối ứng theo tiến độ phù hợp với từng nhiệm vụ. Đối với những phần việc doanh nghiệp trực tiếp thực hiện, cần nghiên cứu chấp nhận vật tư hoặc công lao động trực tiếp làm phần đối ứng khi phù hợp, được phê duyệt trước, xác định giá trị và kiểm chứng khi nghiệm thu.
Đồng thời, phải xác định rõ nguồn kinh phí trong dự toán được giao, đơn vị thực hiện thanh toán và tiến độ giải ngân. Đối với hợp đồng dịch vụ kéo dài, đề nghị nghiên cứu cơ chế tạm ứng có kiểm soát, thanh toán theo sản phẩm từng giai đoạn và thanh toán trực tiếp cho nhà cung cấp khi phù hợp với hình thức hỗ trợ, hợp đồng và pháp luật có liên quan.
“Cơ chế này vừa giúp doanh nghiệp giảm áp lực huy động vốn, vừa bảo đảm công khai, minh bạch, kiểm soát được ngân sách và trách nhiệm của các bên”, ông Sơn cho hay.